Carte de crédit obligatoire au Canada ? Guide nouvel arrivant

Chargement de l’article…
Aucune loi ne l’exige, et pourtant la carte de crédit reste le moyen le plus rapide de bâtir un dossier de crédit au Canada. Ce dossier, les propriétaires de logement, les fournisseurs de téléphonie et les agences de location de voitures le consultent avant de vous dire oui.
Arriver d’Europe avec un dossier bancaire impeccable ne change rien : au Canada, tout repart de zéro. Voilà pourquoi tant de nouveaux arrivants se demandent si la carte de crédit est obligatoire au Canada. La bonne nouvelle, c’est qu’une première carte s’obtient dès les premières semaines, souvent sans dépôt de garantie. Notre sélection de cartes de crédit pour débutants réunit les options les plus accessibles.
Au Canada, la carte de crédit sert d’abord à prouver que vous remboursez ce que vous empruntez. Chaque paiement effectué à temps alimente votre dossier de crédit, et ce dossier suit ensuite chacune de vos démarches administratives. C’est là que se joue la différence avec l’Europe.
La liste est plus large que les seules banques. Selon l’Agence de la consommation en matière financière du Canada, plusieurs types d’organisations peuvent demander à le consulter.
La cote qui en découle s’échelonne de 300 à 900. Elle monte avec les paiements faits à temps ; elle descend avec les retards. Pour comprendre le mécanisme en détail, notre guide explique comment fonctionnent les cartes de crédit au Canada.
En France, en Belgique ou en Suisse, la carte de débit règle l’essentiel du quotidien et le relevé de compte suffit à rassurer un propriétaire. La solvabilité s’y apprécie surtout par les revenus et l’épargne. Aucun fichier positif national n’y compile vos bons comportements de paiement.
Le Canada fonctionne à l’inverse : ici, l’absence de dossier de crédit compte presque autant qu’un mauvais dossier. Un profil vierge ne rassure personne, parce qu’il ne prouve rien. D’où le réflexe local d’ouvrir une carte tôt, même pour de petites dépenses.
Certains nouveaux arrivants transportent leur historique de crédit d’un pays à l’autre grâce à Nova Credit, une passerelle utilisée notamment par la Banque Scotia. Le service couvre une liste précise de pays.
La page du programme StartRight détaille les pays admissibles. Côté Europe, la liste retient l’Autriche, l’Espagne, le Royaume-Uni, la Suisse et l’Ukraine. Ailleurs, elle couvre l’Australie, la Corée du Sud, les États-Unis, l’Inde, le Kenya, le Mexique, le Nigeria, les Philippines, la République dominicaine et l’Afrique du Sud.
Une première carte s’obtient par trois chemins distincts, et le plus coûteux n’est jamais le premier à essayer. Sur les 193 cartes pancanadiennes actives répertoriées dans notre comparateur, 114 n’exigent aucun revenu minimum et 61 cumulent l’absence de revenu exigé et l’absence de frais annuels. Le choix est donc plus large qu’il n’y paraît.
| Voie d’accès | Dépôt exigé | Délai type | Pour qui |
|---|---|---|---|
| Programme nouveaux arrivants d’une banque | Aucun | Dès l’ouverture du compte | Résidents permanents, étudiants, travailleurs temporaires |
| Carte sans revenu minimum exigé | Aucun | Quelques jours | Tout profil avec une adresse canadienne |
| Carte garantie | Oui, remboursable | Après réception des fonds | Profils refusés ailleurs |
Les grandes banques acceptent d’émettre une carte ordinaire à quelqu’un qui n’a aucun dossier canadien, à condition d’entrer dans leur fenêtre d’admissibilité. Chez RBC, l’offre vise les résidents permanents et les étudiants internationaux arrivés dans les 12 derniers mois, ainsi que les travailleurs temporaires arrivés dans les 48 derniers mois.
La Banque Scotia vise trois profils avec son programme StartRight. Résidents permanents installés depuis cinq ans ou moins, étudiants internationaux et travailleurs étrangers y sont admissibles. BMO, CIBC et TD proposent des ententes comparables, et ces programmes se demandent en succursale, ce qui aide quand les documents sortent de l’ordinaire.
Du côté des banques en ligne, Simplii Financial ouvre son programme nouveaux arrivants aux personnes arrivées depuis cinq ans ou moins. La demande se fait en ligne une fois au pays, et la carte associée ne coûte rien par année.
Deux critères se confondent souvent : l’absence de revenu minimum et l’absence de frais annuels. Plusieurs cartes cochent les deux cases.
La Carte MastercardMD macréditMD de la Banque Nationale demande 0 $ de revenu et ne coûte rien par année. La Carte BMO eclipse rise Visa* et la Carte Visa* Primes TD suivent la même logique, avec des taux plus généreux sur l’épicerie et les restaurants.
La Carte Visa RBC ION+ coûte 48 $ par année, sans exiger de revenu non plus. Elle rapporte davantage en retour : 468 $ de valeur la première année, contre 300 $ pour la Carte Visa RBC ION sans frais.
La Carte de crédit Remises Tangerine demande pour sa part un revenu annuel de 12 000 $. Un emploi à temps partiel franchit ce seuil.
Chez BMO, la Carte MastercardMD* BMO Récompenses Bleu ouvre une autre porte sans frais annuels. Toutes ces cartes versent une remise en argent ou des points dès le premier achat, ce qui rend l’exercice moins abstrait.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 0 $ | |||
| 48 $ | |||
| 0 $ | |||
| 0 $ | |||
| 0 $ |
La carte garantie accepte pratiquement tous les profils, parce que vous déposez vous-même les fonds qui garantissent votre limite. Ce dépôt vous revient à la fermeture du compte, une fois le solde réglé. C’est la solution de repli quand les deux premières voies échouent.
La Carte MastercardMD avec garantie à approbation garantie de Capital One ne facture aucuns frais annuels. Son taux d’intérêt annuel atteint 29,9 %, sauf pour les résidents du Québec, qui bénéficient de 21,9 %. La Carte MastercardMD Neo Crédit sécurisé s’ouvre elle aussi sans égard aux antécédents de crédit ni au revenu. Elle exige en revanche une adhésion mensuelle de 9,99 $, soit 119,88 $ par année.
La Carte Mastercard avec garantie à approbation garantie de Capital One est la version garantie de la carte à approbation garantie de Capital One : elle s’adresse aux personnes qui souhaitent bâtir ou redresser leur cote de crédit, avec une approbation garantie si vous respectez les critères d’admissibilité de base. Contrairement à la version standard, des fonds de sécurité sont ici requis pour ouvrir le compte.
En utilisant votre carte de façon responsable et en effectuant vos paiements à temps, vous démontrez aux bureaux de crédit votre capacité à gérer un crédit, ce qui contribue à améliorer progressivement vos antécédents. Vous pouvez vérifier votre préapprobation grâce à l’outil Vérif Éclair, sans incidence sur votre cote de crédit.
La carte ne comporte aucuns frais annuels et donne accès aux avantages Mastercard ainsi qu’à des protections du quotidien comme l’assurance achats et la garantie prolongée. Vous pouvez ajouter gratuitement un utilisateur autorisé. Le taux d’intérêt annuel est de 29,9 % (21,9 % pour les résidents du Québec) sur les achats, les transferts de solde et les avances de fonds.
Une cote solide se construit avec des gestes simples, répétés chaque mois. La règle tient en une phrase : utilisez la carte régulièrement et remboursez la totalité du solde avant la date d’échéance.
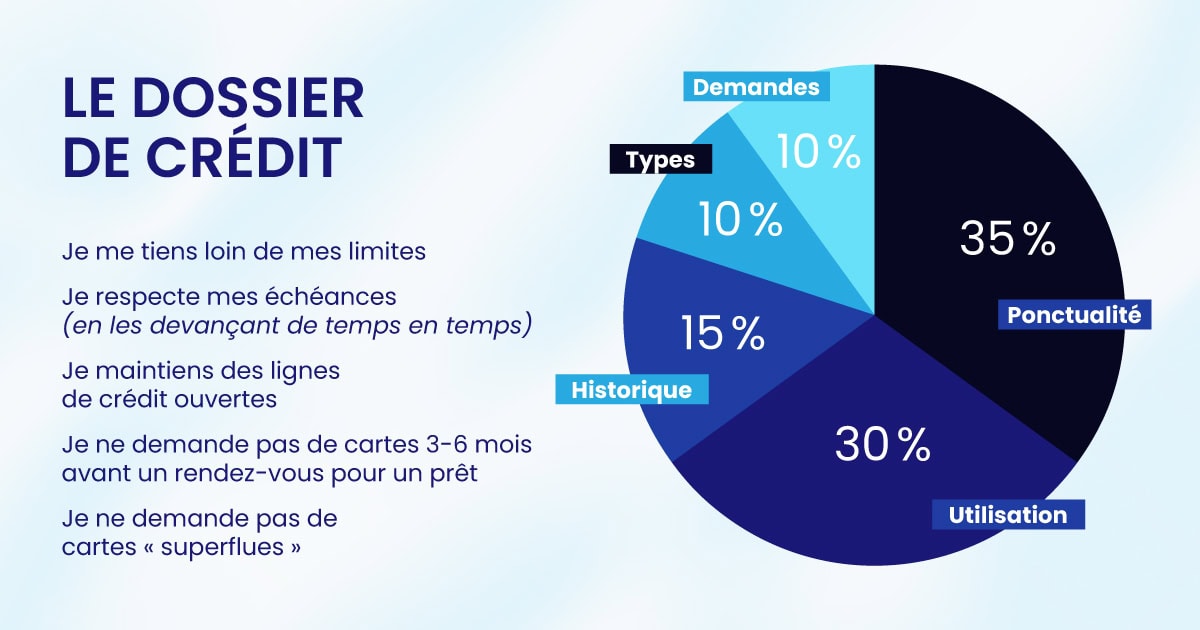
Après six à douze mois de ce régime, une cote apparaît et les portes s’ouvrent. Notre guide détaille ensuite comment utiliser une carte de crédit pour bâtir son dossier de crédit, étape par étape.
Quelques réflexes européens coûtent cher au Canada, et il vaut mieux les repérer tôt. Le premier concerne les intérêts : sur un solde de 1 000 $ reporté toute l’année à 20,99 %, la facture d’intérêts approche 210 $. La carte de crédit rapporte quand le solde tombe à zéro chaque mois.
Le compte bancaire mérite la même attention que la carte, puisque les deux se demandent souvent ensemble. Notre comparatif aide à choisir quelle banque retenir pour ouvrir un compte au Canada.
Sur le plan légal, la réponse tient en un mot : non. Sur le plan pratique, une carte de crédit vous évite de voir un bail, un forfait cellulaire ou une location de voiture vous échapper faute de dossier. Autrement dit, elle achète du temps.
La démarche raisonnable tient en trois temps. Demandez une carte sans frais annuels dès les premières semaines, utilisez-la pour l’épicerie et les factures récurrentes, puis visez mieux une fois la cote établie. Pour comparer l’ensemble du marché, consultez notre page des meilleures cartes de crédit.
Avec la carte Visa RBC ION, obtenez jusqu’à 14 000 points Avion^, soit une valeur pouvant atteindre 100 $ en cartes-cadeaux†.
Cette carte de crédit RBC sans frais annuels vous permet d’accumuler 1,5X les points Avion par dollar sur les catégories suivantes1 :
Vous obtenez également 1 point Avion par dollar sur tous les autres achats admissibles1.
De plus, économisez 3 ¢ le litre sur le carburant chez Petro-Canada et obtenez 20 % plus de Petro-Points et de points Avion lorsque vous payez avec une carte RBC liée admissible4.
sur le site de RBC
Pour suivre les meilleures offres de cartes au fil des mois, inscrivez-vous à notre infolettre.
Voici des questions fréquemment posées dans la communauté milesopedia au sujet de la première carte de crédit au Canada.
Aucune loi ne vous oblige à en détenir une. Dans la pratique, plusieurs démarches courantes deviennent compliquées sans dossier de crédit : signer un bail, souscrire un forfait cellulaire avec appareil ou louer une voiture. La carte reste le moyen le plus simple de créer ce dossier, parce que chaque paiement fait à temps y est consigné.
Oui, et sans passer par une carte garantie dans la plupart des cas. Les programmes nouveaux arrivants des grandes banques émettent une carte ordinaire à des personnes sans dossier canadien, dans une fenêtre d’admissibilité qui varie selon le statut d’immigration. Plusieurs cartes courantes n’exigent par ailleurs aucun revenu minimum.
Cela dépend du pays d’origine. La passerelle Nova Credit, utilisée par la Banque Scotia, couvre notamment le Royaume-Uni, l’Espagne, la Suisse et l’Autriche. La France et la Belgique n’en font pas partie : un dossier français ne se transfère donc pas, et la cote canadienne se construit à partir de zéro.
Comptez six à douze mois d’utilisation régulière avec des paiements complets faits à temps. La cote canadienne s’échelonne de 300 à 900 et progresse ensuite avec l’ancienneté du compte. Garder la première carte ouverte, même peu utilisée, accélère la suite du parcours.
C’est une carte dont la limite s’appuie sur un dépôt que vous versez vous-même à l’émetteur. Les fonds vous reviennent à la fermeture du compte, une fois le solde payé. Elle sert de filet quand les autres demandes échouent, mais elle immobilise des liquidités au moment de l’installation, ce qui la place en troisième recours.
Plusieurs agences canadiennes refusent la carte de débit au comptoir de location, ou imposent une vérification supplémentaire et un dépôt plus élevé. Une carte de crédit à votre nom règle la question. C’est l’une des situations où l’absence de carte se remarque le plus vite après l’arrivée.
Pas systématiquement. Sur les 193 cartes pancanadiennes actives répertoriées dans notre comparateur, 114 n’affichent aucune exigence de revenu minimum, et 61 d’entre elles sont aussi sans frais annuels. L’émetteur évalue tout de même votre capacité de remboursement, mais le seuil de revenu n’est pas un obstacle universel.
Visez une carte sans frais annuels et sans revenu minimum exigé. Deux exemples : la Carte MastercardMD macréditMD de la Banque Nationale et la Carte Visa RBC ION. Si votre banque propose un programme nouveaux arrivants, demandez la carte en même temps que le compte. Le dossier se traite alors d’un seul coup et l’admissibilité y est plus souple.
sur le site de BMO
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.