Apply with Confidence : vérifier son admissibilité Amex sans impact sur votre crédit

Chargement de l’article…
Saviez-vous qu’avec American Express, vous aviez la possibilité d’utiliser Apply with Confidence afin de savoir si American Express approuverait votre demande de carte personnelle, avant que vous ne soumettiez une demande de carte ?
Cette vérification préalable repose sur une vérification de crédit sans impact et n’affecte donc pas votre pointage. Cette étape règle la principale hésitation que nous entendons souvent sur les réseaux sociaux au sujet d’American Express, à condition de bien saisir ce qu’elle ne fait pas, et ce serait dommage de s’en passer !
La crainte revient constamment pour un nouveau titulaire : demander une carte, se faire refuser, et laisser une trace au dossier de crédit pour RIEN.
American Express répond à cette crainte avec une étape intermédiaire, en proposant son « outil » Apply with Confidence. Son fonctionnement est simple, mais sa protection s’arrête à un moment précis dans le processus de demande.
American Express désigne cette étape ou cet outil sous son nom anglais, Apply with Confidence. Sur sa page éducative consacrée aux vérifications de crédit, l’émetteur l’écrit sans détour :
Pour vos cartes personnelles, vous pouvez vérifier si vous obtiendrez l’approbation sans que votre pointage de crédit soit touché.
Le mécanisme repose sur une distinction que les bureaux de crédit canadiens utilisent depuis longtemps. Equifax Canada parle de « demande de crédit avec impact » et de « demande de crédit sans impact ». Dans le jargon du milieu, les deux termes anglais restent les plus courants : hard check et soft check.
Une vérification sans impact laisse une note visible sur votre propre copie de dossier, mais elle ne modifie pas votre pointage et les prêteurs n’en tiennent pas compte. Une vérification avec impact, elle, se voit et se calcule.
Toutefois, sachez que dans le cas d’une demande de cartes pour entreprise ou faite par téléphone, vous n’aurez par contre pas accès à cette étape de vérification.
sur le site d'American Express
Soumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
Le parcours se divise en deux moments distincts lors de la souscription à une carte de crédit American Express.
Vous ouvrez la page de la carte American Express visée et cliquez sur le bouton de demande. American Express recueille alors des renseignements de base, sans aller plus loin :
Avec ces informations, l’émetteur procède à une vérification de crédit sans impact et évalue votre admissibilité. American Express est catégorique sur sa page : une vérification sans impact n’a aucune incidence sur votre pointage de crédit.
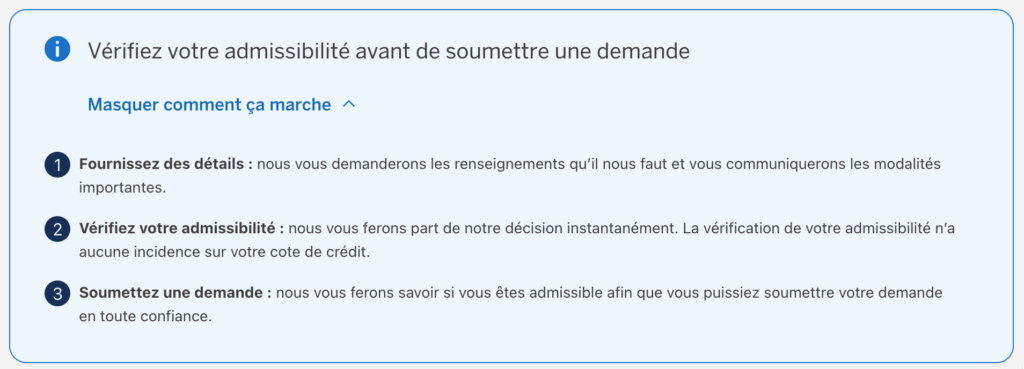
Vous obtenez ensuite le verdict d’admissibilité. À ce stade, rien n’est encore soumis officiellement : vous décidez de continuer ou de vous arrêter là.
Si vous choisissez d’accepter la carte, American Express passe à la vérification standard, celle qui compte.
L’émetteur précise que les vérifications avec impact peuvent rester jusqu’à 36 mois à votre dossier de crédit. Cette durée correspond à celle d’Equifax Canada, qui conserve les demandes de crédit 3 ans. TransUnion les garde plus longtemps, jusqu’à 6 ans. La trace vit donc plus longtemps chez un bureau que chez l’autre, ce qui compte d’autant plus ici : les demandes American Express sont consignées chez TransUnion.
| Critère | Vérification sans impact (soft check) | Vérification avec impact (hard check) |
|---|---|---|
| Moment | Avant la demande officielle | À la soumission de la demande |
| Effet sur le pointage | Aucun | Effet mineur et temporaire |
| Visibilité pour les prêteurs | Visible par vous seulement | Visible par les prêteurs |
| Durée au dossier | Sans incidence | 3 ans (Equifax), jusqu’à 6 ans (TransUnion) |
| Ce que vous obtenez | Une indication d’admissibilité | Une décision et, si approuvée, la carte |
Vous pouvez obtenir cet outil d’aide à la décision uniquement pour les cartes personnelles. Nous recensons neuf cartes personnelles American Express au Canada, contre quatre cartes Entreprise. Ce sont les neuf premières qui vous intéressent ici.
Voici donc les cartes disposant de cette étape :
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 191,88 $ | |||
| 799 $ | |||
| 120 $ | |||
| 250 $ | |||
| 0 $ | |||
| 0 $ | |||
| 119,88 $ | |||
| 120 $ | |||
| 599 $ |
Voici où la vérification préalable prend toute sa valeur, et personne ne fait ce calcul à voix haute. Prenons un scénario courant : vous hésitez entre deux cartes personnelles American Express, et vous ne savez pas laquelle vous approuverait.
La Carte CobaltMD American Express coûte 191,88 $ par année. La Carte Or avec primes American ExpressMD coûte 250 $. Deux produits différents, deux profils d’approbation différents.
Sans vérification préalable, tester les deux signifie deux demandes officielles, donc deux vérifications avec impact. À 3 ans de conservation chacune chez Equifax, et jusqu’à 6 ans chez TransUnion, votre dossier porte deux traces pour une seule carte obtenue. Avec la vérification préalable, vous testez les deux et vous ne soumettez qu’une seule demande officielle : une trace au lieu de deux.
Poussez le raisonnement à l’échelle d’un magasineur actif. Trois cartes personnelles évaluées par curiosité sur trois ans, c’est trois vérifications avec impact dans l’ancien monde, contre une seule aujourd’hui. Sur une période où chaque nouvelle demande de crédit pèse dans le calcul de votre pointage, l’écart n’est pas symbolique.
sur le site d'American Express
Soumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
Une indication d’admissibilité n’est pas un contrat. Trois zones restent hors de portée de la vérification préalable, et ce sont précisément celles qui surprennent les nouveaux titulaires.
Pour aller au fond de ces deux derniers points, deux de nos guides vont plus loin que cet article.
Lisez notre article sur le refus de carte American Express et ses causes réelles, qui détaille aussi le délai à respecter avant de retenter votre chance.
Consultez également notre explication de la revue financière d’American Express et de la façon de l’éviter.
La vérification préalable ne dispense pas de préparation. Elle évalue votre dossier tel qu’il est aujourd’hui, pas tel qu’il pourrait être dans deux mois. Trois réflexes avant de lancer la démarche :
Cette étape a son intérêt : elle transfère le risque du refus de vous vers l’émetteur. Vous savez, avant de vous engager, si vous serez accepté ou non; ainsi, votre dossier ne paie pas le prix de votre curiosité.
Cela dit, elle ne remplace pas le travail de sélection. Une carte que vous obtenez sans la rentabiliser reste un mauvais achat, peu importe le nombre de vérifications évitées. Commencez par choisir la bonne carte, puis servez-vous de la vérification préalable pour confirmer votre admissibilité.
Enfin, American Express précise dans sa déclaration de confidentialité que ces décisions reposent sur des processus automatisés. Vous avez le droit de demander un examen de cette décision si vous croyez qu’elle ne reflète pas fidèlement votre situation. Alors en cas de refus, n’hésitez pas à faire une réclamation si vous êtes persuadé de votre choix.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 191,88 $ | |||
| 250 $ | |||
| 799 $ |
Pour élargir la comparaison au-delà d’American Express, utilisez notre comparateur de cartes de crédit au Canada.
Vous préférez partir d’une sélection déjà triée ? Consultez notre palmarès des meilleures cartes de crédit American Express.
Non. L’étape de vérification préalable repose sur une vérification de crédit sans impact, et American Express indique clairement qu’une vérification de ce type n’a aucune incidence sur le pointage. C’est la demande officielle qui suit, si vous décidez de la compléter, qui déclenche une vérification avec impact.
L’étape vous indique si American Express vous approuverait sur la base des renseignements fournis. Elle ne remplace pas la demande officielle, qui reste soumise aux vérifications habituelles de l’émetteur. Un résultat positif est un signal fort, pas une garantie contractuelle.
Les cartes personnelles, dont la Carte CobaltMD American Express, la Carte Or avec primes American ExpressMD et la Carte de PlatineMD d’American Express. American Express précise que la vérification sans impact n’est pas encore offerte pour ses cartes affaires.
Cela dépend du bureau. Equifax Canada conserve les demandes de crédit 3 ans, soit les 36 mois qu’indique American Express. TransUnion les garde jusqu’à 6 ans. Leur poids diminue progressivement avec le temps, bien avant leur retrait du dossier.
Non. American Express précise que le processus de vérification sans impact pour les cartes personnelles n’est pas offert lorsque la demande est prise par téléphone. Si vous voulez profiter de cette étape, passez par la page de la carte en ligne.
Non, ce sont deux mécanismes distincts. La vérification préalable intervient avant l’approbation, alors que la revue financière peut survenir après, lorsque l’émetteur demande des documents financiers. Notre article dédié à la revue financière détaille les situations qui la déclenchent.
Vous vous arrêtez là, sans avoir laissé de trace au dossier de crédit. Profitez-en pour corriger ce qui bloque, souvent un ratio d’endettement global trop élevé ou un dossier de crédit encore jeune. Notre article sur le refus de carte American Express précise les causes les plus fréquentes et le délai à respecter. Vous avez aussi le droit de demander un examen de cette décision automatisée si vous croyez qu’elle ne reflète pas fidèlement votre situation.
sur le site de BMO
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.