Hypothèques : comment un prêteur regarde votre score de crédit
Voici comment un prêteur analyse votre score de crédit pour une hypothèque et comment améliorer ses chances de se faire approuver.
Dans notre article Comment est calculé le score de crédit, on y révèle que votre score de crédit n’est que le reflet de l’histoire que raconte votre bureau de crédit. Il se calcule par des algorithmes secrets jalousement gardés par les entreprises du domaine.
L’explication de votre score de crédit
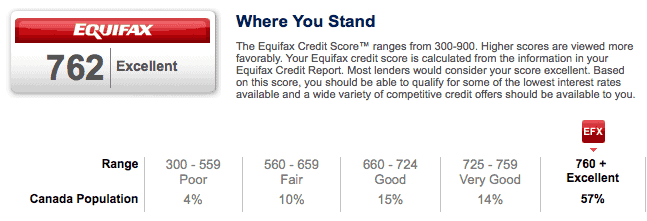
Chez Equifax, le score oscille sur une échelle de 300 à 850 points.
Emprunter devient difficile en-dessous de 650. Un minimum de 700 est souhaitable et un score supérieur à 750 est excellent. C’est une mesure (très imparfaite) de votre responsabilité financière et de votre capacité à gérer un budget.
Pour une carte de crédit, le score seul sera plus important pour le prêteur que votre revenu, votre emploi ou vos actifs. En revanche, l’approche est plutôt globale dans le cadre d’une hypothèque.
Objectif de l’analyse hypothécaire
Un analyste hypothécaire regarde d’abord votre score et en tire une première grille, basée sur votre probabilité de défaut de paiement.
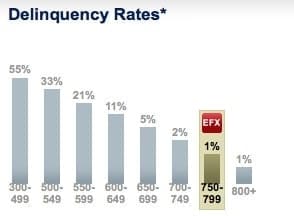
Chaque prêteur possède ses propres politiques, mais les taux de défaillance instaurés par Equifax sont très représentatifs. En gros, la probabilité de défaut double dès que votre score diminue de 50 points.
Ainsi, plus votre score est élevé, plus un prêteur sera capable de prendre des risques soigneusement calculés en vous accordant :
- un amortissement plus long
- une mise de fonds moins importante
- une facilité de de crédit plus souple (marge de crédit sur valeur domiciliaire)
- un taux d’endettement plus important
- ou encore l’achat ou le refinancement d’une ou plusieurs propriétés locatives ou récréatives (toujours plus risquées qu’une simple résidence principale).
L’analyse du score de crédit en détails
Une fois le score analysé, l’analyste confirme ensuite votre revenu ainsi que son caractère raisonnable et soutenable dans le temps. Il portera une attention particulière :
- aux périodes d’essai ou de probation
- aux revenus plus élevés par des primes ou provenant d’un travail autonome
- à la provenance de votre mise de fonds
- ainsi qu’aux détails concernant la propriété visée
Lorsque tout reste relativement simple avec un score est haut et un bas taux d’endettement, l’approbation est rapide. Parfois même de façon entièrement automatisée.
Que veut dire un score élevé ?
Il se peut que votre score soit élevé mais non significatif.
Par exemple, avec une seule carte de Visa ayant :
- une limite de 500$
- utilisée depuis seulement un an
- inscrite à votre bureau de crédit
il est difficile alors de juger de votre capacité à gérer du crédit.
C’est pourquoi il est toujours recommandé d’avoir au moins 3 ou 4 type de comptes différents:
- carte de crédit
- prêt étudiant
- prêt auto ou prêt meubles / électroménager
- crédit ouvert (forfait téléphone mobile post-payé)
- carte de crédit American Express de type charge card ou carte de paiement, prêt hypothécaire…
En d’autres termes, diversifiez !
Et si votre score est bas?
En revanche si votre score est bas, l’analyste détermine si vous êtes capables de gérer un budget et de payer vos dettes à temps.
Ainsi, un ou deux retards de paiement isolés au cours des deux dernières années ne sont pas forcément inacceptables.
Également, une dizaine d’interrogation de votre bureau de crédit pour des demandes de cartes de crédit — un phénomène courant chez les chasseurs de points et milles — ne seront pas forcément interprétées de façon défavorable.
La personne qui analyse votre dossier observera que toutes vos cartes sont systématiquement payées à temps et que vous ne reportez jamais de solde d’un mois sur l’autre.
De plus, il se peut aussi que votre score soit faible parce que votre bureau est ouvert depuis peu (jeune emprunteur ou immigrant récent).
Enfin, l’analyste ira alors chercher ailleurs une confirmation de vos capacités de gestion en observant vos habitudes d’épargne. Comme par exemple, avec le paiement régulier de votre loyer ou de vos factures d’électricité.
Score de 680 ou de 800 : qu’est-ce qui change?
Un score plus élevé ne change pas les règles de base du crédit hypothécaire. En date d’octobre 2026, deux balises encadrent la plupart des dossiers, selon la taille de votre mise de fonds :
- Prêt assuré (mise de fonds de moins de 20 %) : la SCHL exige qu’au moins un emprunteur ait un score de crédit minimal de 600. Elle plafonne le ratio d’amortissement brut de la dette (ABD) à 39 % et le ratio d’amortissement total de la dette (ATD) à 44 %.
- Prêt non assuré (20 % ou plus) : les prêteurs sous réglementation fédérale appliquent le taux minimal de qualification du BSIF, soit le plus élevé entre le taux du contrat plus 2 % et 5,25 %. Les plafonds d’ABD et d’ATD relèvent ensuite de la politique de chaque prêteur : les limites de 39 % et 44 % de la SCHL ne s’y appliquent pas d’office.
Autrement dit, un score de 800 plutôt que de 680 ne vous dispense pas du test de résistance. Il pèse toutefois sur la marge de manœuvre que le prêteur accepte d’accorder, décrite plus haut, et sur la rapidité de l’approbation. Le taux offert dépend quant à lui de la politique de chaque institution : comparez plusieurs offres plutôt que de tenir pour acquis qu’un score élevé garantit le meilleur taux.
Prenez soin de votre score de crédit
En résumé, affichez une belle rigueur dans la gestion de votre budget et tout ira bien, même si vous jonglez avec 12 cartes de crédit pour voyager plus loin !

- Frais annuels
- 250 $
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéePrime de bienvenue1 020 $Total1 020 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 1 020 $
- Prime de bienvenueAprès 12 000 $ en 12 mois
- Jusqu'à 60 000 points
sur le site d'American Express
Soumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
À lire sur nos autres sites