

Comment améliorer votre score de crédit au Canada ?

Votre score de crédit joue un rôle important dans votre santé financière. Au Canada, les prêteurs l’utilisent notamment pour évaluer votre capacité à gérer le crédit. Pour améliorer votre score de crédit, adoptez de bonnes habitudes, comme payer vos factures à temps, réduire votre utilisation du crédit et surveiller votre dossier.
Cependant, plusieurs facteurs influencent votre pointage de crédit. Comprendre leur fonctionnement vous permet d’agir efficacement et d’éviter les erreurs qui pourraient nuire à votre dossier. Avec de la constance, il est possible d’améliorer progressivement votre cote de crédit.
Comprendre le score de crédit
Le score de crédit est une note qui reflète votre comportement financier lié au crédit. Au Canada, cette note est généralement calculée par les agences d’évaluation du crédit à partir des informations présentes dans votre dossier.
Les deux principales agences de crédit au Canada sont Equifax Canada et TransUnion Canada. Elles utilisent des modèles de calcul qui analysent plusieurs éléments de votre historique financier.
Au Canada, le score de crédit s’établit généralement sur une échelle de 300 à 900 points. Plus votre pointage se rapproche de 900, plus votre dossier est perçu favorablement par les prêteurs.
Un meilleur score de crédit peut faciliter l’accès à certains produits financiers. Il peut aussi vous aider à obtenir des conditions plus avantageuses lorsque vous demandez un prêt (par exemple, un prêt hypothécaire, un prêt automobile ou un prêt personnel) ou une carte de crédit.
Comment le score de crédit est calculé ?
Le calcul du score de crédit repose sur plusieurs facteurs liés à votre utilisation du crédit. Toutefois, leur importance peut varier selon l’agence de crédit et le modèle utilisé.
Voici les principaux éléments qui influencent votre pointage :
- Historique des paiements : 35 %
- Utilisation du crédit : 30 %
- Durée de l’historique de crédit : 15 %
- Types de crédit : 10 %
- Nouvelles demandes de crédit : 10 %
Historique des paiements
Votre historique de paiements représente l’un des facteurs les plus importants pour votre score de crédit. Les prêteurs veulent savoir si vous respectez vos obligations financières.
Ainsi, les paiements effectués à temps contribuent généralement à maintenir une bonne cote de crédit. À l’inverse, les retards de paiement, les comptes en recouvrement ou les défauts de paiement peuvent avoir un impact négatif.
Même un seul paiement oublié peut affecter votre dossier pendant plusieurs années. C’est pourquoi il est important de mettre en place de bonnes habitudes, comme les paiements automatiques.
Utilisation du crédit
Votre taux d’utilisation du crédit correspond au montant de crédit utilisé comparativement à votre limite disponible.
Par exemple, si votre carte de crédit possède une limite de 5 000 $ et que votre solde est de 1 000 $, votre utilisation du crédit est de 20 %.
Généralement, un taux d’utilisation inférieur à 30 % est perçu plus favorablement par les agences de crédit. Garder vos soldes bas peut donc contribuer à faire progresser votre pointage.
Durée de l’historique de crédit
La longueur de votre historique de crédit influence également votre pointage. Un dossier plus ancien permet aux prêteurs d’évaluer vos habitudes financières sur une plus longue période.
Ainsi, fermer une ancienne carte de crédit peut parfois réduire la durée moyenne de votre historique. Avant d’annuler une carte inutilisée, évaluez donc son impact potentiel sur votre dossier.
Nouvelles demandes de crédit
Chaque demande de crédit peut entraîner une vérification de votre dossier par un prêteur. Ces vérifications, appelées demandes fermes, peuvent avoir un effet temporaire sur votre score.
Par conséquent, multiplier les demandes de cartes de crédit ou de prêts sur une courte période peut donner l’impression que vous cherchez activement du crédit.
Types de crédit
Les agences de crédit tiennent aussi compte de la variété des produits de crédit que vous utilisez.
Par exemple, un dossier comprenant différents types de crédit, comme une carte de crédit, une marge de crédit ou un prêt, peut démontrer une expérience plus complète.
Toutefois, il n’est pas recommandé d’emprunter uniquement pour augmenter votre diversité de crédit. Le plus important demeure une gestion responsable de vos comptes existants.
Les meilleures façons d’améliorer son score
Pour améliorer son score de crédit, concentrez-vous d’abord sur les habitudes qui ont le plus d’impact. Les résultats ne sont généralement pas immédiats, mais des actions constantes peuvent améliorer votre dossier au fil du temps.
Voici les principales stratégies à appliquer :
- Payer toutes vos factures à temps;
- Maintenir un faible taux d’utilisation du crédit;
- Conserver vos comptes de crédit les plus anciens;
- Limiter les nouvelles demandes de crédit;
- Vérifier régulièrement votre dossier de crédit.
Payez vos factures à temps
Le paiement des factures à temps est l’une des meilleures habitudes pour bâtir un bon dossier de crédit. Un historique de paiements positif démontre aux prêteurs que vous gérez bien vos obligations financières.
Pour éviter les oublis, utilisez des rappels ou activez les paiements automatiques lorsque cette option est disponible.
De plus, vérifiez régulièrement vos relevés afin de repérer rapidement toute erreur ou transaction inhabituelle.
Réduisez votre utilisation du crédit
Votre utilisation du crédit est un élément clé pour renforcer votre cote. Un solde élevé par rapport à votre limite disponible peut réduire votre pointage, même si vous effectuez toujours vos paiements à temps.
Par conséquent, essayez de maintenir vos soldes à un niveau raisonnable. Vous pouvez notamment effectuer plusieurs paiements durant le mois ou demander une augmentation de limite si votre situation financière le permet.
Cependant, une limite plus élevée ne devrait pas vous inciter à augmenter vos dépenses. L’objectif demeure de mieux gérer votre crédit disponible.
Conservez vos anciens comptes de crédit
La durée de votre historique de crédit peut contribuer à bonifier votre pointage. Un compte ouvert depuis plusieurs années démontre aux prêteurs que vous avez une expérience plus longue avec le crédit.
Ainsi, évitez de fermer automatiquement vos anciens comptes, surtout s’ils n’ont pas de frais annuels et qu’ils contribuent à maintenir une bonne utilisation du crédit.
Toutefois, conserver une carte de crédit inutilisée n’est pas toujours nécessaire. Évaluez votre situation globale avant de fermer un compte afin de limiter les effets possibles sur votre dossier de crédit.
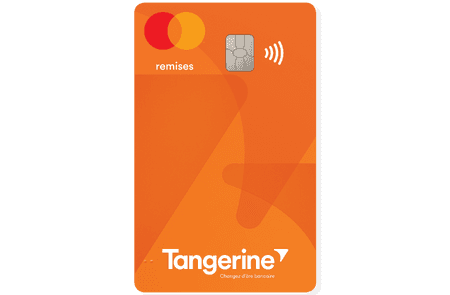

- Frais annuels
- 0 $
- Notre évaluation
- 100 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue100 $Total100 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue100 $Total100 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 100 $
- Jusqu'au 30 septembre 2026
sur le site de Tangerine
Limitez les nouvelles demandes de crédit
Chaque demande de crédit peut avoir un impact temporaire sur votre pointage. Lorsqu’un prêteur consulte votre dossier pour une nouvelle demande, il s’agit généralement d’une vérification de crédit avec impact.
Par conséquent, évitez de multiplier les demandes de cartes de crédit, de prêts ou de marges de crédit sur une courte période.
Cependant, certaines vérifications peuvent être regroupées lorsqu’elles concernent un même type de financement, comme une recherche de prêt hypothécaire ou automobile. L’objectif est surtout d’éviter les demandes répétées sans besoin réel.
Vérifiez votre dossier de crédit
Une erreur dans votre dossier de crédit peut nuire à votre pointage. C’est pourquoi il est important de consulter régulièrement vos informations auprès des agences de crédit.
Vérifiez notamment :
- Vos renseignements personnels;
- Vos comptes de crédit;
- Votre historique de paiements;
- Les demandes de crédit enregistrées.
De plus, si vous remarquez une information inexacte, communiquez avec l’agence concernée afin de demander une correction.
Combien de temps faut-il pour améliorer son score ?
Le délai nécessaire pour améliorer votre score de crédit varie selon votre situation. Il dépend notamment de votre historique de crédit, des problèmes présents dans votre dossier et des changements apportés à vos habitudes financières.
Ainsi, une personne qui corrige rapidement une erreur ou réduit son utilisation du crédit peut parfois observer une amélioration plus rapidement.
Cependant, rebâtir un dossier de crédit après plusieurs retards de paiement ou des défauts de paiement demande généralement plus de temps. La constance demeure le facteur le plus important.
Les erreurs qui peuvent nuire au crédit
Certaines habitudes financières peuvent ralentir vos efforts pour améliorer votre score de crédit. Les éviter permet de protéger votre dossier à long terme.
Voici les erreurs les plus fréquentes :
- Oublier un paiement;
- Utiliser une trop grande partie de votre limite de crédit;
- Fermer plusieurs anciens comptes;
- Demander trop souvent du nouveau crédit;
- Ignorer les erreurs dans votre dossier.
De plus, il est important de ne pas utiliser le crédit uniquement pour augmenter votre pointage. Une bonne cote de crédit repose surtout sur une gestion responsable de vos finances.
La carte de crédit comme outil
Une carte de crédit bien utilisée peut vous aider à augmenter votre score de crédit. Elle permet notamment de démontrer votre capacité à emprunter et à rembourser régulièrement.
Pour maximiser cet avantage :
- Utilisez votre carte régulièrement;
- Payez votre solde complet chaque mois;
- Évitez de dépasser une faible partie de votre limite;
- Choisissez une carte adaptée à vos besoins.
Toutefois, accumuler des dettes pour obtenir des récompenses ou des points n’est pas une bonne stratégie. Les avantages d’une carte de crédit doivent toujours rester secondaires à une saine gestion financière.
Une carte de crédit peut également vous permettre d’obtenir des récompenses, comme des points-voyage ou de la remise en argent. Découvrez les cartes qui correspondent à votre profil avant de faire un choix.
Conclusion
Améliorer son score de crédit demande du temps et de la régularité. Les meilleures stratégies reposent sur des habitudes simples : payer ses factures à temps, maintenir une faible utilisation du crédit et surveiller son dossier.
De plus, comprendre les facteurs qui influencent votre pointage vous permet de prendre de meilleures décisions financières.
Enfin, une bonne cote de crédit n’est pas une fin en soi. Elle constitue plutôt un outil qui peut faciliter l’accès au crédit et vous aider à obtenir de meilleures conditions auprès des prêteurs.
Améliorer score de crédit – FAQ
Combien de temps faut-il pour améliorer son score de crédit ?
Le délai varie selon votre dossier. Des changements positifs peuvent apparaître après quelques mois de bonnes habitudes financières.
Quel est un bon score de crédit au Canada ?
Un score supérieur à 700 est généralement considéré comme bon, mais les critères varient selon les prêteurs.
Est-ce que fermer une carte de crédit affecte le score ?
Oui, cela peut réduire votre historique de crédit disponible et augmenter votre utilisation du crédit.
Est-ce que vérifier son score de crédit réduit le pointage ?
Non. Consulter votre propre dossier de crédit n’a généralement pas d’effet négatif.
Comment augmenter rapidement son score de crédit ?
Réduisez votre utilisation du crédit, payez vos factures à temps et corrigez les erreurs dans votre dossier.
Qu’est-ce qui fait baisser un score de crédit ?
Les retards de paiement, les soldes élevés et les demandes fréquentes de crédit peuvent réduire votre pointage.
Notre carte en vedette


- Frais annuels
- 120 $
- Notre évaluation
- 990 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 110 000 points
- Jusqu'au 22 septembre 2026
sur le site d'American Express
Demande sans effet sur votre dossier de créditSoumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.