L’acronyme FIRE veut dire « Financial Independence, Retire Early » et se traduit en français comme suit : « Indépendance Financière, Retraite Anticipée ». C’est un mouvement dont la popularité a explosé depuis quelques années. Plus récemment, on a vu la sortie d’une trilogie sur l’indépendance financière au Québec (Liberté. Un éveil à l’indépendance financière) ainsi que le lancement d’une série documentaire pancanadienne sur TV5-Unis TV (Jeunes et retraités). Dans cet article, on revient sur la définition du mouvement FIRE, mais surtout, on explore les différentes variations du mouvement FIRE.
Le mouvement FIRE (Financial Independence, Retire Early)
À la base, la définition du mouvement FIRE est très simple : augmenter ses revenus, réduire ses dépenses, épargner et investir la différence dans des actifs afin de prendre notre retraite à un jeune âge. C’est tout un défi, mais c’est possible. De plus, ce mouvement partage des éléments avec le frugalisme et le minimalisme à certains égards.
Cependant, cette formule ne s’applique pas à tous. En effet, certains préfèrent se serrer la ceinture pour quitter leur emploi le plus rapidement possible. Ou, du moins, le monde du travail traditionnel. De l’autre côté, il y a des gens qui adorent leur travail et qui veulent continuer de travailler, mais qui sont tout de même intéressés par le volet de l’indépendance financière, car ils souhaitent ne plus avoir de stress financier. Ils veulent aussi avoir la liberté de choisir! Par exemple, de dire « non » a un emploi qu’ils n’aiment pas ou un projet qui ne les intéresse pas.
C’est ainsi que plusieurs variations du mouvement FIRE sont nées…
Les variations les plus fréquentes du mouvement FIRE
Dans le mouvement FIRE, tous ont soif de liberté. Mais, la définition précise diffère d’une personne à l’autre. Pour certains, ce mouvement est synonyme de sécurité financière (indépendance financière). Alors que pour d’autres, ça veut dire « Bye Bye Boss » (retraite anticipée). Puis, entre les deux, il y a une multitude de significations.
Il y a donc plusieurs variations au mouvement FIRE. Mais, laquelle est la plus appropriée pour vous? Continuez votre lecture, car on explore maintenant les différents types de FIRE. Vous pourrez déterminer celui que vous préférez pour ensuite vous fixer un objectif clair et concis.
FIRE traditionnel
Dans la version originale du mouvement FIRE, les gens maximisent l’épargne et l’investissement pour prendre leur retraite. Ces derniers vont parfois ajuster leur mode de vie (réduire leurs dépenses) ou trouver des moyens d’augmenter leurs revenus afin d’accentuer leurs investissements. Les adeptes du mouvement FIRE sont généralement des personnes qui sont aussi intéressées par le frugalisme.
Ils cherchent à atteindre un portefeuille d’investissement se rapprochant de 25X leurs dépenses annuelles afin de retirer un revenu de retraite semblable à leurs dépenses actuelles. Théoriquement, les actifs amassés devraient suffire pour le restant de leurs jours (Règle de 4%).
L’objectif est la retraite traditionnelle, mais surtout, de l’atteindre le plus rapidement possible.
Lean FIRE
La première variation du mouvement FIRE est : Lean FIRE. La personne qui cherche à atteindre le Lean FIRE vise à accumuler assez d’actifs afin de couvrir les dépenses de base. En fait, ces individus ont généralement un train de vie très frugal et désirent conserver ces habitudes à leur retraite.
En étant très minimaliste, il n’est pas nécessaire de mettre en réserve un gros montant. De plus, puisque cet individu a un coût de vie inférieur à la moyenne, il est souvent plus facile d’investir les sous de côté. Est-ce que ces personnes se privent pour abaisser autant leurs dépenses annuelles ? Parfois oui, mais souvent, non. Certaines personnes n’ont simplement pas un train de vie très élevé sans devoir se restreindre.
Le Lean FIRE partage plusieurs de ces principes avec d’autres mouvements, comme le minimalisme et le frugalisme.
Fat FIRE
La deuxième variation du mouvement FIRE est : Fat FIRE. À l’opposé du Lean FIRE, l’individu qui vise le Fat FIRE planifie habituellement un coût de vie supérieur à la moyenne, au moment actuel comme à la retraite.
Par exemple, la plupart des gens sont limités au niveau du nombre de vacances allouées. Les globe-trotters dans l’âme vont probablement voyager plus et mieux à la retraite ! Par conséquent, afin d’avoir ce mode de vie, le montant accumulé doit être plus élevé, plus « gras » (Fat).
Ces personnes peuvent aussi simplement vouloir le Fat FIRE pour se sentir confortables avec leurs stratégies de décaissement (indépendamment des variations boursières) et limiter leur risque de manquer d’argent à la retraite.
Barista FIRE
La troisième variation du mouvement FIRE est : Barista FIRE. Ce type d’indépendance financière se base sur un portefeuille d’investissement afin de subvenir partiellement aux besoins, puis de travailler à temps partiel pour combler le revenu manquant.
L’origine du terme « Barista » provient du fait qu’un emploi chez Starbucks serait suffisant comme revenus supplémentaires. De plus, ils offrent des assurances médicales même si l’on y travaille à mi-temps !
Donc, le portefeuille d’investissement à lui-même n’est pas assez élevé pour atteindre le FIRE traditionnel. Par contre, ça permet de :
Travailler moins, à temps partiel
Changer vers un domaine moins stressant
Avoir une certaine liberté de choisir ses horaires
Continuer de travailler, car on aime ça
Etc.
Et surtout, de profiter un peu plus de la vie puisque le portefeuille n’a pas besoin d’être aussi gros que d’autres types. C’est un mode de vie plutôt intéressant!
Par exemple, une personne ayant un coût de vie de 40 000 $ devra accumuler 1 000 000 $ pour atteindre le FIRE traditionnel (25X les dépenses annuelles). En visant le Barista FIRE, cette même personne pourrait décider de diminuer son objectif de moitié. Chaque année de « retraite », elle pourra alors décaisser 20 000 $ de son portefeuille d’investissement de 500 000 $ et travailler à temps partiel pour couvrir le montant manquant.
Coast FIRE
La quatrième variation du mouvement FIRE est : Coast FIRE. Cette variation repose sur l’effet boule de neige. On travaille fort pour modeler une boule de neige solide et l’on met toute notre énergie pour l’amener au sommet de la montagne. Puis, on la regarde rouler et grossir de façon exponentielle sans effort de plus.
L’idée derrière le Coast FIRE est d’accumuler une importante somme d’argent le plus rapidement possible, puis de laisser les intérêts composés faire leur magie. À un certain moment, il ne sera plus nécessaire de continuer à épargner puisque le portefeuille va fructifier et arriver au chiffre FIRE (FIRE Number) par lui-même. En attendant la retraite, il ne faut pas décaisser ces placements afin de parvenir au montant projeté et avoir confiance dans nos rendements.
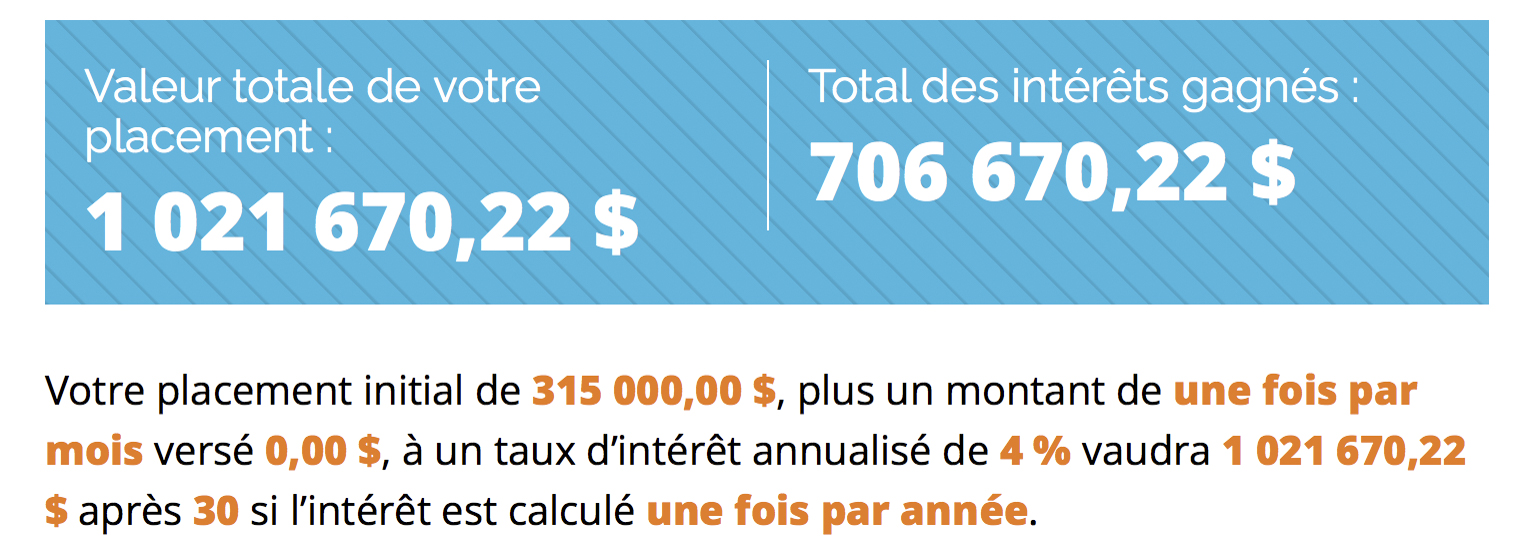
Si l’on reprend l’exemple de la personne qui a un coût de vie de 40 000 $ et qui doit amasser 1 000 000 $ (25 X 40 000 $) pour atteindre le FIRE traditionnel. Si elle réussit à accumuler 315 000 $ à l’âge de 35 ans, elle aura plus de 1 000 000 $ à l’âge de 65 ans. Son argent aura fructifié avec un rendement ultra conservateur de 4 % pendant 30 ans. Durant ces 30 ans, l’épargne n’est plus nécessaire et il faut simplement travailler pour subvenir à notre coût de vie actuel.
Tout comme le Barista FIRE, le Coast FIRE peut faire des choix avec une certaine liberté et avec moins de stress.
Voici un calculateur en ligne qui permet de calculer le montant d’épargne nécessaire afin d’atteindre le Coast FIRE.
Dans le régime enregistré d’épargne-retraite (REER), votre argent fructifie à l’abri de l’impôt et vos retraits seront imposés selon votre taux marginal d’imposition.
CELI
Dans le compte d’épargne libre d’impôt (CELI), votre argent fructifie aussi à l’abri de l’impôt. Mais, les retraits ne seront pas imposés. Contrairement au REER, le CELI ne bénéficie pas de déductions fiscales.
CELIAPP
Dans le compte d’épargne libre d’impôt pour l’achat d’une première propriété (CELIAPP), votre argent fructifie à l’abri de l’impôt et vos retraits ne seront pas imposés pour l’achat d’une première propriété admissible. Sans oublier que vous bénéficiez de déductions fiscales pour vos cotisations. Avec un CELIAPP, l’argent que vous avez épargné ne sera pas disponible (liquide) à votre retraite. Mais, ce véhicule d’épargne vous aura permis d’obtenir des avantages fiscaux pendant votre parcours vers l’indépendance financière (FIRE), en plus d’être utilisé pour acheter un actif immobilier.
Compte non enregistré
Dans le compte non enregistré (hors REER et CELI), vos gains en capital seront imposés uniquement à la vente de votre placement (lors de la réalisation), alors que vos revenus d’intérêts et de dividendes seront imposés d’année en année. Le REER et le CELI devraient généralement être maximisés avant de vous tourner vers les comptes non enregistrés.
Lorsqu’on parle de REER et CELI, il faut comprendre que ce sont des véhicules de placement et non des placements. Un véhicule n’est pas mieux à une banque ou sur une plateforme plus qu’une autre. Tout dépend de ce que vous choisissez de mettre dedans :
Les décisions de placement vous appartiennent. Mais, sachez que pour investir dans ces actifs financiers, vous devrez ouvrir un compte de courtage auprès d’un courtier en ligne, par exemple :
Stratégie de décaissement pour minimiser l’impact fiscal
L’importance d’utiliser les véhicules d’épargne mentionnés précédemment est au niveau de la stratégie de décaissement. En effet, lorsqu’on parle d’accumuler notre chiffre FIRE, ce dernier sera composé d’une combinaison de : REER, CELI et comptes non enregistrés de placement. Dans d’autres cas, on pourrait aussi parler d’immobilier locatif qui génère un flux de trésorerie positif. Mais, pour simplifier nos explications et nos exemples, on se limite aux placements en bourse.
Par exemple, lors du décaissement de notre unique revenu de 40 000 $, ce montant sera quasi net d’impôt si :
10 000 $ proviennent du REER (imposable au taux marginal)
20 000 $ proviennent du CELI (non imposable)
10 000 $ proviennent des comptes non enregistrés (imposable en fonction du type de rendement : gain en capital, dividendes non déterminés et déterminés, revenus d’intérêt)
Conclusion
Lorsqu’il est question du mouvement FIRE, il n’y a pas une seule solution unique. Il y en a pour tous les goûts! Pour certains, l’indépendance financière (les lettres « FI » de FIRE) est ce qui est le plus important. Pour d’autres, la retraite anticipée (les lettres « RE » de FIRE) l’est tout autant.
En espérant qu’une des variations du mouvement FIRE présentées dans cet article correspond à vos valeurs et à vos objectifs financiers. À chacun sa stratégie et ses projets de vie !
Voici des lectures intéressantes, dont plusieurs blogues de la communauté FIRE du Québec :
150 $ⓘEstimation Milesopedia la première annéeValeur de la première annéeFrais annuels remboursés150 $Total150 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
Estimation Milesopedia la première annéeⓘValeur de la première annéeFrais annuels remboursés150 $Total150 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
Avec Milesopedia, profitez d’une offre exclusive : les frais annuels de la première année vous sont remboursés avec la Carte Mastercard World Elite de la Banque Nationale. Cette offre est exclusivement disponible sur le réseau Milesopedia, du 30 juin au 4 novembre 2026.
Remboursement des frais annuels de la première année (une valeur de 150 $) pour le titulaire principal. Ces frais sont portés au compte de votre nouvelle carte, puis remboursés sous forme de crédit à votre relevé, dans les cinq mois suivant l’ouverture de votre compte, à condition qu’il demeure ouvert et en règle.
La Carte Mastercard World Elite de la Banque Nationale est la meilleure carte de crédit Mastercard de la BNC.
Avec cette carte, vous obtenez jusqu’à 5 points par dollar pour vos achats :
5 points par dollar pour l’épicerie et les restaurants
2 points par dollar pour l’essence et les recharges électriques
2 points par dollar pour les factures récurrentes
2 points par dollar pour Voyage À la carte
1 point par dollar pour tous les autres achats
Et vu qu’il s’agit d’une carte de crédit Banque Nationale Mastercard, vous pouvez l’utiliser chez Costco.
Avec cette carte, vous avez accès à un crédit voyage annuel de 150 $ que vous pouvez utiliser dans n’importe quelle de ces catégories :
Stationnement à l’aéroport
Frais de bagages
Sélection de sièges
Accès aux salons d’aéroport
Surclassement de billets d’avion
De plus, vous pouvez bénéficier d’un accès aux salons d’aéroports DragonPass et d’un accès illimité au Salon Banque Nationale à Montréal-Trudeau.
Enfin, Milesopedia a élu en 2023, 2024, 2025 et 2026 la Carte Mastercard World Elite de la Banque Nationale comme la Meilleure Carte de Crédit Voyage.
Mentions légales
MD Mastercard et World Elite sont des marques déposées, et le concept de cercles est une marque de commerce de Mastercard International Incorporated. La Banque Nationale est un usager autorisé.
MD Le logo RÉCOMPENSES À LA CARTE est une marque de commerce déposée de la Banque Nationale du Canada.
MD SALON BANQUE NATIONALE DU CANADA est une marque de commerce déposée de la Banque Nationale du Canada.
MD PLAN RÉCOMPENSES À LA CARTE est une marque de commerce déposée de la Banque Nationale du Canada.
MD Apple Pay est une marque de commerce déposée d’Apple inc. enregistrée aux États-Unis et dans d’autres pays. Apple inc. n’est pas un commanditaire ou un participant des Solutions bancaires mobiles de la Banque Nationale.
MD Google Pay est une marque de commerce déposée de Google LLC. L’utilisation de cette marque de commerce est assujettie aux Autorisations de Google inc.
MC VOYAGE À LA CARTE est une marque de commerce de la Banque Nationale du Canada. L’agence Voyage À la carte est une propriété de Transat Distribution Canada inc. et est titulaire d’un permis du Québec (n° 753141).
MC RÉCOMPENSES À LA CARTE est une marque de commerce de la Banque Nationale du Canada.
MD LE TOTAL, LE CONNECTÉ et BANQUE NATIONALE sont des marques de commerce déposées de la Banque Nationale du Canada.
* MastercardMD World EliteMD
La carte de crédit MastercardMD World EliteMD de la Banque NationaleMD a été élue meilleure carte de crédit Mastercard par Milesopedia en 2026, 2025 et 2024.
La carte de crédit MastercardMD World EliteMD de la Banque NationaleMD a été élue meilleure carte de crédit pour les voyages par Milesopedia en 2026, 2025 et 2024.
Chaque année, Milesopedia examine les offres de cartes de crédit des plus grandes institutions financières et établit son Classement selon plus de 150 critères tels que les frais, l’offre de bienvenue, le revenu minimum requis, le nombre de points par catégorie, les crédits au compte, les assurances, les accès aux salons d’aéroports, etc.
Certaines restrictions s’appliquent. Pour de plus amples informations, consultez la section Plan récompenses ou les Règles du plan applicables à l’accumulation de points.
Délai de grâce :
Aucun intérêt n’est imputé sur les achats effectués pendant le mois si la ou le titulaire acquitte le montant intégral de son compte dans les vingt et un (21) jours suivant la date du relevé de compte. Ce délai de grâce ne s’applique pas aux avances de fonds et aux transferts de solde. Paiement minimum : si le solde de votre compte est inférieur à 10 $, vous devez payer le solde en entier. Si vous résidez dans la province de Québec, votre paiement minimum correspond à 5 % du solde de votre compte, plus tout montant en retard, ou à 10 $, soit le montant le plus élevé des deux. Si vous résidez à l’extérieur du Québec, votre paiement minimum correspond à 2,5 % du solde du compte de carte de crédit, plus tout montant en retard, ou 10 $, soit le montant le plus élevé des deux. Relevé de compte : un relevé de compte est envoyé mensuellement.
Tableau d’exemples des frais de crédit calculés sur une période de 30 jours
Taux d’intérêt annuel
500 $
3 000 $
22,49 %
9,24 $
55,45 $
20,99 %
8,63 $
51,76 $
13,2 %
5,53 $
33,16 $
9,2 %
3,78 $
22,68 $
*Taux d’intérêt variable en vigueur au 1er septembre 2021.
Les transferts de solde et avances de fonds sont sous réserve d’une approbation de crédit de la Banque Nationale. Chaque montant transféré ne peut être inférieur à 250 $.
Exclusif aux titulaires de la carte Mastercard World Elite. La présentation de la carte de crédit physique et de la carte d’embarquement est requise pour accéder au salon.
Le Salon Banque NationaleMD est accessible aux clientes et clients voyageant sur des vols internationaux uniquement (excluant les vols vers le Canada et les États-Unis).
Vous bénéficiez d’un accès gratuit et illimité en compagnie d’un invité et de deux enfants âgés de 12 ans et moins.
Jusqu’au 4 octobre 2026 (date sujette à changement), les clientes et clients peuvent entrer dans le Salon Banque Nationale trois heures avant l’heure de départ de leur vol. À partir du 5 octobre 2026 (date sujette à changement), l’accès sera autorisé pour une durée maximale de 2 heures (3 h pour la clientèle qui possède une carte de crédit MastercardMD World EliteMD de Gestion privée 1859MD).
Les clientes et clients de la Banque Nationale qui ne sont pas titulaires de la carte MastercardMD World EliteMD peuvent aussi accéder au salon actuel en respectant une base de tarifs en vigueur et en bénéficiant d’un rabais de 25 % sur ces tarifs :
63,24 $ taxes incluses pour les adultes (hors rabais)
40,24 $ taxes incluses pour les enfants âgés de 2 à 12 ans (hors rabais)
gratuit pour les enfants de moins de 2 ans (hors rabais)
Le tarif d’entrée peut être modifié sans préavis et est sous la responsabilité de l’opérateur du salon.
Sous réserve de présenter les pièces justificatives requises de la manière et dans le délai prescrit. Certaines conditions peuvent s’appliquer. Seul le titulaire principal d’une carte de crédit Mastercard World Elite de la Banque Nationale (Titulaire) dont le compte est en règle peut demander un « Remboursement frais de voyage ». Par « compte en règle », on entend un compte relié à la carte de crédit et ne contrevenant d’aucune façon à la Convention régissant l’utilisation de la carte de crédit et sur lequel aucune restriction n’est applicable. À titre d’exemple et de façon non limitative, les frais annuels qui s’y rattachent doivent avoir été acquittés intégralement. Le remboursement maximum de 150 $ peut être demandé du 1er janvier au 31 décembre de chaque année.
Les dépenses admissibles sont :
stationnement à l’aéroport
frais de bagages
sélection de sièges
accès aux salons d’aéroport dans le monde entier
surclassement de billets d’avion
Une demande de remboursement doit être faite dans les 60 jours suivant la date de l’achat. Les frais de voyage doivent être portés au compte de carte de crédit Mastercard World Elite de la Banque Nationale. Le remboursement maximum de 150 $ est applicable par compte. Veuillez prévoir un délai maximal de 7 jours ouvrables pour le traitement du remboursement à compter de la date de soumission de votre demande. La Banque Nationale se réserve le droit de demander des pièces justificatives supplémentaires pour des fins de validations (ex: factures). Vous devez conserver tous les reçus et toutes les pièces justificatives pour une période de 12 mois à partir de la date à laquelle vous avez fait votre demande de remboursement. Un remboursement inutilisé une année ne peut être reporté à l’année suivante. Vous pouvez faire votre demande en ligne au recompenses.bnc.ca ou en communiquant au 1 800 341-8083 (sans frais) afin qu’un agent vous assiste avec votre demande de remboursement de frais de voyage.
L’accumulation de points sur les dépenses d’épicerie et restaurant dépend du montant mensuel brut total porté au compte de carte de crédit, toutes catégories confondues. Obtenez 5 points par dollar d’achat sur les dépenses admissibles d’épicerie et restaurant. L’accumulation de 5 points par dollar d’achat est valide pour la première tranche de 2 500 $ d’achats mensuels bruts porté au compte. Au-delà de ce montant, les dépenses admissibles d’épicerie et restaurant donneront droit à l’accumulation de 2 points par dollar d’achat. Le calcul du montant des achats mensuels bruts est en fonction de la facturation mensuelle. Un achat d’épicerie désigne un achat effectué dans un commerce dont l’activité principale est de vendre des aliments tels une épicerie, une épicerie fine, un supermarché, une fruiterie ou un magasin d’alimentation spécialisé. Les abonnements aux services de prêts à cuisiner et les services de livraison de repas sont admissibles. Sont donc exclus de cette définition, entre autres, les commerces de détail et magasins à grande surface dont l’activité principale est de vendre des denrées autres qu’alimentaires. Certains commerçants peuvent vendre des produits ou des services identiques ou semblables à ceux des commerçants admissibles, ou sont des commerçants distincts situés dans les mêmes locaux que les commerçants admissibles, mais sont classés par Mastercard dans des catégories différentes. Les achats effectués auprès d’autres commerçants ne donnent droit qu’aux points récompenses de base. Un achat en restaurant désigne un achat effectué dans un restaurant, incluant les restaurants à service rapide, bars, discothèques, boîtes de nuit et tavernes. Pour consulter la liste complète des codes Mastercard associés aux commerçants admissibles, téléchargez le document des conditions du Plan récompenses À la carteMD.
Ces protections s’appliquent si les achats ou la location sont réglés en partie avec la carte avant le départ, à l’exception, si applicable, de l’assurance médico-hospitalière hors province de résidence pour laquelle il n’est pas nécessaire de porter l’achat d’un voyage à la carte et de la protection en cas de retard de bagage où la totalité du coût du transport doit avoir été portée à la carte. Toutes ces protections s’appliquent au titulaire de carte principale, son conjoint et/ou leurs enfants à charge lorsque ceux-ci (conjoint et enfants à charge) voyagent avec le titulaire de carte. La prolongation de garanties s’applique sur la majorité des articles neufs achetés avec la carte, au Canada ou à l’étranger pour autant que la garantie du fabricant soit existante et valable au Canada. Certaines conditions, limitations et restrictions s’appliquent. Pour plus d’information et de détails concernant votre couverture d’assurance, veuillez consulter le certificat d’assurance lié à votre carte.
Sous réserve de l’approbation de crédit de la Banque Nationale.
Certaines conditions s’appliquent. Visitez mastercard.ca pour de plus amples renseignements. Consultez toutes les conditions et modalités de crédit de la carte.
Pour obtenir 2 points par dollar d’achat, vous devez régler vos achats d’essence ou de recharge électrique dans une station-service ou dans certains magasins à grande surface. Certains commerçants peuvent vendre des produits ou des services identiques ou semblables à ceux des commerçants admissibles, ou sont des commerçants distincts situés dans les mêmes locaux que les commerçants admissibles, mais sont classés par Mastercard dans des catégories différentes. Les achats effectués auprès d’autres commerçants ne donnent droit qu’aux points récompenses de base. Pour consulter la liste complète des codes Mastercard associés aux commerçants admissibles, télécharger le document des conditions du Plan récompenses À la carteMD.
Les paiements de factures récurrentes sont définis comme des paiements effectués mensuellement ou régulièrement et qui sont automatiquement prélevés par le commerçant sur votre carte Mastercard World Elite Banque Nationale. Ce ne sont pas tous les commerçants qui offrent des paiements récurrents, et ce ne sont pas tous les paiements récurrents qui sont considérés comme des paiements de factures récurrentes. Par conséquent, certains paiements pourraient ne pas donner droit aux points récompenses accélérés.
Pour obtenir 2 points par dollar d’achat, vous devez régler vos achats admissibles via la section de l’agence Voyage À la carteMC de notre site Récompenses À la carteMC.
Par exemple, si vous dépensez mensuellement 400 $ pour l’épicerie, 200 $ pour l’essence, 100 $ pour factures récurrentes et 150 $ d’autres achats, les 850 $ dépensés généreront 2 750 points, répartis de la manière suivante : 2 000 points pour les dépenses à l’épicerie (puisque le montant mensuel brut total est de 850 $, soit moins de 2 500 $), 400 points pour les dépenses en essence, 200 points pour factures récurrentes et 150 points pour autres achats.
Assurance allant jusqu’à 1 000 $ en cas de bris, de perte ou de vol d’appareils mobiles pour une période maximale de 2 ans, suivant la date d’achat. Sous condition d’achat de l’appareil avec la carte Mastercard World Elite Banque Nationale ou abonnement de service de téléphonie réglé par paiements récurrents depuis votre carte Mastercard Platine Banque Nationale à compter du 1er septembre 2022. Pour toutes les conditions, veuillez consulter le certificat d’assurance lié à votre carte.
Frais annuels
Carte principale150 $
Carte additionnelle50 $
Revenu annuel exigé
Individuel80 000 $
Familial150 000 $
Frais de conversion
2,5 %
Taux d'accumulation
5xRestaurants
5xÉpicerie
2xEssence et véhicules électriques
2xVoyage
2xFactures et paiements récurrents
1xTous les achats
Valeur
Valeur 1re année778 $
Valeur 2e année923 $
Avantages de la carte
Accès aux salons d'aéroport400 $
Crédits voyageInclus
Assurances voyage
Médicale voyage (moins de 55 ans)Jusqu'à 5 000 000 $ / 60 jours
Médicale voyage (55 à 64 ans)Jusqu'à 5 000 000 $ / 31 jours
Médicale voyage (65 ans et plus)Jusqu'à 5 000 000 $ / 15 jours
Annulation de voyageJusqu'à 2 500 $
Interruption de voyageJusqu'à 5 000 $
Bagage retardéJusqu'à 500 $
Bagage perduJusqu'à 1 000 $
Retard de volJusqu'à 500 $
Accident en voyageInclus
Protections d'achat
Protection d'achatInclus
Garantie prolongée+2 ans
Appareil mobileJusqu'à 1 000 $ / 2 ans
Location de véhiculeJusqu'à 65 000 $ / 48 jours
Questions fréquemment posées sur le mouvement FIRE
C’est quoi, le mouvement FIRE ?
L’acronyme FIRE veut dire « Indépendance financière, retraite anticipée ». Le mouvement FIRE repose sur les principes suivants : augmenter ses revenus, réduire ses dépenses, épargner et investir la différence dans des actifs (bourse ou immobilier) afin de prendre notre retraite à un jeune âge. C’est tout un défi, mais c’est possible.
Comment calculer le chiffre requis pour être FIRE ?
Le chiffre requis pour être FIRE (le FIRE Number) est l’équivalent de 25X vos dépenses annuelles. Par exemple, si vos dépenses annuelles sont 40 000 $, vous devez accumuler 1 000 000 $ en placements.
Quel montant doit-on épargner pour être FIRE ?
Selon la Règle de 4 %, vous devez accumuler un portefeuille d’investissement de l’équivalent de 25X vos dépenses annuelles afin de garder le même rythme de vie à la retraite et ne pas manquer d’argent.
990 $ⓘEstimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
Estimation Milesopedia la première annéeⓘValeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
Demande sans effet sur votre dossier de créditⓘSoumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
La Carte Marriott BonvoyMD American ExpressMD* est la meilleure carte de crédit au Canada pour obtenir des nuits d’hôtel gratuites.
Les nouveaux et nouvelles titulaires peuvent obtenir jusqu’à 110 000 points Marriott BonvoyMD avec l’offre en cours :
Obtenez 80 000 points après avoir porté un total de 6 000 $ à votre Carte au cours de vos 6 premiers mois d’adhésion.
En plus, obtenez 30 000 points en effectuant un achat au cours de votre 15e mois d’adhésion à la Carte.
Cette offre se termine le 22 septembre 2026. Les frais annuels sont de 120 $, et les Cartes supplémentaires sont sans frais : vous pouvez donc ajouter votre partenaire ou un membre de votre famille sans coût additionnel.
Chaque année après votre premier anniversaire d’adhésion, vous recevez un certificat annuel d’une nuit gratuite échangeable pour une réservation d’une valeur pouvant atteindre 35 000 points dans les hôtels et complexes participants partout dans le monde. À une valorisation de 0,9 ¢ par point Marriott Bonvoy, ce certificat vaut environ 315 $, ce qui couvre à lui seul largement les 120 $ de frais annuels. C’est la principale raison de conserver cette Carte année après année plutôt que de l’annuler.
Pour en tirer le maximum, visez une nuit dont le prix s’approche du plafond de 35 000 points.
La Carte vous donne aussi 15 nuits-Élite par année civile et le statut Marriott Bonvoy Élite Argent automatiquement. Ces nuits comptent pour le palier Élite suivant : vous commencez donc chaque année avec 15 nuits d’avance.
Vous accédez automatiquement au statut Élite Or lorsque vous atteignez 30 000 $ d’achats sur la Carte dans une année, ou lorsque vous combinez 10 nuits payées admissibles dans la même année civile avec les 15 nuits-Élite de votre Carte.
Les points Marriott Bonvoy sont généralement valorisés à 0,9 ¢ chacun. Sur cette base, l’offre de bienvenue de 110 000 points vaut environ 990 $, et un certificat annuel utilisé à son plafond de 35 000 points vaut environ 315 $.
Les points Marriott Bonvoy donnent leur pleine valeur sur les nuits gratuites plutôt que sur les cartes-cadeaux ou la marchandise : c’est donc sur les séjours qu’elle permet d’obtenir que cette Carte doit être jugée.
Vous obtenez 5 points par dollar pour vos achats admissibles dans les établissements Marriott Bonvoy participants et 2 points par dollar sur tous vos autres achats. Les points s’échangent contre des nuits gratuites, sans dates d’exclusion, dans plus de 7 000 hôtels partout dans le monde.
La Carte s’accompagne d’un solide ensemble de protections : assurance accident de voyage de 500 000 $, retard de vol, retard de bagages, perte ou vol de bagages et cambriolage à l’hôtel ou au motel à 500 $ chacune, vol et dommages pour voitures de location jusqu’à 85 000 $ pour des locations d’au plus 48 jours, Protection-Achat de 90 jours et Garantie-Achat prolongée d’un an.
Deux éléments à prévoir : les frais de conversion de 2,5 % sur les achats effectués en devises étrangères, et le taux d’intérêt de 21,99 % sur les achats, qui font de cette Carte une carte à payer en entier chaque mois. Comme toutes les Cartes d’American Express Canada, aucun revenu minimum n’est exigé, et vous pouvez vérifier si vous seriez approuvé.e avant de présenter votre demande, sans incidence sur votre pointage de crédit.
Mentions légales
American Express n’est pas responsable du maintien ni de la surveillance de l’exactitude des renseignements figurant sur ce site Web. Pour connaître tous les détails et obtenir des renseignements à jour sur les produits, cliquez sur le lien « Souscrire ». Si vous demandez une Carte d’American Express et que votre demande est approuvée, nous pourrions être rémunérés par American Express, et cette rémunération pourrait être financière.
Frais annuels
Carte principale120 $
Carte additionnelle0 $
Revenu annuel exigé
Individuel0 $
Familial0 $
Frais de conversion
2,5 %
Taux d'accumulation
5xHôtels Marriott Bonvoy
2xTous les achats
Valeur
Valeur 1re année1 437 $
Valeur 2e année312 $
Assurances voyage
Bagage retardéJusqu'à 500 $
Bagage perduJusqu'à 500 $
Retard de volJusqu'à 500 $
Vol à l'hôtelJusqu'à 500 $
Accident en voyageJusqu'à 500 000 $
Protections d'achat
Protection d'achatInclus
Garantie prolongée+1 ans
Location de véhicule (primaire)Jusqu'à 85 000 $ / 48 jours
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.