Inflation alimentaire : ce que pensent nos lecteurs

Chargement de l’article…
Avec une hausse des prix de l’épicerie de 3,5 % sur un an (avril 2026, Statistique Canada), l’inflation alimentaire reste l’une des principales préoccupations des consommateurs canadiens. Pour mieux comprendre comment cette pression est vécue au quotidien, la rédaction de Milesopedia a sondé une partie de sa communauté entre le 1er et le 8 juin 2026.
Notre enquête couvre deux volets. D’abord, la perception de la hausse des prix et son effet sur le budget des ménages. Ensuite, l’usage des programmes de récompenses comme stratégie pour amortir ces coûts. Pour comparer les options évoquées plus bas, vous pouvez aussi consulter notre page des meilleures cartes de crédit et notre sélection des meilleures cartes pour l’épicerie. Voici les principaux constats.
| Constat | Part des répondants |
|---|---|
| Ont vu leur épicerie augmenter sur 12 mois | 96 % |
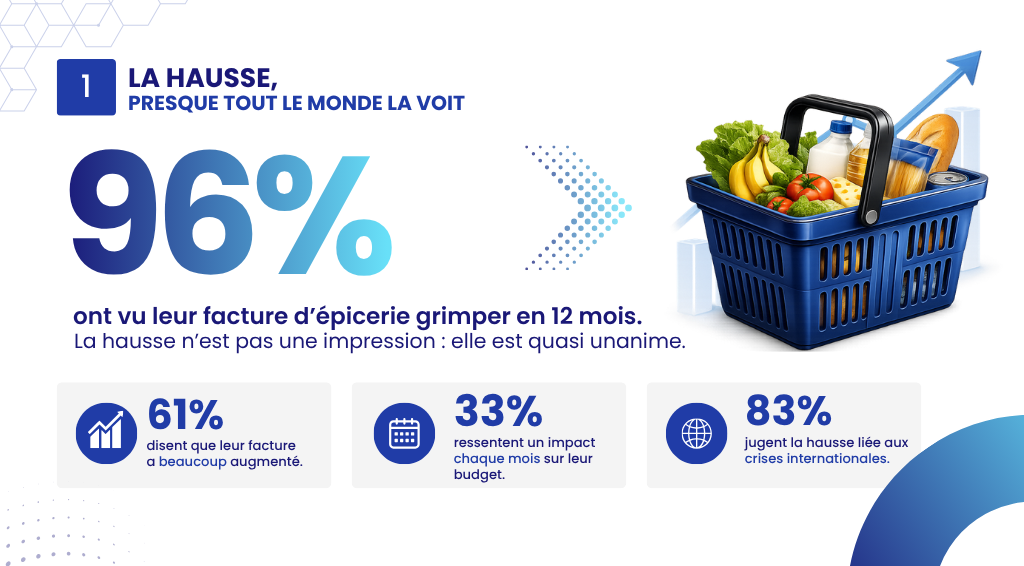
| … dont « beaucoup augmenté » | 61 % |
| Ont changé leurs habitudes d’achat | 70 % |
| Connaissent bien les programmes de récompenses | 94 % |
| Utilisent un programme à chaque épicerie | 85 % |
| Jugent que les programmes compensent peu ou pas la hausse | 49 % |
Le constat est largement partagé : la quasi-totalité des répondants ressent la hausse des prix à l’épicerie. Son effet sur le budget reste souvent jugé gérable, mais il est bien réel au quotidien.
La perception de la hausse est presque unanime sur les douze derniers mois. Six répondants sur dix (60,5 %) estiment que le coût de leur panier a beaucoup augmenté, tandis que 36 % jugent qu’il a un peu augmenté. Au total, plus de 96 % constatent donc une hausse. À l’inverse, seuls 1,5 % trouvent leur panier stable et 2 % ne savent pas se prononcer.
| Évolution du panier sur 12 mois (N = 203) | Nb | % |
|---|---|---|
| Il a beaucoup augmenté | 123 | 60,5 % |
| Il a un peu augmenté | 73 | 36 % |
| Je ne saurais pas dire | 4 | 2 % |
| Il est resté stable | 3 | 1,5 % |
Si la hausse est presque universelle, son effet sur les finances varie d’un ménage à l’autre. La moitié des répondants (50,2 %) décrivent un impact modéré : ils remarquent l’augmentation, mais s’ajustent sans trop de difficulté. Cependant, 33 % ressentent les effets chaque mois sur leur budget (réponses « important » et « très important » combinées). À l’opposé, seulement 16,7 % parlent d’un impact faible ou nul.
| Impact sur le budget mensuel (N = 203) | Nb | % |
|---|---|---|
| Modéré : je m’ajuste sans trop de stress | 102 | 50,2 % |
| Important : je le sens chaque mois | 60 | 29,6 % |
| Faible : quelques dollars de plus | 21 | 10,3 % |
| Nul : aucun impact | 13 | 6,4 % |
| Très important : choix difficiles | 7 | 3,4 % |
Autrement dit, la situation ne force pas encore la majorité des ménages à des choix difficiles. Néanmoins, la pression du coût de l’épicerie demeure bien présente et largement ressentie.
Face à la hausse, les consommateurs ne se contentent pas de constater : ils adaptent aussi leurs comportements. Plus de sept répondants sur dix (70,1 %) ont modifié leurs habitudes d’achat, dont 10,7 % de façon importante. La majorité (59,4 %) parle de petits ajustements, signe que l’adaptation se fait par petites touches plutôt que par des changements radicaux. À l’inverse, près de trois sur dix (29,9 %) n’ont pas vraiment changé leurs habitudes.
| Avez-vous modifié vos habitudes ? (N = 197) | Nb | % |
|---|---|---|
| Oui, un peu | 117 | 59,4 % |
| Non, pas vraiment | 59 | 29,9 % |
| Oui, beaucoup | 21 | 10,7 % |
Quant aux stratégies adoptées, les répondants privilégient avant tout celles qui optimisent leurs achats sans tout bouleverser. La comparaison des prix entre enseignes arrive largement en tête (71,1 %). Viennent ensuite les marques maison (39,1 %) puis les coupons et applications de rabais (34 %). Les approches plus contraignantes restent minoritaires : 24,4 % coupent dans certaines catégories et seulement 9,6 % ont changé d’enseigne préférée.
| Habitudes adoptées (N = 197, choix multiples) | Nb | % |
|---|---|---|
| Compare davantage les prix entre enseignes | 140 | 71,1 % |
| Achète plus de marques maison | 77 | 39,1 % |
| Utilise des coupons ou applis de rabais | 67 | 34 % |
| Coupe dans certaines catégories (viande, frais…) | 48 | 24,4 % |
| Achète en vrac ou en gros formats | 35 | 17,8 % |
| A changé d’enseigne préférée | 19 | 9,6 % |
Au-delà de la hausse déjà observée, c’est surtout l’évolution future qui inquiète. Plus des trois quarts des répondants (77,6 %) se disent assez ou très préoccupés par une nouvelle augmentation dans les prochains mois, dont 23,5 % très préoccupés. À l’inverse, moins d’un sur quatre (22,5 %) se dit peu ou pas inquiet. L’inflation alimentaire n’est donc pas perçue comme un phénomène passager, mais comme une préoccupation durable.
| Préoccupation face à l’évolution future (N = 196) | Nb | % |
|---|---|---|
| Assez préoccupé(e) | 106 | 54,1 % |
| Très préoccupé(e) | 46 | 23,5 % |
| Peu préoccupé(e) | 39 | 19,9 % |
| Pas du tout préoccupé(e) | 5 | 2,6 % |
Rappelons d’abord que les membres de la communauté Milesopedia connaissent mieux que la moyenne les programmes de récompenses, les cartes de crédit et les stratégies d’optimisation. Les données qui suivent reflètent donc l’opinion d’utilisateurs déjà aguerris, pas celle de la population canadienne. C’est précisément ce qui rend leurs constats révélateurs.
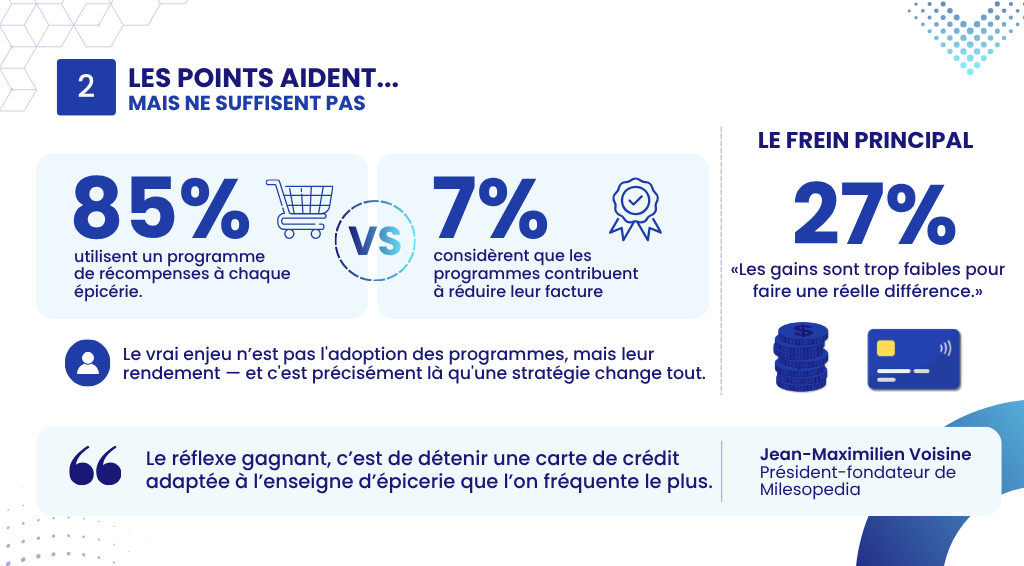
Les programmes offerts par les épiceries sont largement connus de nos répondants : plus de neuf sur dix (93,9 %) disent les connaître très bien ou assez bien, dont 51,8 % très bien. Pourtant, malgré cette maîtrise, ils restent sceptiques sur leur capacité à compenser la hausse. Près de la moitié (49,5 %) jugent qu’ils aident très peu ou pas du tout, et à peine 7,1 % estiment qu’ils réduisent beaucoup la facture. Ces programmes sont donc perçus comme un complément utile plutôt que comme une vraie solution à l’inflation.
| Les programmes compensent-ils la hausse ? (N = 196) | Nb | % |
|---|---|---|
| Oui, un peu | 81 | 41,3 % |
| Très peu | 71 | 36,2 % |
| Pas du tout | 26 | 13,3 % |
| Oui, beaucoup | 14 | 7,1 % |
| Je ne sais pas | 4 | 2 % |
Contrairement à certaines idées reçues, la complexité ou le manque de confiance ne sont pas les principaux freins. La majorité (64,5 %) ne rencontre aucun obstacle particulier et estime déjà bien utiliser ces programmes. Parmi ceux qui pointent un frein, le reproche dominant porte sur la valeur des récompenses : près d’un quart (27,4 %) jugent les gains trop petits pour faire une réelle différence. Le temps requis et la complexité arrivent loin derrière.
| Principaux freins (N = 197, choix multiples) | Nb | % |
|---|---|---|
| Aucun frein, je les utilise déjà bien | 127 | 64,5 % |
| Les gains sont trop petits | 54 | 27,4 % |
| Ça me prend trop de temps | 16 | 8,1 % |
| Je ne sais pas combien je gagne vraiment | 15 | 7,6 % |
| Je trouve ça trop compliqué | 7 | 3,6 % |
| Je n’ai pas confiance | 1 | 0,5 % |
Le vrai sujet n’est donc pas l’adoption des programmes, mais leur rendement. Et c’est précisément là qu’une stratégie change tout.
Disons-le franchement : accumuler des points ne fait pas baisser le prix affiché en rayon. Mais ce n’est pas la bonne façon de mesurer leur valeur. Un point est une valeur différée : bien accumulé et bien échangé, il revient sous forme de rabais d’épicerie, de crédit-voyage ou de remise en argent. La vraie question n’est pas « est-ce que les points effacent l’inflation ? », mais « est-ce que je laisse de l’argent sur la table chaque semaine ? ». Voici les cinq leviers qui font la différence entre un usage passif et une vraie stratégie.
Le problème pointé par nos répondants, « les gains sont trop petits », décrit donc surtout un usage passif. Activés, ces cinq leviers transforment des points anecdotiques en valeur concrète et récupérable.
La stratégie la plus efficace consiste à combiner le programme de fidélité de l’enseigne avec une carte de crédit adaptée à ses habitudes d’achat : la bonne carte au bon endroit.
Les points ne font pas de miracle : même les personnes les plus organisées ont du mal à compenser la hausse. En revanche, payer avec la bonne carte, au bon endroit, c’est 400 à 600 $ par année qui restent dans le portefeuille d’une famille. Le réflexe gagnant, c’est de détenir une carte adaptée à l’enseigne que l’on fréquente le plus, que ce soit Maxi, IGA, Metro ou Costco. Le problème n’est pas de connaître les programmes : c’est de savoir comment en tirer des économies concrètes au quotidien.
Jean-Maximilien Voisine, président-fondateur de Milesopedia
Tous les programmes ne se valent pas, et leur efficacité dépend souvent de l’enseigne fréquentée. En associant le programme de fidélité d’un détaillant à une carte de crédit adaptée, vous maximisez vos récompenses et récupérez une part non négligeable de vos dépenses. Voici un panorama des meilleures combinaisons.
| Enseigne / Profil | Carte recommandée | Programme | Avantage à l’épicerie |
|---|---|---|---|
| Maxi | Carte World Elite Mastercard de Banque Nationale | PC Optimum | Bonifie les promotions PC Optimum dans l’écosystème Loblaw. |
| IGA | Carte American Express Or de Banque Scotia | Scène+ | Accumulation accélérée de points Scène+ utilisables sur l’épicerie. |
| Metro | Carte Cobalt American Express | Moi | L’une des cartes les plus avantageuses au Canada pour l’alimentation. |
| Metro (sans frais) | Carte moi RBC Visa | Moi | Sans frais annuels, pour accumuler des points Moi simplement. |
| Costco | Carte World Elite Mastercard de Rogers + adhésion Exécutive | Récompenses Rogers + Costco | Jusqu’à 4 % de retour combiné sur les achats Costco. |
| Clients Loblaw (Maxi, Provigo, Pharmaprix…) | Carte World Elite Mastercard PC | PC Optimum | Accumulation bonifiée dans tout l’écosystème Loblaw. |
| Polyvalente (épicerie + essence) | Carte Neo Mastercard World Elite | Neo Rewards | Récompenses intéressantes chez de nombreux partenaires alimentaires et d’essence. |
Concrètement, une famille qui dépense environ 800 $ par mois à l’épicerie, soit 9 600 $ par an, peut récupérer entre 400 $ et 575 $ par année en récompenses avec une carte adaptée à son enseigne principale, sans rien changer au contenu de son panier. Ces gains ne compensent pas entièrement la hausse, mais ils en atténuent une partie de façon concrète et durable.
Si vous trouvez les points trop compliqués, les cartes à remise en argent règlent la question : le retour tombe directement sur votre relevé, sans calcul ni échange. Trois cartes dominent la catégorie épicerie. Voici ce qu’elles rapportent sur un budget de 9 600 $ par année (800 $ par mois).
| Carte | Taux à l’épicerie | Remise sur 9 600 $/an | Frais annuels |
|---|---|---|---|
| Carte Visa Infinite +* Momentum Scotia | 4 % (sans plafond à l’épicerie) | 384 $ | 120 $ |
| Carte Dividendes CIBC Visa Infinite | 4 % épicerie et essence | 384 $ | 120 $ |
| Carte Mastercard BMO Remises World Elite | 5 % (sur les premiers 500 $/mois) | 336 $ | 120 $ |
Le 5 % de la BMO Remises World Elite affiche le taux le plus élevé, mais il s’applique seulement sur les premiers 500 $ d’épicerie par mois ; au-delà, le retour retombe à 1 %. Pour une famille qui dépense 800 $ par mois, la Visa Infinite +* Momentum Scotia et la Dividende CIBC Visa Infinite à 4 % sans plafond rapportent donc un peu plus sur l’année.
Autre atout de ces trois cartes : ce sont des Visa et des Mastercard, acceptées partout, alors que les cartes American Express sont refusées dans certaines enseignes. Des offres de première année gratuite reviennent régulièrement : vérifiez les conditions à jour avant de présenter une demande.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 191,88 $ | |||
| 120 $ | |||
| 0 $ | |||
| 0 $ | |||
| 0 $ | |||
| 0 $ | |||
| 0 $ |
Deux règles encadrent cette stratégie :
C’est toute la différence entre collectionner des points et en tirer une vraie valeur.
Cette enquête vise à documenter la perception de l’inflation alimentaire chez des consommateurs déjà initiés aux programmes de récompenses, et à mesurer dans quelle proportion ils s’en servent comme outil d’atténuation. Les données ont été recueillies entre le 1er et le 8 juin 2026.
Notre sondage le montre clairement : l’inflation alimentaire est ressentie par presque tous, et l’inquiétude porte surtout sur la suite. Même les consommateurs les plus aguerris jugent les programmes de récompenses insuffisants à eux seuls. Toutefois, le problème tient moins aux programmes qu’à la façon de les utiliser.
En empilant les récompenses, en choisissant la bonne carte pour son enseigne et en échangeant ses points avec méthode, un ménage récupère plusieurs centaines de dollars par an. Pour aller plus loin, comparez les meilleures cartes pour l’épicerie et explorez les programmes de fidélité adaptés à vos habitudes. Et pour recevoir nos analyses chaque semaine, abonnez-vous à notre infolettre.
Découvrez toutes nos astuces pour économiser à l’épicerie dans ces articles :
Enfin, pour découvrir les meilleures cartes de crédit pour l’épicerie, consultez notre classement mis à jour régulièrement afin de vous aider à faire un choix éclairé :
Selon Statistique Canada (avril 2026), les prix de l’épicerie ont augmenté de 3,5 % sur un an. Dans notre sondage, 96 % des répondants constatent une hausse de leur panier sur douze mois, dont 61 % parlent d’une forte hausse.
Pas entièrement. Près de la moitié de nos répondants (49,5 %) jugent qu’ils compensent très peu ou pas du tout la hausse. Ils restent toutefois un complément utile : bien utilisés, ils permettent de récupérer plusieurs centaines de dollars par an.
Cela dépend de votre enseigne principale. La Carte Cobalt American Express convient bien chez Metro, la Carte American Express Or de Banque Scotia chez IGA, et la Carte World Elite Mastercard de Banque Nationale chez Maxi. Comparez les options sur notre page des meilleures cartes pour l’épicerie.
Une famille qui dépense 800 $ par mois, soit 9 600 $ par an, peut récupérer entre 400 $ et 575 $ par année avec une carte adaptée à son enseigne, sans changer ses habitudes d’achat.
C’est le fait de cumuler, sur un même achat, les points du programme de l’enseigne et les récompenses de votre carte de crédit. Ces deux gains s’additionnent à chaque passage en caisse.
Non. Il s’agit d’un échantillon de convenance non probabiliste de 203 membres de la communauté Milesopedia, plus informés que la moyenne. Les résultats sont indicatifs et descriptifs, pas généralisables à l’ensemble de la population canadienne.
sur le site de BMO
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.