

Nos astuces de finances personnelles pour les étudiants

Les finances personnelles pour les étudiants représentent un défi pour ceux qui veulent gérer leur argent efficacement pendant leurs études au Canada. Entre le loyer, l’épicerie, le transport et les frais de scolarité, il peut être difficile de garder le contrôle de son budget. Pourtant, quelques habitudes simples suffisent souvent pour économiser davantage, éviter les dettes et commencer à bâtir un bon dossier de crédit dès les études.
Dans ce guide, découvrez des astuces concrètes pour gérer votre argent comme étudiant, réduire vos dépenses quotidiennes et utiliser une carte de crédit de façon responsable. Vous trouverez aussi des ressources utiles pour choisir une première carte et maximiser les rabais accessibles aux étudiants.
Finances personnelles pour les étudiants
Budget
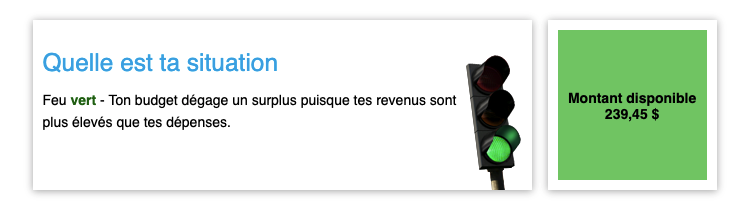
Un budget permet de savoir où va votre argent et d’identifier rapidement les dépenses qui peuvent être réduites.
Ce n’est peut-être pas l’activité la plus stimulante, mais tenir un budget est une excellente habitude pour savoir où va votre argent. L’Autorité des marchés financiers propose d’ailleurs un outil pratique pour vous aider à y voir plus clair.
De cette façon, vous identifiez vos priorités financières et réduisez les mauvaises surprises à la fin du mois.
Profiter des rabais étudiants
Les étudiants ont accès à plusieurs rabais souvent sous-utilisés. Avant un achat important, vérifiez les rabais proposés par SPC, UNiDAYS, Student Beans ou les programmes étudiants d’Apple, Microsoft et Adobe.
De plus, pour réduire votre facture d’épicerie, consultez notre guide des épiceries en rabais et liquidation. Vous y trouverez des astuces concrètes pour acheter des aliments à prix réduit et limiter le gaspillage alimentaire.
ACEF
Communiquez avec l’ACEF (Associations coopératives d’économies familiales) de votre région, pour avoir une série de services reliés au budget et à l’éducation financière. Ces organismes sans but lucratif donnent aussi de l’information sur la protection des consommateurs.
Sur son site Internet, l’ACEF offre des informations claires et objectives ainsi que des outils de finances personnelles pour toutes les tranches d’âge, incluant les étudiants. Par exemple, dans la section des finances personnelles pour les étudiants, on retrouve l’outil « Budget étudiant ».
Impôts
En tant qu’étudiant, vous pouvez profiter de plusieurs crédits et déductions d’impôt. La déclaration de revenus ne sert pas seulement à déclarer vos gains, mais aussi à récupérer certaines dépenses admissibles.
Si vous avez payé des frais de scolarité, déménagé pour vos études ou remboursé des intérêts sur votre prêt étudiant, vous pourriez obtenir des crédits qui augmentent votre remboursement et allègent votre budget.
Voici quelques exemples :
- Revenu Québec : Étudiant ou nouveau diplômé
- Agence du Revenu du Canada : Déductions et crédits les plus courants pour les étudiants
Compte bancaire
Il est possible d’avoir un compte bancaire jeunesse ou étudiant sans frais mensuels. Recherchez les institutions financières qui offrent des primes à l’ouverture d’un compte.
Vous pouvez bénéficier de la gratuité tout le long de vos études jusqu’à un certain moment après l’obtention de votre diplôme.
Utilisez notre comparateur de comptes bancaires et consultez les offres de comptes pour les étudiants. Par exemple :
Plusieurs institutions financières vous donnent aussi accès à votre score de crédit en ligne. C’est offert gratuitement par votre institution financière, en collaboration avec les bureaux de crédit TransUnion et Equifax.
Souvent, les étudiants ne sont pas encore exposés ou informés à propos du dossier et score de crédit. Si c’est votre cas, consultez les guides suivants :
Loyer et frais de scolarité
Pour optimiser votre budget, utilisez Chexy pour payer vos frais de scolarité et votre loyer par carte de crédit et maximiser vos points de récompense. Cette approche vous permet d’abord de gérer vos liquidités, mais, surtout, de bénéficier d’avantages financiers supplémentaires. Pour plus de détails, consultez nos guides :
Livres et ressources de finances personnelles
Pour prendre de meilleures décisions pour votre situation financière, il est important d’en connaître le plus possible. Les finances personnelles pour les étudiants ne font pas exception à cette règle.
Voici quelques-uns des meilleures ressources pour les finances personnelles :
- Groupe Facebook « L’argent ne dort jamais » pour poser vos questions de finance (plus de 150 000 membres)
- Livres Les millionnaires ne sont pas ceux que vous croyez et De zéro à millionnaire : Investir en bourse sans souffrir de Nicolas Bérubé
- Livres En as-tu vraiment besoin ? et Liberté 45 de Pierre-Yves McSween
- Livre La retraite à 40 ans de Jean-Sébastien Pilotte (connu sous le nom « Le jeune retraité »)
- Livre Ça coûte encore plus cher, être un adulte! de Béatrice Bernard-Poulin
- Livre Louer ou acheter de Stéphane Desjardins
- Livre Elle investit : Bâtir sa richesse grâce à la bourse de Karman Kong
- Livre Le prof devenu millionnaire de Andrew Hallam
- Livre Père riche père pauvre de Robert T Kiyosaki
- Je m’occupe de mes affaires ! de l’Autorité des Marchés financiers (AMF)
Cours sur les finances
Il existe aussi des cours gratuits sur les finances personnelles. Comme étudiant, c’est le moment idéal pour suivre ces cours en ligne :
- Cours en ligne gratuit « Finances personnelles pour tous » de l’Université McGill (offert en français et en anglais)
- MOOC « La littératie financière et fiscale ouverte à tous » de l’UQTR (offert en français uniquement)
Rabais accessibles aux étudiants
Utilisez votre carte étudiante pour profiter de nombreuses offres et de rabais.
Carte ISIC
La carte ISIC (International Student Identity Card) est réservée aux étudiants à temps plein de 12 ans et plus, sans limite d’âge supérieure. Pour 20 $ par année, vous obtenez des rabais dans divers commerces, musées, Via Rail, hôtels, attraits touristiques, transports et boîtes-repas prêtes à cuisiner. Elle est acceptée dans 130 pays. Pour en savoir plus : isic.ca
Carte SPC
La Carte SPC (Student Price Card) offre aux étudiants des rabais importants sur une multitude de produits et services, dont les voyages, les commerces et les restaurants.
L’adhésion à la Carte SPC coûte 11,99 $ par année. Mais, vous pouvez obtenir la Carte SPC+ gratuitement si vous détenez un de ces 3 produits financiers de la Banque CIBC au moment de votre inscription à SPC :
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 0 $ | |||
| 0 $ |
Pour en savoir plus, consultez le guide suivant :
Rabais étudiant en magasinant
Plusieurs commerces offrent des rabais étudiant. Notamment :
- Télécommunications;
- Électronique;
- Épicerie et restaurant (surtout ceux à proximité d’un Cégep ou d’une université);
- Santé et beauté;
- Sports et Culture;
- Transport;
- Vêtements;
- Autres commerces.
Pour plus d’informations, consultez le guide suivant :
Autres astuces pour les étudiants
Voici d’autres trucs et d’astuces de finances personnelles qui existent pour les étudiants :
- Trouver un forfait mobile moins cher ;
- Adhérer à des programmes de fidélité afin de maximiser vos économies ;
- Utiliser les portails de magasinage en ligne comme AIRMILESSHOPS, l’eBoutique Aéroplan ou Rakuten pour effectuer vos achats.
Cartes de crédit pour étudiants
Une carte de crédit bien utilisée permet aux étudiants de bâtir leur dossier de crédit tout en obtenant des récompenses sur leurs dépenses courantes.
Au Canada, plusieurs cartes de crédit sont conçues spécialement pour les étudiants. Obtenir une première carte dès l’âge de 18 ans permet de commencer à bâtir un dossier de crédit, un élément important pour obtenir plus facilement un prêt, une hypothèque ou même certains logements plus tard.
Toutefois, il est essentiel d’utiliser sa carte de façon responsable. En payant le solde complet chaque mois et en évitant de dépasser une partie importante de votre limite de crédit, vous améliorez progressivement votre historique de crédit tout en évitant les frais d’intérêt.
Bien intégrée à un budget réaliste, une carte de crédit devient un outil financier plutôt qu’une source d’endettement.
Le meilleur choix consiste souvent à conserver une carte sans frais annuels pendant plusieurs années. La durée de votre historique de crédit est l’un des facteurs pris en compte dans le calcul de votre cote de crédit.
Avant de présenter une demande, prenez aussi quelques minutes pour consulter notre guide avant de demander une carte de crédit. Si vous n’avez pas encore de revenu élevé, plusieurs cartes de crédit sans revenu minimum sont également accessibles aux étudiants et aux jeunes adultes.
Selon notre palmarès Milesopedia 2026, la Carte Dividendes CIBCMD Visa* pour étudiants est notre meilleure recommandation pour les étudiants qui souhaitent commencer à bâtir leur crédit tout en obtenant des remises sur leurs achats.
Carte Dividendes CIBCMD Visa* pour étudiants
La Carte Dividendes CIBCMD Visa* pour étudiants est l’une des meilleures cartes de crédit Visa pour étudiants avec remise en argent au Canada. Souscrivez à la carte et recevez jusqu’à 125 $ de remise en argent.
Avec cette carte de crédit CIBC pour étudiants, vous obtenez :
- 2 % de remise en argent sur les achats d’épicerie admissibles†
- 1 % de remise en argent sur les achats d’essence, de recharge de véhicule électrique, de transport et de restauration admissibles et sur les paiements récurrents admissibles†
- 0,5 % de remise en argent sur tous les autres achats†
De plus, avec cette carte de crédit CIBC pour étudiants, vous bénéficiez d’une adhésion gratuite à SPC, pour économiser instantanément lorsque vous effectuez plus de 450 transactions en magasin et en ligne.
Et cette carte de crédit CIBC pour étudiants offre certaines couvertures d’assurance :
- Assurance pour les achats et garantie prolongée

- Frais annuels
- 0 $
- Notre évaluation
- 125 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue125 $Total125 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue125 $Total125 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 125 $
sur le site de CIBC
Selon notre palmarès Milesopedia 2026, la Carte Mastercard Platine de la Banque Nationale a gagné le titre de Meilleure Carte de crédit pour les jeunes professionnels.
Carte MastercardMD Platine de la Banque Nationale
La Carte MastercardMD Platine de la Banque NationaleMD permet d’obtenir jusqu’à 40 000 points récompenses, en plus du remboursement des frais annuels de 70 $ la première année pour la ou le titulaire principal :
- 10 000 points à l’adhésion à l’assurance paiement, maintenue au moins les 3 premiers mois
- 15 000 points après 2 500 $ d’achats dans les 3 premiers mois
- 15 000 points après 10 000 $ d’achats dans les 12 premiers mois
Vous avez jusqu’au 4 novembre 2026 pour présenter votre demande.
Par la suite, vous accumulez :
- 2 points par dollar à l’épicerie et au restaurant
- 1,5 point par dollar sur l’essence, la recharge de véhicule électrique, les paiements récurrents et les voyages réservés par l’agence À la carte
Comme il s’agit d’une carte Mastercard, vous pouvez l’utiliser chez Costco. Contrairement aux deux autres cartes de voyage de la Banque Nationale, elle n’exige aucun revenu minimal.
La carte inclut une assurance appareils mobiles, une garantie prolongée sur vos achats ainsi qu’une assurance voyage complète pour les séjours de 10 jours ou moins, avec soins médicaux d’urgence, annulation et interruption de voyage.
Les frais annuels sont de 70 $, plus 35 $ par carte supplémentaire. Le taux d’intérêt annuel est de 20,99 % sur les achats et de 22,49 % sur les avances de fonds.

- Frais annuels
- 0 $ 70 $Aucuns frais la première année
- Aucuns frais la première année
- Notre évaluation
- 430 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue360 $Frais annuels remboursés70 $Total430 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue360 $Frais annuels remboursés70 $Total430 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- 40 000 points
- + Aucuns frais la première année
- Jusqu'au 4 novembre 2026
sur le site de la Banque Nationale
Éviter les pièges du crédit
Pour protéger votre budget étudiant, évitez les avances de fonds et ne payez jamais seulement le paiement minimum pendant plusieurs mois. Essayez aussi de garder un faible taux d’utilisation, idéalement sous 30 % de votre limite de crédit, et payez toujours avant la date d’échéance.
Ces habitudes simples vous aideront à préserver votre cote de crédit et à éviter des intérêts inutiles pendant vos études.
Conclusion
Bien gérer ses finances personnelles lorsqu’on est étudiant ne demande pas un revenu élevé. L’objectif est surtout de mettre en place quelques habitudes durables : suivre son budget, limiter les dépenses inutiles, profiter des rabais étudiants et utiliser le crédit de façon responsable.
En commençant tôt, vous pouvez bâtir un bon dossier de crédit, éviter des dettes coûteuses et prendre une longueur d’avance sur vos objectifs financiers. Pour aller plus loin, consultez nos guides sur les cartes de crédit pour débutants et les meilleures stratégies pour économiser au quotidien pendant les études.
Finances personnelles pour les étudiants – FAQ
Comment gérer ses finances personnelles lorsqu’on est étudiant ?
Commencez par établir un budget simple, suivre vos dépenses et automatiser votre épargne, même avec un petit montant chaque mois.
Faut-il avoir une carte de crédit pendant les études ?
Oui, si vous l’utilisez de façon responsable. Une carte peut aider à bâtir votre dossier de crédit et offrir des remises ou des points de récompenses.
Une carte de crédit aide-t-elle à bâtir le dossier de crédit ?
Oui. Des paiements effectués à temps et un faible solde par rapport à la limite contribuent à établir un bon historique de crédit.
Comment économiser davantage sur un budget étudiant ?
Planifiez vos repas, profitez des rabais étudiants, utilisez les épiceries en liquidation et comparez les prix avant les achats importants.
Quelles dépenses faut-il surveiller en priorité ?
Le logement, l’épicerie, le transport et les abonnements sont souvent les postes qui ont le plus d’impact sur le budget étudiant.
Les étudiants peuvent-ils accumuler des points de récompenses ?
Oui. Plusieurs cartes sans frais annuels permettent d’accumuler des remises en argent ou des points sur les dépenses courantes.
Comment éviter les dettes de carte de crédit ?
Payer le solde complet chaque mois, éviter les avances de fonds et ne pas dépasser 30 % de sa limite de crédit sont les meilleures pratiques.
Notre carte en vedette
- Frais annuels
- 0 $
- Notre évaluation
- 125 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue125 $Total125 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue125 $Total125 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 125 $
sur le site de CIBC
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.