Gérer son argent en tant qu’étudiant peut être un vrai défi. Savoir économiser en tant qu’étudiant est essentiel pour couvrir les frais de scolarité, le logement et les dépenses quotidiennes. Entre budgets serrés et coûts qui augmentent, il est possible d’adopter des stratégies simples pour mieux gérer vos finances et profiter pleinement de votre vie étudiante. Ce guide vous explique comment économiser lorsqu’on est étudiant, réduire vos dépenses, profiter de rabais et tirer le meilleur parti de vos ressources financières.
Accumuler de l’épargne avec un emploi étudiant
Avec la pénurie de main-d’œuvre actuelle et le salaire minimum supérieur à 15 $ de l’heure dans la majorité des provinces et territoires du Canada, un étudiant peut facilement trouver un emploi et économiser de grosses sommes durant les congés scolaires. Mais aussi, durant les week-ends du calendrier scolaire. Avec un emploi à pourboire, le taux horaire peut monter au-delà de 25 $ !
Ainsi, un étudiant qui travaille 20 heures par semaine durant la saison estivale peut ramasser au-delà de 3 000 $.
Cette épargne vous aidera à couvrir une partie du coût de la vie étudiante pendant vos sessions ou à constituer un fonds pour les urgences. Pour la faire durer plus longtemps, vous pouvez placer votre argent dans un compte d’épargne à intérêt élevé afin de le faire fructifier.
Revoir les dépenses superflues
En tant qu’étudiant, il est possible de réduire ou d’éliminer certaines dépenses pour économiser davantage :
Les séances d’études dans un café : certes branchées, elles peuvent vite devenir un vrai gouffre financier. Préférez les bibliothèques ou étudiez à la maison.
Les repas au restaurant ou à emporter : préparer vos repas ou emporter un lunch maison est beaucoup plus économique. Après tout, vaut-il la peine de travailler une heure pour un sandwich qui se prépare en 10 minutes ?
Le café sur le pouce : ces petites dépenses fantômes s’accumulent rapidement. Préparer son café à la maison peut faire une réelle différence sur le long terme.
Les données cellulaires : le Wi-Fi est largement accessible. Réduisez votre forfait pour éviter de payer pour des données inutilisées.
Les assurances étudiantes : parfois, vous n’avez pas besoin de souscrire à l’assurance offerte par votre établissement si vous êtes déjà couvert par celle de vos parents.
Les frais bancaires : payez-vous pour votre compte-chèques ? Pensez à passer à un compte-chèques étudiant ou sans frais. Notre comparateur de comptes bancaires permet de filtrer selon votre statut d’étudiant.
Les achats impulsifs : il n’est jamais inutile de se poser la question : avez-vous vraiment besoin de cet achat ? Ces petites dépenses cumulées peuvent vite grever votre budget.
Faire des économies avec les points de cartes de crédit
Les dépenses quotidiennes permettent, petit à petit, de ramasser des points récompenses pour financer des aventures en plus d’économiser au quotidien.
Les étudiants et les gens qui ont un faible revenu sont admissibles à une multitude de cartes de crédit qui ne requièrent pas de revenu minimum. Sur Milesopedia, nous avons un comparateur de cartes de crédit qui permet de filtrer les cartes de crédit selon notre situation. En indiquant un revenu personnel nul, plusieurs dizaines de cartes de crédit sont disponibles.
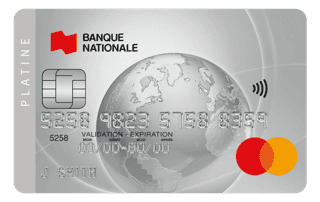
D’ailleurs, une des cartes qui se démarque est la Carte Mastercard Platine de la Banque Nationale. Elle ne nécessite pas de revenu minimum, en plus d’offrir une prime de bienvenue et le remboursement des frais annuels la première année (pour une durée limitée).
430 $ⓘEstimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue360 $Frais annuels remboursés70 $Total430 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
Estimation Milesopedia la première annéeⓘValeur de la première annéePrime de bienvenue360 $Frais annuels remboursés70 $Total430 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
La Carte MastercardMD Platine de la Banque NationaleMD permet d’obtenir jusqu’à 40 000 points récompenses, en plus du remboursement des frais annuels de 70 $ la première année pour la ou le titulaire principal :
10 000 points à l’adhésion à l’assurance paiement, maintenue au moins les 3 premiers mois
15 000 points après 2 500 $ d’achats dans les 3 premiers mois
15 000 points après 10 000 $ d’achats dans les 12 premiers mois
Vous avez jusqu’au 4 novembre 2026 pour présenter votre demande.
Par la suite, vous accumulez :
2 points par dollar à l’épicerie et au restaurant
1,5 point par dollar sur l’essence, la recharge de véhicule électrique, les paiements récurrents et les voyages réservés par l’agence À la carte
Comme il s’agit d’une carte Mastercard, vous pouvez l’utiliser chez Costco. Contrairement aux deux autres cartes de voyage de la Banque Nationale, elle n’exige aucun revenu minimal.
La carte inclut une assurance appareils mobiles, une garantie prolongée sur vos achats ainsi qu’une assurance voyage complète pour les séjours de 10 jours ou moins, avec soins médicaux d’urgence, annulation et interruption de voyage.
Les frais annuels sont de 70 $, plus 35 $ par carte supplémentaire. Le taux d’intérêt annuel est de 20,99 % sur les achats et de 22,49 % sur les avances de fonds.
Description de la promotion
Jusqu’à 40 000 points récompenses à la suite de l’adhésion et les frais annuels seront remboursés la première année pour la ou le titulaire principal pour une carte de crédit MastercardMD Platine de la Banque NationaleMD.
Durée de la promotion de bienvenue
Du 30 juin 2026 au 4 novembre 2026
Conditions pour être admissible
Faire une demande d’adhésion pour une carte de crédit Mastercard Platine de la Banque Nationale à titre de titulaire principal de la carte.
Ne pas avoir détenu l’une des cartes de crédit Mastercard de la Banque Nationale pour particuliers au cours des 12 derniers mois, à titre de titulaire principal.
Maintenir le compte de carte de crédit ouvert et en règle en respectant les conditions prévues dans le Contrat de carte de crédit, selon le cas, jusqu’au moment du remboursement des frais annuels et jusqu’au moment où les points récompenses seront versés. À titre d’exemple, tous les paiements minimums doivent être payés à temps.
Ne pas être à notre emploi ni à celui d’une entité de notre groupe.
Modalités de remboursement des frais annuels
Les frais annuels de 70 $ seront remboursés la première année pour la ou le titulaire principal.
Nous porterons les frais annuels au compte de votre nouvelle carte et nous vous rembourserons ces frais. Vous recevrez ce remboursement dans les cinq mois suivant l’ouverture de votre compte, à condition que votre compte soit encore ouvert et en règle. Il apparaîtra dans votre relevé sous forme de crédit.
Les frais annuels liés aux cartes des utilisatrices ou utilisateurs autorisés ne sont pas admissibles à un remboursement la première année dans le cadre de la présente promotion.
Modalité d’obtention des points récompenses
Points offerts
Conditions
Moment où les points sont portés au compte
10 000
Adhésion à l’assurance paiement* pendant au minimum les 3 premiers mois.
Dans les deux mois suivant la période minimum d’adhésion à l’assurance paiement.
15 000
2 500 $ d’achats dans les 3 premiers mois.**
D’ici la fin du 6e mois suivant l’adhésion**
15 000
10 000 $ d’achats dans les 12 premiers mois.**
D’ici la fin du 15e mois suivant l’adhésion**
* Pour demander l’adhésion à l’assurance paiement carte de crédit, vous devez remplir les sections relatives à la demande d’adhésion Assurance paiement carte de crédit (APCC) incluses dans le formulaire de demande de carte de crédit.
** La période de calcul des achats débute à la date d’adhésion à la carte. Par exemple, si vous adhérez à la carte le 15 juillet 2026, vous avez jusqu’au 15 octobre 2026 pour effectuer les 2 500 $ d’achats requis pour obtenir les 15 000 points offerts et ceux-ci seront portés à votre compte d’ici la fin du mois de janvier 2027.
Comment se calcule le total des achats
Le calcul porte sur le total des achats effectués au moyen de toutes les cartes rattachées au compte. Les opérations qui ne sont pas comptabilisées dans le calcul sont énumérées à l’article 1.5 du Plan récompenses À la carteMD.
Autres conditions
Vous ne pouvez bénéficier qu’une seule fois de la promotion.
La carte est octroyée sous réserve de l’approbation de crédit de la Banque Nationale. D’autres conditions s’appliquent à l’octroi de la carte.
À moins d’indication contraire, cette promotion ne peut être combinée à tout autre avantage, réduction ou offre promotionnelle applicable aux cartes de crédit de la Banque Nationale et n’est pas rétroactive.
Cette promotion peut être modifiée ou retirée sans préavis.
Modalités de crédit
Délai de grâce : aucun intérêt n’est imputé sur les achats effectués pendant le mois si le titulaire acquitte le montant intégral de son compte dans les vingt et un (21) jours suivant la date du relevé de compte. Ce délai de grâce ne s’applique pas aux avances de fonds et aux transferts de solde.
Paiement minimum : si le solde de votre compte est inférieur à 10 $, vous devez payer le solde en entier.
Si vous résidez dans la province de Québec, votre paiement minimum correspond à 5 % du solde de votre compte, plus tout montant en retard ou à 10 $, soit le montant le plus élevé des deux.
Si vous résidez à l’extérieur du Québec, votre paiement minimum correspond à 2,5 % du solde du compte de carte de crédit, plus tout montant en retard ou 10 $, soit le montant le plus élevé des deux.
Relevé de compte : un relevé de compte est envoyé mensuellement.
Tableau d’exemples des frais de crédit calculés sur une période de 30 jours
Taux d’intérêt annuel
Solde moyen
500 $
3 000 $
22,49 % (carte régulière)
9,24 $
55,45 $
20,99 % (carte régulière)
8,63 $
51,76 $
13,2 % (carte Syncro)
5,53 $
33,16 $
9,2 % (carte Syncro)
3,78 $
22,68 $
Les transferts de solde et avances de fonds sont sous réserve d’une approbation de crédit de la Banque Nationale. Chaque montant transféré ne peut être inférieur à 250 $.
Frais annuels
Carte principale70 $
Carte additionnelle35 $
Revenu annuel exigé
Individuel0 $
Familial0 $
Frais de conversion
2,5 %
Taux d'accumulation
2xÉpicerie
2xRestaurants
1.5xEssence et véhicules électriques
1.5xFactures et paiements récurrents
1.5xVoyage
0.67xTous les achats
Valeur
Valeur 1re année749 $
Valeur 2e année209 $
Assurances voyage
Médicale voyage (moins de 55 ans)Jusqu'à 5 000 000 $ / 10 jours
Médicale voyage (55 à 64 ans)Jusqu'à 5 000 000 $ / 10 jours
Médicale voyage (65 ans et plus)Jusqu'à 5 000 000 $ / 10 jours
Annulation de voyageJusqu'à 1 000 $
Interruption de voyageJusqu'à 1 500 $
Bagage retardéJusqu'à 500 $
Bagage perduJusqu'à 1 000 $
Retard de volJusqu'à 500 $
Protections d'achat
Protection d'achatInclus
Garantie prolongée+2 ans
Appareil mobileJusqu'à 1 000 $ / 2 ans
Location de véhicule (primaire)Jusqu'à 65 000 $ / 48 jours
Et pourquoi ne pas obtenir un crédit lors de vos dépenses ? C’est ce qu’offrent les cartes de crédit avec remises en argent. Les meilleures peuvent vous rapporter jusqu’à 5 à 10 % de vos achats. Regardez celles offertes pour les étudiants :
En utilisant la bonne carte de crédit sur vos achats, vous pouvez facilement optimiser les récompenses. Ainsi, vous pouvez économiser tous les jours ou ramasser des points pour votre prochain voyage !
Réduire les dépenses de logement
Le logement représente souvent la dépense la plus importante pour un étudiant. Pour économiser en tant qu’étudiant, il est crucial de comparer les options disponibles :
Sur le campus : Les résidences universitaires offrent souvent un accès facile aux services et à la vie sociale, mais les coûts peuvent être plus élevés que certaines alternatives hors campus;
Hors campus : Louer un appartement ou une chambre peut être plus économique, surtout si vous partagez le logement avec d’autres étudiants. La colocation permet de diviser le loyer et les charges, tout en créant un environnement convivial et flexible.
Astuce : payer vos frais de scolarité de façon stratégique avec Chexy. Pour alléger votre budget global, pensez à utiliser Chexy, qui vous permet de régler vos frais de scolarité et de payer votre loyer par carte de crédit et de maximiser vos points de récompense. Cette approche vous aide à mieux gérer vos liquidités tout en bénéficiant d’avantages financiers supplémentaires. Pour plus de détails, consultez nos guides :
Faire une demande de prêts et bourses d’études
Les programmes de bourses d’études et de prêts étudiants peuvent vous aider à couvrir une partie des frais de scolarité qui sont de plus en plus dispendieux. Le Programme canadien de prêts aux étudiants travaille en étroite collaboration avec les provinces et les territoires pour offrir de l’aide financière aux études, qui varie selon votre province de résidence.
Pour vous aider à calculer cette aide financière, vous pouvez utiliser l’estimateur d’aide aux étudiants du Gouvernement du Canada.
Pour les étudiants du Québec, vous pouvez plutôt utiliser le simulateur de calcul de l’Aide financière aux études. D’ailleurs, voici une simulation pour un étudiant ayant des parents avec de faibles revenus qui ne peuvent pas contribuer financièrement.
Faire fructifier son épargne
Il est conseillé de ne retirer que le strict nécessaire pour vos dépenses courantes, afin que le reste de votre capital continue de croître. Les points récompenses des cartes de crédit peuvent également vous aider à réduire une grande partie de votre budget, surtout si vous profitez des primes de bienvenue.
Pour faire fructifier votre épargne, placez votre argent dans un CELI ou un CELIAPP (si vous avez 18 ans ou plus) ou dans un compte d’épargne à intérêt élevé. Même un petit montant a de l’importance : l’essentiel est de commencer dès maintenant et de prendre l’habitude d’épargner régulièrement.
Les intérêts composés sont un outil clé pour atteindre l’indépendance financière. L’avantage pour les étudiants ? Plus vous commencez tôt, plus vous pourrez atteindre vos objectifs financiers rapidement !
Astuces supplémentaires pour économiser
Vous connaissez maintenant nos meilleures astuces pour économiser en tant qu’étudiant. Toutefois, il existe plusieurs autres astuces pour économiser, qui ne s’appliquent pas uniquement aux étudiants :
Finalement, voici d’autres guides pour économiser lorsqu’on est étudiant :
Conclusion
En adoptant des stratégies adaptées, vous pouvez apprendre à économiser en tant qu’étudiant tout en couvrant vos besoins essentiels. Du budget rigoureux à la colocation, en passant par les rabais et solutions innovantes comme Chexy pour payer vos frais de scolarité, chaque geste compte. Anticiper et planifier vos finances dès maintenant vous permettra d’éviter le stress et de tirer le meilleur parti de votre expérience universitaire.
430 $ⓘEstimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue360 $Frais annuels remboursés70 $Total430 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
Estimation Milesopedia la première annéeⓘValeur de la première annéePrime de bienvenue360 $Frais annuels remboursés70 $Total430 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
La Carte MastercardMD Platine de la Banque NationaleMD permet d’obtenir jusqu’à 40 000 points récompenses, en plus du remboursement des frais annuels de 70 $ la première année pour la ou le titulaire principal :
10 000 points à l’adhésion à l’assurance paiement, maintenue au moins les 3 premiers mois
15 000 points après 2 500 $ d’achats dans les 3 premiers mois
15 000 points après 10 000 $ d’achats dans les 12 premiers mois
Vous avez jusqu’au 4 novembre 2026 pour présenter votre demande.
Par la suite, vous accumulez :
2 points par dollar à l’épicerie et au restaurant
1,5 point par dollar sur l’essence, la recharge de véhicule électrique, les paiements récurrents et les voyages réservés par l’agence À la carte
Comme il s’agit d’une carte Mastercard, vous pouvez l’utiliser chez Costco. Contrairement aux deux autres cartes de voyage de la Banque Nationale, elle n’exige aucun revenu minimal.
La carte inclut une assurance appareils mobiles, une garantie prolongée sur vos achats ainsi qu’une assurance voyage complète pour les séjours de 10 jours ou moins, avec soins médicaux d’urgence, annulation et interruption de voyage.
Les frais annuels sont de 70 $, plus 35 $ par carte supplémentaire. Le taux d’intérêt annuel est de 20,99 % sur les achats et de 22,49 % sur les avances de fonds.
Description de la promotion
Jusqu’à 40 000 points récompenses à la suite de l’adhésion et les frais annuels seront remboursés la première année pour la ou le titulaire principal pour une carte de crédit MastercardMD Platine de la Banque NationaleMD.
Durée de la promotion de bienvenue
Du 30 juin 2026 au 4 novembre 2026
Conditions pour être admissible
Faire une demande d’adhésion pour une carte de crédit Mastercard Platine de la Banque Nationale à titre de titulaire principal de la carte.
Ne pas avoir détenu l’une des cartes de crédit Mastercard de la Banque Nationale pour particuliers au cours des 12 derniers mois, à titre de titulaire principal.
Maintenir le compte de carte de crédit ouvert et en règle en respectant les conditions prévues dans le Contrat de carte de crédit, selon le cas, jusqu’au moment du remboursement des frais annuels et jusqu’au moment où les points récompenses seront versés. À titre d’exemple, tous les paiements minimums doivent être payés à temps.
Ne pas être à notre emploi ni à celui d’une entité de notre groupe.
Modalités de remboursement des frais annuels
Les frais annuels de 70 $ seront remboursés la première année pour la ou le titulaire principal.
Nous porterons les frais annuels au compte de votre nouvelle carte et nous vous rembourserons ces frais. Vous recevrez ce remboursement dans les cinq mois suivant l’ouverture de votre compte, à condition que votre compte soit encore ouvert et en règle. Il apparaîtra dans votre relevé sous forme de crédit.
Les frais annuels liés aux cartes des utilisatrices ou utilisateurs autorisés ne sont pas admissibles à un remboursement la première année dans le cadre de la présente promotion.
Modalité d’obtention des points récompenses
Points offerts
Conditions
Moment où les points sont portés au compte
10 000
Adhésion à l’assurance paiement* pendant au minimum les 3 premiers mois.
Dans les deux mois suivant la période minimum d’adhésion à l’assurance paiement.
15 000
2 500 $ d’achats dans les 3 premiers mois.**
D’ici la fin du 6e mois suivant l’adhésion**
15 000
10 000 $ d’achats dans les 12 premiers mois.**
D’ici la fin du 15e mois suivant l’adhésion**
* Pour demander l’adhésion à l’assurance paiement carte de crédit, vous devez remplir les sections relatives à la demande d’adhésion Assurance paiement carte de crédit (APCC) incluses dans le formulaire de demande de carte de crédit.
** La période de calcul des achats débute à la date d’adhésion à la carte. Par exemple, si vous adhérez à la carte le 15 juillet 2026, vous avez jusqu’au 15 octobre 2026 pour effectuer les 2 500 $ d’achats requis pour obtenir les 15 000 points offerts et ceux-ci seront portés à votre compte d’ici la fin du mois de janvier 2027.
Comment se calcule le total des achats
Le calcul porte sur le total des achats effectués au moyen de toutes les cartes rattachées au compte. Les opérations qui ne sont pas comptabilisées dans le calcul sont énumérées à l’article 1.5 du Plan récompenses À la carteMD.
Autres conditions
Vous ne pouvez bénéficier qu’une seule fois de la promotion.
La carte est octroyée sous réserve de l’approbation de crédit de la Banque Nationale. D’autres conditions s’appliquent à l’octroi de la carte.
À moins d’indication contraire, cette promotion ne peut être combinée à tout autre avantage, réduction ou offre promotionnelle applicable aux cartes de crédit de la Banque Nationale et n’est pas rétroactive.
Cette promotion peut être modifiée ou retirée sans préavis.
Modalités de crédit
Délai de grâce : aucun intérêt n’est imputé sur les achats effectués pendant le mois si le titulaire acquitte le montant intégral de son compte dans les vingt et un (21) jours suivant la date du relevé de compte. Ce délai de grâce ne s’applique pas aux avances de fonds et aux transferts de solde.
Paiement minimum : si le solde de votre compte est inférieur à 10 $, vous devez payer le solde en entier.
Si vous résidez dans la province de Québec, votre paiement minimum correspond à 5 % du solde de votre compte, plus tout montant en retard ou à 10 $, soit le montant le plus élevé des deux.
Si vous résidez à l’extérieur du Québec, votre paiement minimum correspond à 2,5 % du solde du compte de carte de crédit, plus tout montant en retard ou 10 $, soit le montant le plus élevé des deux.
Relevé de compte : un relevé de compte est envoyé mensuellement.
Tableau d’exemples des frais de crédit calculés sur une période de 30 jours
Taux d’intérêt annuel
Solde moyen
500 $
3 000 $
22,49 % (carte régulière)
9,24 $
55,45 $
20,99 % (carte régulière)
8,63 $
51,76 $
13,2 % (carte Syncro)
5,53 $
33,16 $
9,2 % (carte Syncro)
3,78 $
22,68 $
Les transferts de solde et avances de fonds sont sous réserve d’une approbation de crédit de la Banque Nationale. Chaque montant transféré ne peut être inférieur à 250 $.
Frais annuels
Carte principale70 $
Carte additionnelle35 $
Revenu annuel exigé
Individuel0 $
Familial0 $
Frais de conversion
2,5 %
Taux d'accumulation
2xÉpicerie
2xRestaurants
1.5xEssence et véhicules électriques
1.5xFactures et paiements récurrents
1.5xVoyage
0.67xTous les achats
Valeur
Valeur 1re année749 $
Valeur 2e année209 $
Assurances voyage
Médicale voyage (moins de 55 ans)Jusqu'à 5 000 000 $ / 10 jours
Médicale voyage (55 à 64 ans)Jusqu'à 5 000 000 $ / 10 jours
Médicale voyage (65 ans et plus)Jusqu'à 5 000 000 $ / 10 jours
Annulation de voyageJusqu'à 1 000 $
Interruption de voyageJusqu'à 1 500 $
Bagage retardéJusqu'à 500 $
Bagage perduJusqu'à 1 000 $
Retard de volJusqu'à 500 $
Protections d'achat
Protection d'achatInclus
Garantie prolongée+2 ans
Appareil mobileJusqu'à 1 000 $ / 2 ans
Location de véhicule (primaire)Jusqu'à 65 000 $ / 48 jours
Comment économiser en tant qu’étudiant au Canada ?
Quelles sont les meilleures astuces pour économiser sur le logement étudiant ?
Comparez les options sur et hors campus, optez pour la colocation et partagez les charges pour réduire vos dépenses mensuelles.
Peut-on économiser avec les cartes de crédit étudiantes ?
Oui ! Les cartes étudiantes avec points récompenses permettent de réduire certaines dépenses et de profiter des primes de bienvenue pour maximiser votre budget.
Comment économiser sur les repas et le café ?
Préparez vos repas à la maison, apportez votre lunch et faites votre café plutôt que d’acheter à l’extérieur. Même de petites économies s’additionnent vite.
125 $ⓘEstimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue125 $Total125 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
Estimation Milesopedia la première annéeⓘValeur de la première annéePrime de bienvenue125 $Total125 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
La Carte Dividendes CIBCMD Visa* pour étudiants est l’une des meilleures cartes de crédit Visa pour étudiants avec remise en argent au Canada. Demandez la carte et obtenez une valeur pouvant aller jusqu’à 125 $ :
25 $ de remise en argent la première fois que vous réglez un achat pendant la période couverte par vos 4 premiers relevés mensuels†
Une prime de bienvenue de 10 % en remise en argent pour la période couverte par vos 4 premiers relevés mensuels, jusqu’à concurrence de 100 $†
Avec cette carte de crédit CIBC pour étudiants, vous obtenez :
2 % de remise en argent sur les achats d’épicerie admissibles†
1 % de remise en argent sur les achats d’essence, de recharge de véhicule électrique, de transport et de restauration admissibles et sur les paiements récurrents admissibles†
0,5 % de remise en argent sur tous les autres achats†
De plus, avec cette carte de crédit CIBC pour étudiants, vous bénéficiez d’une inscription gratuite au programme SPC+, en plus de 450 aubaines sur des achats courants, des rabais plus importants, des expériences spéciales et des cadeaux exclusifs†.
Et cette carte de crédit CIBC pour étudiants offre certaines couvertures d’assurance :
Assurance pour les achats et garantie prolongée
Mentions légales
Il s’agit d’une offre numérique exclusive†. Pour être admissible à l’offre :
1) cette offre doit vous avoir été communiquée directement par la Banque CIBC ou par un partenaire ou une société affiliée;
2) vous devez faire une demande de carte admissible au moyen du lien fourni dans une communication à votre intention de la Banque CIBC ou d’un partenaire ou d’une société affiliée†.
Cette offre vous est réservée. Veuillez ne pas la transmettre à qui que ce soit. La Banque CIBC peut approuver votre demande, mais si vous avez ouvert, transféré ou annulé une autre carte Dividendes dans les 12 derniers mois, vous ne pouvez pas profiter de cette offre†.
† Des modalités s’appliquent. Pour en savoir plus, cliquez sur Souscrire.
Frais annuels
Carte principale0 $
Carte additionnelle0 $
Revenu annuel exigé
Individuel0 $
Familial0 $
Frais de conversion
2,5 %
Taux d'accumulation
2xÉpicerie
1xEssence et véhicules électriques
1xRestaurants
1xTransport
1xFactures et paiements récurrents
0.5xTous les achats
Valeur
Valeur 1re année461 $
Valeur 2e année263 $
Protections d'achat
Protection d'achatInclus
Garantie prolongée+1 ans
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.