

Comment choisir une carte de crédit remise en argent

Choisir une carte de crédit remise en argent consiste à faire correspondre ses catégories bonifiées à vos deux ou trois plus gros postes de dépenses, puis à vérifier ses plafonds. Le meilleur taux affiché perd souvent contre un taux plus bas sans plafond. Nous déroulons ce calcul plus bas, sur deux profils de dépenses chiffrés.
Les programmes de récompenses des cartes de crédit sont un outil puissant pour vous aider à économiser sur vos achats du quotidien, mais pour beaucoup d’entre nous, l’idée de devoir naviguer dans un programme de points complexe peut souvent ressembler à une corvée de plus sur une liste déjà beaucoup trop longue. Ces cartes brillent pendant les grandes vagues d’aubaines, abordées dans notre guide du magasinage malin.
Pour celles et ceux qui souhaitent être récompensés lorsqu’ils dépensent, sans avoir à apprendre comment accumuler et échanger des points, les cartes de crédit avec remise en argent constituent une excellente solution.
Les cartes de crédit avec remise en argent offrent une structure d’accumulation simple et directe, ainsi qu’une valeur garantie, ce qui facilite le suivi et l’appréciation de vos économies.
Dans cet article, nous vous présentons 4 de nos cartes de crédit avec remise en argent préférées au Canada et vous proposons des comparaisons côte à côte ainsi que des exemples de dépenses pour vous aider à choisir la meilleure carte possible.

Comment choisir la bonne carte avec remise en argent
Avec autant d’options de cartes de crédit disponibles, il peut parfois être difficile de déterminer exactement quelle carte vous convient le mieux.
Éléments clés à considérer
Pour choisir la bonne carte avec remise en argent selon votre situation financière et vos habitudes de dépenses, voici quelques éléments clés à prendre en compte :
- Frais annuels : Que pensez-vous du fait de payer des frais annuels ? Accumulerez-vous suffisamment de remise en argent pour justifier ce coût ? La plupart des cartes de crédit avec remise en argent ont des frais annuels allant de 0 $ à 120 $, certaines offrant les frais de la première année gratuitement aux nouveaux titulaires.
- Revenu minimum requis : Avant de demander une nouvelle carte de crédit, il est judicieux de vérifier que vous répondez au revenu minimum requis. En choisissant une carte adaptée à votre revenu, vous maximisez vos chances d’être approuvé.
- Taux et styles d’accumulation : Les cartes avec remise en argent proposent différents styles et taux d’accumulation, allant d’un taux fixe à des taux par paliers selon les catégories, ou encore à une structure où vous choisissez vos catégories préférées. Pour maximiser votre rendement, il est conseillé d’examiner vos dépenses passées afin de déterminer le style le plus avantageux pour vous.
- Plafonds par catégorie de dépenses : Certaines cartes limitent leurs taux bonifiés de remise en argent à un montant de dépenses mensuel/annuel déterminé. Il vaut la peine de confirmer ces limites afin de ne pas passer à côté des meilleurs taux d’accumulation.
- Processus d’échange : Comment préférez-vous recevoir votre remise en argent ? Selon la carte, votre remise en argent peut être versée automatiquement une fois par mois ou par année, ou vous devrez peut-être demander le versement à des intervalles et/ou pour des montants précis.
Nos quatre cartes analysées
Maintenant, en gardant à l’esprit les caractéristiques ci-dessus, examinons nos choix des meilleures cartes de crédit avec remise en argent au Canada et leurs principaux détails :
En plus de toutes les possibilités d’accumulation de remise en argent et des avantages que nous mentionnerons ci-dessous, chacune de ces cartes propose généralement aussi une offre de bienvenue intéressante pour augmenter vos économies dès que vous commencez à dépenser.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 0 $ | |||
| 119,88 $ | |||
| 0 $ | |||
| 0 $ |
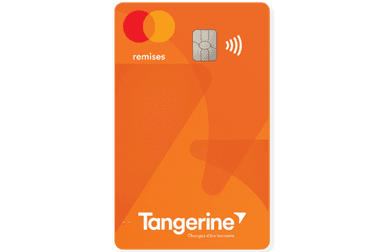
Carte de crédit Remises Tangerine
La carte de crédit Remises Tangerine n’a pas de frais annuels et exige un faible revenu minimum de 12 000 $ de revenu personnel.
Cette carte se démarque de ses concurrentes, car elle vous permet de personnaliser vos catégories d’accumulation afin de mieux correspondre à vos habitudes de dépenses.
Accumulation et échange
Avec la carte de crédit Remises Tangerine, vous obtenez une remise en argent sur vos achats comme suit :
- Obtenez une remise en argent illimitée de 2 % dans 2 catégories de dépenses de votre choix
- Obtenez une remise en argent de 0,5 % sur tous les autres achats
- Débloquez une troisième catégorie à 2 % si vous avez un compte d’épargne Tangerine
Vous pouvez aussi modifier vos catégories à 2 % tous les 90 jours afin de vous adapter à tout changement dans vos habitudes de dépenses. Les catégories de dépenses parmi lesquelles vous pouvez choisir sont :

La remise en argent que vous obtenez avec la carte de crédit Remises Tangerine est ensuite déposée automatiquement chaque mois, soit sous forme de crédit sur le relevé de carte de crédit, soit dans votre compte d’épargne Tangerine.
Avantages de la carte
La carte de crédit Remises Tangerine offre peu d’avantages supplémentaires, mais elle est comparable à de nombreuses cartes sans frais annuels.
En tant que titulaire, vous obtenez un rabais de 15 % chez H&R Block, ainsi qu’une garantie prolongée et une assurance protection des achats.
À qui cette carte convient-elle le mieux ?
La carte de crédit Remises Tangerine convient à quelqu’un qui recherche une carte sans frais annuels, ou à une personne ayant un revenu plus faible, comme un étudiant ou quelqu’un qui travaille à temps partiel.
C’est aussi une carte utile si vous savez que vous dépensez surtout dans 2 ou 3 catégories précises, ou si vous voulez profiter de la possibilité de changer de catégories pour correspondre à des dépenses à venir. Par exemple, si vous savez que vous avez un long voyage à l’étranger et que vous passez à la catégorie Dépenses en devises étrangères, ou si vous avez un important projet à la maison et que vous passez à la catégorie Rénovation domiciliaire.

- Frais annuels
- 0 $
- Notre évaluation
- 100 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue100 $Total100 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue100 $Total100 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 100 $
- Jusqu'au 30 septembre 2026
sur le site de Tangerine
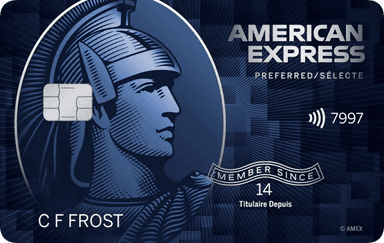
Carte sélecte RemiseSimpleMD d’American Express
La carte SimplyCash® Preferred d’American Express a des frais mensuels de 9,99 $, sauf au Québec, où les frais sont de 119 $ facturés annuellement. La carte n’exige aucun revenu minimum, ce qui la rend assez accessible.
Accumulation et échange
Avec la carte sélecte RemiseSimpleMD d’American Express, vous profitez d’une remise en argent bonifiée dans deux catégories et d’un bon taux de base sur tous les autres achats :
- Obtenez 4 % de remise en argent sur l’essence
- Obtenez 4 % de remise en argent sur l’épicerie*
- Obtenez 2 % de remise en argent sur tout le reste
Notez que, pour la catégorie épicerie, le taux de 4 % est offert sur les premiers 30 000 $ dépensés chaque année, ce qui équivaut à 1 200 $ de remise en argent. Une fois cette limite atteinte, le taux d’accumulation dans cette catégorie passe à 2 % pour le reste de votre année de compte.
Pour recevoir votre remise en argent : elle est versée automatiquement une fois par année et apparaîtra sur le relevé de carte de crédit que vous recevez en septembre. Votre solde sera ensuite réinitialisé.
Avantages de la carte
La carte sélecte RemiseSimpleMD d’American Express comprend plusieurs avantages intéressants, notamment :
- Une assurance voyage complète, incluant l’assurance médicale d’urgence, l’assurance retard de vol, l’assurance bagages, l’assurance cambriolage à l’hôtel, l’assurance bagages perdus et volés, et l’assurance accident de voyage
- Assurance contre la perte et les dommages pour la location de voiture
- Assurance pour appareil mobile et assurance protection des achats
- Accès à Amex Experiences, aux préventes Amex Front of the Line, aux billets Amex Reserved Tickets et aux Offres Amex
À qui cette carte convient-elle le mieux ?
La Carte sélecte RemiseSimpleMD d’American Express est idéale pour une personne dont les principales catégories de dépenses sont l’essence et l’épicerie, et qui fait ses achats dans une épicerie acceptant American Express.
L’absence de revenu minimum requis rend aussi cette carte très accessible, à condition d’être à l’aise pour payer des frais annuels.
Elle peut aussi être un excellent ajout à votre portefeuille si vous pouvez profiter des Offres Amex et de la gamme d’avantages liés aux événements et aux expériences d’Amex.

- Frais annuels
- 119,88 $
- Notre évaluation
- 250 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue250 $Total250 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue250 $Total250 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 250 $
sur le site d'American Express
Demande sans effet sur votre dossier de créditSoumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
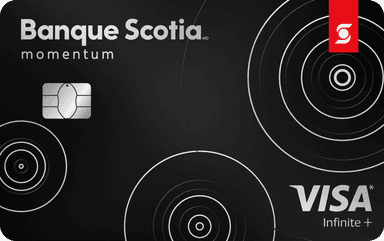
Carte Visa Infinite +* Momentum ScotiaMD
La carte Visa Infinite +* Momentum ScotiaMD est une bonne option Visa avec remise en argent pour les personnes dont les principales catégories de dépenses incluent l’essence et l’épicerie.
Cette carte affiche des frais annuels de 120 $ (souvent annulés) et un revenu minimum requis de 60 000–80 000 $ individuel ou 100 000–150 000 $ par ménage, ce qui la rend accessible à plusieurs.
Accumulation et échange
Avec la carte Scotiabank Momentum® Visa Infinite +*, vous profitez des taux bonifiés suivants dans des catégories de dépenses clés :
- Obtenez 4 % de remise en argent sur l’épicerie, les paiements de factures récurrentes et les abonnements admissibles (avec une limite de dépenses annuelle de 25 000 $)
- Obtenez 2 % de remise en argent sur l’essence, la recharge de VE, le transport en commun, les taxis, les services de covoiturage et la livraison de repas (avec une limite de dépenses annuelle de 25 000 $)
- Obtenez 1 % de remise en argent sur tout le reste
Deux précisions à connaître avant d’arrêter votre choix. À compter du 22 octobre 2026, le loyer et les paiements d’impôts réglés avec une carte Momentum passent au taux d’achat régulier : nous détaillons les quatre cartes touchées dans notre analyse de la fin du taux bonifié sur le loyer et les impôts. Du côté de RBC, les deux cartes de remise en argent changent de grille le 1er octobre 2026, avec un 3 % illimité sur huit catégories sur la Préférence World Elite.
Votre remise en argent accumulée peut être échangée en tout temps, tant que vous atteignez le montant minimal d’échange de 25 $ (bien que des montants plus petits puissent être acceptés à la discrétion de la banque).
Les demandes d’échange se font facilement via l’application ou le site Web de la Banque Scotia, et vous pouvez faire déposer votre remise en argent sous forme de crédit au compte de votre carte Momentum ou de votre compte-chèques ou compte d’épargne de la Banque Scotia admissible.
Avantages de la carte
La carte Visa Infinite +* Momentum ScotiaMD offre aussi aux titulaires plusieurs avantages notables, notamment :
- Assurance voyage complète : assurance médicale d’urgence, assurance annulation/interruption de voyage, assurance retard de vol, assurance bagages retardés et perdus, assurance accident de voyage
- Assurance collision/perte/dommages pour location de voiture ;
- Assurance appareils mobiles, protection des achats et garantie prolongée ;
- Économisez jusqu’à 10 cents par litre aux stations-service Shell
- 10 Go de données mondiales gratuites pendant jusqu’à 15 jours consécutifs via GigSky, plus d’autres données gratuites et des rabais ; avantages voyage Visa Infinite ; et rabais sur les locations de voiture Avis et Budget
À qui cette carte convient-elle le mieux ?
La carte Visa Infinite +* Momentum ScotiaMD est un excellent choix pour une personne qui dépense souvent en épicerie et en essence et qui souhaite la commodité d’une carte Visa.
Offrant des taux d’accumulation similaires (quoique très légèrement inférieurs) à ceux de la carte sélecte RemiseSimpleMD d’American Express ci-dessus, mais avec l’acceptation plus large de Visa, la carte Visa Infinite +* Momentum ScotiaMD est une autre excellente façon d’économiser sur des dépenses clés chaque mois.
Cette carte est aussi un choix solide pour un voyageur qui cherche à économiser sur l’essence pour son road trip, ainsi que sur l’assurance voyage, l’assurance location de voiture et les données pour un voyage à l’étranger.

- Frais annuels
- 0 $ 120 $Aucuns frais la première année
- Aucuns frais la première année
- Notre évaluation
- 420 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue300 $Frais annuels remboursés120 $Total420 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue300 $Frais annuels remboursés120 $Total420 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 300 $
- + Aucuns frais la première année
- Jusqu'au 1 novembre 2026
sur le site de la Banque Scotia
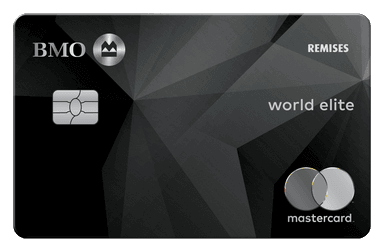
Carte MastercardMD* BMO Remises World EliteMD*
La Carte MastercardMD* BMOMD Remises World EliteMD* est une excellente carte haut de gamme, offrant les taux de remise en argent les plus élevés de cette comparaison.
La carte a des frais annuels de 139 $ et un revenu minimum requis de 80 000 $ individuel et 150 000 $, ce qui est standard pour les World Elite Mastercards.
Accumulation et échange
La Carte MastercardMD* BMOMD Remises World EliteMD* offre une remise en argent selon une structure par paliers, avec des plafonds de dépenses dans les catégories bonifiées :
- Obtenez 5 % de remise en argent sur l’épicerie (sur les premiers 500 $ dépensés par cycle de relevé)
- Obtenez 4 % de remise en argent sur le transport en commun (sur les premiers 300 $ dépensés par cycle de relevé)
- Obtenez 3 % de remise en argent sur l’essence et la recharge de VE (sur les premiers 300 $ dépensés par cycle de relevé)
- Obtenez 2 % de remise en argent sur les paiements de factures récurrentes (sur les premiers 500 $ dépensés par cycle de relevé)
- Obtenez 1 % de remise en argent sur tous les autres achats.
Lorsque vous êtes prêt à encaisser vos récompenses, vous pouvez demander des dépôts ponctuels de remise en argent d’aussi peu que 1 $, via l’application ou le site Web de BMO. Vous pouvez aussi configurer un échange récurrent de 25 $ ou plus qui sera déposé chaque mois (si la remise en argent disponible est suffisante) 2 à 5 jours ouvrables après la fin de votre cycle de relevé.
La remise en argent sera déposée dans votre compte-chèques, compte d’épargne ou compte InvestorLine BMO admissible, ou sous forme de crédit au compte sur votre carte.
Avantages de la carte
Avec la Carte MastercardMD* BMOMD Remises World EliteMD*, vous pouvez profiter des avantages suivants :
- Rabais sur les locations de voiture avec National, Alamo et Enterprise, ainsi qu’un programme d’assistance routière gratuit
- Assurance médicale d’urgence, assurance retard de vol, assurance bagages, assurance cambriolage à l’hôtel, assurance transporteur public et assurance collision/perte et dommages pour voiture de location
- Mastercard Travel Pass gratuit offert par DragonPass, vous donnant accès au réseau de 1 400 salons d’aéroport (chaque visite coûte environ 32 $ US par personne)
- 6 mois d’Instacart+ gratuits, plus un crédit Instacart de 10 $/mois lorsque vous liez votre carte de crédit BMO
- Assurance protection des achats, garantie prolongée, ainsi que les avantages et privilèges Mastercard Travel Rewards
À qui cette carte convient-elle le mieux ?
La Carte MastercardMD* BMOMD Remises World EliteMD* est un choix solide si vous souhaitez profiter de taux élevés de remise en argent et que vos dépenses mensuelles respectent les plafonds de la carte dans chaque catégorie de dépenses.
La carte offre aussi des avantages voyage utiles comme une couverture d’assurance voyage, des rabais sur les locations de voiture et des avantages aéroportuaires, ce qui la rend attrayante pour tout voyageur souhaitant économiser et profiter d’un peu plus de confort.
- Frais annuels
- 0 $ 139 $Aucuns frais la première année
- Aucuns frais la première année
- Notre évaluation
- 789 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue650 $Frais annuels remboursés139 $Total789 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue650 $Frais annuels remboursés139 $Total789 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 650 $
- + Aucuns frais la première année
sur le site de BMO
Combien de remise en argent pouvez-vous obtenir ?
Avec autant de catégories et de variantes de taux d’accumulation, il peut être difficile de déterminer quelle carte est VRAIMENT la meilleure pour vous.
Pour vous aider à obtenir une idée réaliste de la remise en argent que vous pourriez accumuler, examinons quelques exemples de dépenses mensuelles afin de voir à quoi vous pourriez vous attendre.
Exemple 1 – Famille de quatre
Pour ce premier exemple, voyons combien de remise en argent une famille de quatre pourrait obtenir chaque mois, avec l’épicerie comme plus grande dépense et beaucoup d’argent dépensé dans la catégorie « tous les autres achats » :
| Catégorie de dépenses + montant $ | Carte de crédit Remises Tangerine | Carte sélecte RemiseSimpleMD d’American Express | Carte Scotiabank Momentum® Visa Infinite +* | Carte MastercardMD* BMO Remises World EliteMD* |
|---|---|---|---|---|
| Épicerie : 1 200 $ | 2 % = 24 $ | 4 % = 48 $ | 4 % = 48 $ | 5 %, puis 1 % après 500 $ = 32 $ |
| Essence : 400 $ | 2 % = 8 $ | 4 % = 16 $ | 2 % = 8 $ | 3 %, puis 1 % après 300 $ = 10 $ |
| Factures récurrentes : 400 $ | 2 % = 8 $ | 2 % = 8 $ | 4 % = 16 $ | 2 % = 8 $ |
| Restaurants : 300 $ | 0,5 % = 1,50 $ | 2 % = 6 $ | 1 % = 3 $ | 1 % = 3 $ |
| Tous les autres achats : 1 000 $ | 0,5 % = 5 $ | 2 % = 20 $ | 1 % = 10 $ | 1 % = 10 $ |
| Total de remise en argent mensuelle | 46,50 $ | 98 $ | 85 $ | 63 $ |
| Remise en argent annuelle | 558 $ | 1 176 $ | 1 020 $ | 756 $ |
Exemple 2 : Couple urbain
Pour ce deuxième exemple, examinons la remise en argent potentielle pour un couple en ville sans voiture, qui sort au restaurant/au bar quelques fois par semaine :
| Catégorie de dépenses + montant $ | Carte de crédit Remises Tangerine | Carte sélecte RemiseSimpleMD d’American Express | Carte Scotiabank Momentum® Visa Infinite +* | Carte MastercardMD* BMO Remises World EliteMD* |
|---|---|---|---|---|
| Épicerie : 700 $ | 2 % = 14 $ | 4 % = 28 $ | 4 % = 28 $ | 5 %, puis 1 % après 500 $ = 27 $ |
| Transport en commun 300 $ : | 0,5 = 1,50 $ | 2 % = 6 $ | 2 % = 6 $ | 4 % = 12 $ |
| Factures récurrentes : 400 $ | 2 % = 8 $ | 2 % = 8 $ | 4 % = 16 $ | 2 % = 8 $ |
| Restaurants : 900 $ | 2 % = 18 $ | 2 % = 18 $ | 1 % = 9 $ | 1 % = 9 $ |
| Tous les autres achats : 500 $ | 0,5 % = 2,50 $ | 2 % = 10 $ | 1 % = 5 $ | 1 % = 5 $ |
| Total de remise en argent mensuelle | 44 $ | 70 $ | 64 $ | 61 $ |
| Remise en argent annuelle | 528 $ | 840 $ | 768 $ | 732 $ |
Faut-il combiner deux cartes ?
Rarement, et nos deux exemples le montrent chiffres en main. Le réflexe habituel consiste à empiler les cartes pour couvrir chaque catégorie à son meilleur taux. Toutefois, les frais annuels de la deuxième carte mangent souvent le gain avant même qu’il apparaisse sur votre relevé.
Le duo contre la carte unique
Reprenons la famille de quatre de l’exemple 1. Cette fois, nous payons chaque catégorie avec la carte qui offre le meilleur taux, sans nous limiter à une seule carte.
| Catégorie de dépenses | Meilleure carte pour ce poste | Taux | Remise mensuelle |
|---|---|---|---|
| Épicerie : 1 200 $ | Amex sélecte RemiseSimple ou Momentum Scotia | 4 % | 48 $ |
| Essence : 400 $ | Amex sélecte RemiseSimple | 4 % | 16 $ |
| Factures récurrentes : 400 $ | Momentum Scotia | 4 % | 16 $ |
| Restaurants : 300 $ | Amex sélecte RemiseSimple | 2 % | 6 $ |
| Tous les autres achats : 1 000 $ | Amex sélecte RemiseSimple | 2 % | 20 $ |
| Total mensuel | 106 $ |
Le duo rapporte donc 1 272 $ par année, contre 1 176 $ pour la Carte sélecte RemiseSimple utilisée seule. Le gain brut atteint 96 $. Cependant, la deuxième carte coûte 120 $ de frais annuels.
Une fois les frais déduits, la carte seule rapporte 1 056 $ nets et le duo 1 032 $. Autrement dit, ajouter une deuxième carte payante à ce profil coûte 24 $ par année. Le couple urbain de l’exemple 2 aboutit au même constat : 78 $ par mois avec le duo, soit 696 $ nets, contre 720 $ nets avec la seule Carte sélecte RemiseSimple.
Quand le duo paie vraiment
La combinaison devient rentable dans des cas précis. Trois conditions reviennent, et il faut généralement les réunir toutes les trois.
- La deuxième carte est sans frais annuels : sans frais à récupérer, le moindre gain de catégorie reste dans vos poches.
- Les catégories ne se recouvrent pas : le duo ne rapporte que si une carte donne 4 % là où l’autre plafonne à 0,5 % ou 1 %. Deux cartes à 2 % partout ne s’additionnent pas.
- Le poste de dépense est gros : gagner 2 points de pourcentage sur 200 $ par mois rapporte 48 $ par année, ce qui ne couvre pas des frais de 120 $.
La première année fait exception. Comme la Momentum Scotia et la BMO Remises World Elite annulent souvent leurs frais la première année, le duo devient gagnant pendant douze mois. Refaites le calcul avant le premier renouvellement, pas après.
Si vous tenez à une deuxième carte, commencez par les options gratuites.
Comparaison des cartes
Maintenant, pour rassembler une grande partie de ce que nous avons couvert ci-dessus, comparons les principaux aspects de nos 4 choix de cartes avec remise en argent au même endroit :
| catégorie | Carte de crédit Remises Tangerine | Carte sélecte RemiseSimpleMD d’American Express | Carte Visa Infinite +* Momentum ScotiaMD | Carte MastercardMD* BMO Remises World EliteMD* |
|---|---|---|---|---|
| Frais annuels | 0 $ | 119 $ (Québec) et 9,99 $/mois (reste du Canada) | 120 $* | 139 $* |
| Exigence de revenu minimum | 12 000 $ individuel | Aucun | 60 000–80 000 $ individuel ou 100 000–150 000 $ par ménage | 80 000 $ individuel ou 150 000 $ par ménage |
| Principaux taux d’accumulation | 2% | 4% | 4% | 5% |
| Plafonds sur les catégories bonifiées ? | Non | Oui, sur l’épicerie | Oui, sur toutes | Oui, sur toutes |
| Fréquence/montant d’échange | Déposée automatiquement chaque mois | Remise en argent versée une fois par année | Sur demande (min. 25 $) | Mensuel (min. 25 $) ou sur demande (min. 1 $) |
| Option d’échange | Relevé de carte de crédit ou compte d’épargne Tangerine | Relevé de carte de crédit | Relevé de carte de crédit ou compte Scotiabank admissible | Relevé de carte de crédit ou compte BMO admissible |
| Meilleurs avantages/avantages uniques | Garantie prolongée et assurance protection des achats | Amex Front of the Line/Offres Amex | Économisez jusqu’à 10 cents par litre chez Shell | Mastercard Travel Pass gratuit via DragonPass |
*Ces frais annuels sont souvent annulés dans le cadre des offres de bienvenue.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 0 $ | |||
| 119,88 $ | |||
| 0 $ | |||
| 0 $ |
Conclusion
Les cartes de crédit avec remise en argent sont une excellente façon de profiter de récompenses simples et directes sur toutes vos dépenses du quotidien.
En ajoutant une carte de crédit avec remise en argent à votre portefeuille, vous profitez d’économies garanties chaque fois que vous effectuez un achat, en gardant davantage de votre argent durement gagné dans vos poches.
Profitez présentement d’une offre exceptionnelle sur la Carte Visa Infinite +* Momentum Scotia : 15 % de remise et la première année sans frais.
Pour découvrir d’autres façons d’économiser sur l’épicerie, à la station-service et sur d’autres dépenses régulières, consultez nos autres guides et articles ci-dessous.
Pour comparer toutes les options du marché, consultez aussi notre page des meilleures cartes de crédit au Canada. Et pour recevoir nos analyses chaque semaine, abonnez-vous à notre infolettre.
Foire aux questions
Qui devrait utiliser une carte de crédit avec remise en argent ?
Les cartes de crédit avec remise en argent conviennent à toute personne qui souhaite économiser sur l’ensemble de ses dépenses sans avoir à naviguer dans un programme de récompenses.
Les cartes de crédit avec remise en argent offrent une accumulation simple et directe, avec une valeur d’échange garantie.
Comment puis-je échanger ma remise en argent ?
Chaque carte de crédit a sa propre façon d’échanger la remise en argent. Certaines cartes vous versent votre remise en argent automatiquement chaque mois ou une fois par année, tandis que d’autres attendent que vous demandiez le versement.
De plus, certaines cartes ne permettent d’utiliser la remise en argent que sous forme de crédits au compte, tandis que d’autres vous laissent choisir entre cette option et le dépôt de vos gains dans un compte bancaire admissible.
Quelle est la meilleure carte remise en argent sans frais au Canada?
La Tangerine Remises Mastercard reste la référence sans frais avec 2 % de remise dans 2 catégories choisies (épicerie, essence, restaurants, etc.) et 0,5 % ailleurs. Avec un compte d’épargne Tangerine, vous débloquez une 3e catégorie à 2 %. Pour un budget de 800 $/mois dans les catégories à 2 %, cela représente 192 $ par année sans frais d’adhésion.
Une carte avec frais annuels comme la BMO World Elite vaut-elle la peine?
Oui, dès que vos dépenses annuelles dépassent environ 8 000 $ à 10 000 $ dans les catégories de bonification. La BMO Remises World Elite Mastercard à 139 $ offre 5 % à l’épicerie (plafond 500 $/mois), 4 % au transport, 3 % à l’essence et 2 % aux factures récurrentes. Sur un budget familial de 600 $ d’épicerie + 200 $ d’essence + 300 $ de factures récurrentes par mois, vous générez environ 660 $ par année après les frais, soit plus du triple du rendement net d’une carte sans frais.
Notre carte en vedette

- Frais annuels
- 120 $
- Notre évaluation
- 990 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 110 000 points
- Jusqu'au 22 septembre 2026
sur le site d'American Express
Demande sans effet sur votre dossier de créditSoumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.