
Remise en argent RBC : la refonte chiffrée sur 6 profils
RBC a refondu ses deux cartes de remise en argent le 1er octobre 2026. Nos simulations chiffrent les gains et les pertes selon six profils de dépenses typiques.

RBC a refondu ses deux cartes remise en argent le 1er octobre 2026. La Carte Remise en argent Préférence World Elite Mastercard‡ RBC® est passée de 1,5 % uniforme à 3 % illimité sur neuf catégories du quotidien. Ses frais annuels sont passés de 99 $ à 120 $.
De son côté, la Carte Remise en argent Mastercard‡ RBC® sans frais annuels a déplafonné son 2 % à l’épicerie, mais a coupé de moitié le taux sur tous les autres achats.
Le 2 décembre 2026, un second lot de changements arrive : la remise devient accessible sur demande, dès 1 $. Nous avons chiffré l’impact réel avec six profils de dépenses. Résultat : certains titulaires gagnent 250 $ par année, d’autres en perdent 146 $. Comparez ensuite avec notre sélection des meilleures cartes de crédit au Canada.
| Carte de crédit | Frais annuels | Offre de bienvenue | |
|---|---|---|---|
Un calendrier en deux temps
RBC étale sa refonte sur deux mois. Les taux et les frais ont changé en premier ; la mécanique d’échange suit le 2 décembre.
| Date | Ce qui change | Cartes visées |
|---|---|---|
| 1er octobre 2026 | Nouveaux taux d’accumulation ; taux d’achat de 20,99 % à 21,99 % | Les deux cartes |
| 1er octobre 2026 | Frais annuels de 99 $ à 120 $ ; cartes supplémentaires de 0 $ à 50 $ | Préférence World Elite |
| 1er octobre 2026 | Trois nouvelles assurances ajoutées | Préférence World Elite |
| 2 décembre 2026 | Remise sur demande, échange minimal abaissé à 1 $ | Les deux cartes |
Préférence World Elite : 3 % illimité
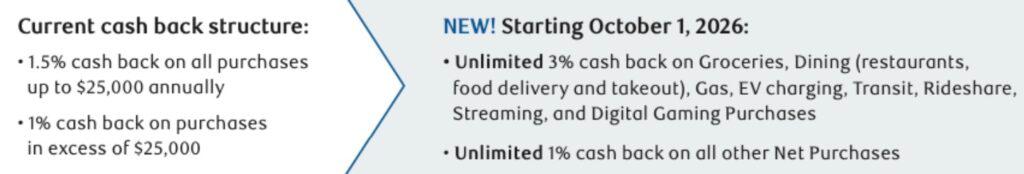
La carte abandonne son modèle de taux unique. Jusqu’au 30 septembre, elle versait 1,5 % sur tous les achats jusqu’à 25 000 $ par année, puis 1 % au-delà. Depuis le 1er octobre, elle applique une grille par catégories, sans aucun plafond.
| Catégorie | Ancien taux | Depuis le 1er octobre 2026 |
|---|---|---|
| Épicerie | 1,5 % (25 000 $/an) | 3 % illimité |
| Restaurants, bars et livraison de repas | 1,5 % (25 000 $/an) | 3 % illimité |
| Essence et recharge de véhicule électrique | 1,5 % (25 000 $/an) | 3 % illimité |
| Transport en commun et covoiturage | 1,5 % (25 000 $/an) | 3 % illimité |
| Diffusion en continu et jeux numériques | 1,5 % (25 000 $/an) | 3 % illimité |
| Tous les autres achats | 1,5 % puis 1 % après 25 000 $ | 1 % illimité |
| Taux d’achat | 20,99 % | 21,99 % |
| Frais annuels | 99 $ | 120 $ |
| Carte supplémentaire | 0 $ | 50 $ chacune |
Ces neuf catégories reprennent exactement celles de la Carte Visa RBC ION+, à une différence près : vous encaissez de l’argent au lieu de points Avion. Nous y revenons plus loin.
La carte sans frais y perd
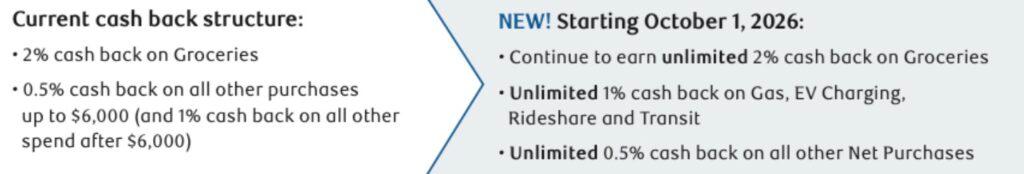
La Carte Remise en argent Mastercard‡ RBC® suit une logique inverse. Son 2 % à l’épicerie est devenu illimité, ce qui constitue un vrai gain. En revanche, le taux sur tous les autres achats est tombé à 0,5 % de façon permanente.
| Catégorie | Ancien taux | Depuis le 1er octobre 2026 |
|---|---|---|
| Épicerie | 2 % (6 000 $/an), puis 1 % | 2 % illimité |
| Essence, recharge de véhicule électrique | 0,5 %, puis 1 % après 6 000 $ | 1 % illimité |
| Transport en commun et covoiturage | 0,5 %, puis 1 % après 6 000 $ | 1 % illimité |
| Tous les autres achats | 0,5 %, puis 1 % après 6 000 $ | 0,5 % |
| Taux d’achat | 20,99 % | 21,99 % |
| Frais annuels | 0 $ | 0 $ |
Le nœud du problème se situe dans la dernière ligne. Jusqu’au 30 septembre, dès que vos achats hors épicerie dépassaient 6 000 $ dans l’année, l’excédent rapportait 1 %. Depuis la refonte, ce 1 % a disparu : vos achats hors catégories plafonnent à 0,5 %, peu importe le volume.
La remise devient accessible sur demande
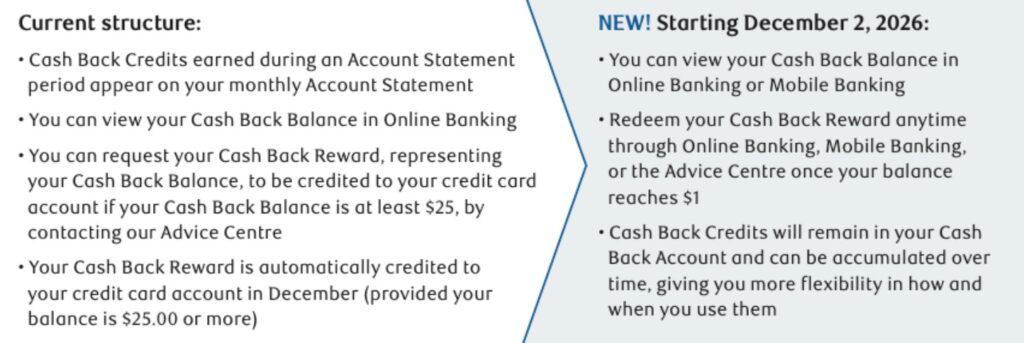
Le 2 décembre 2026, RBC modernise l’encaissement. Aujourd’hui, la remise s’accumule à chaque relevé et l’échange exige un solde de 25 $. Deux verrous sautent.
- Solde visible en tout temps : vous consultez votre solde de remise dans Banque en direct ou dans l’appli Mobile RBC.
- Échange dès 1 $ : le minimum passe de 25 $ à 1 $, appliquable en tout temps sur votre solde.
- Aucune date imposée : vous choisissez le moment de l’encaissement plutôt que de subir un cycle mensuel.
Cette souplesse rattrape ce que Tangerine et Rogers offrent déjà. Concrètement, elle change peu de choses au rendement, mais beaucoup à l’expérience. Vous n’immobilisez plus 25 $ en attente.
Trois assurances ajoutées
La hausse de 21 $ des frais annuels s’accompagne d’un enrichissement du volet assurances sur la Préférence World Elite. Trois couvertures se sont ajoutées le 1er octobre.
- Soins médicaux d’urgence : couverture hors province et hors pays, absente jusqu’ici de cette carte.
- Retard de vol et bagages retardés : une protection utile lorsque vous payez le billet avec la carte.
- Assurance pour appareils mobiles : votre téléphone couvert lorsque vous le payez avec la carte.
Ce trio place la carte au niveau des World Elite concurrentes. Pour comparer les couvertures poste par poste, consultez notre classement des meilleures cartes de crédit avec assurances.
Six profils de dépenses typiques
Pour mesurer l’effet réel, nous avons construit six profils de dépenses annuelles. Chacun reflète une réalité canadienne courante. Notez que les achats en entrepôt Costco figurent dans une colonne distincte : les clubs-entrepôts ne codent pas comme épicerie auprès des réseaux de paiement.
| Profil | Épicerie | Restos | Essence | Transport | Diffusion | Costco | Autres | Total |
|---|---|---|---|---|---|---|---|---|
| A. Famille de banlieue | 12 000 $ | 3 600 $ | 3 600 $ | 0 $ | 600 $ | 0 $ | 10 200 $ | 30 000 $ |
| B. Représentant sur la route | 4 800 $ | 4 800 $ | 9 600 $ | 0 $ | 600 $ | 0 $ | 5 200 $ | 25 000 $ |
| C. Fidèle de Costco | 2 400 $ | 1 800 $ | 2 400 $ | 0 $ | 0 $ | 9 000 $ | 4 400 $ | 20 000 $ |
| D. Jeune urbain sans auto | 3 600 $ | 4 800 $ | 0 $ | 1 800 $ | 900 $ | 0 $ | 3 900 $ | 15 000 $ |
| E. Rénovateur et acheteur varié | 0 $ | 0 $ | 0 $ | 0 $ | 0 $ | 8 000 $ | 17 000 $ | 25 000 $ |
| F. Tout sur une seule carte | 6 000 $ | 3 000 $ | 3 000 $ | 0 $ | 0 $ | 0 $ | 33 000 $ | 45 000 $ |
Gagnants et perdants : World Elite
Voici la remise nette annuelle, frais annuels déduits, avant puis après le 1er octobre 2026. Les montants tiennent compte du plafond de 25 000 $ qui s’appliquait jusqu’au 30 septembre au taux de 1,5 %.
| Profil | Net ancien (99 $) | Net nouveau (120 $) | Écart annuel | Verdict |
|---|---|---|---|---|
| A. Famille de banlieue | 326 $ | 576 $ | +250 $ | Gagnante |
| B. Représentant sur la route | 276 $ | 526 $ | +250 $ | Grand gagnant |
| C. Fidèle de Costco | 201 $ | 212 $ | +11 $ | Neutre |
| D. Jeune urbain sans auto | 126 $ | 252 $ | +126 $ | Gagnant |
| E. Rénovateur et acheteur varié | 276 $ | 130 $ | -146 $ | Perdant |
| F. Tout sur une seule carte | 476 $ | 570 $ | +94 $ | Gagnante |
Le profil B illustre bien la logique du changement. Avec 9 600 $ d’essence par année, il passe de 144 $ à 288 $ de remise sur ce seul poste. Le représentant qui roule pour gagner sa vie double sa récolte. Le profil E, lui, encaisse la facture. Ses 25 000 $ de dépenses ne touchent aucune catégorie accélérée. Son taux est donc passé de 1,5 % à 1 % pendant que ses frais ont augmenté.
Le point de bascule à connaître
Un seul chiffre décide de votre sort : la part de vos dépenses dans les neuf catégories à 3 %. En dessous du seuil, vous perdez. Au-dessus, vous gagnez.
| Dépense annuelle | Part requise en catégories 3 % | En dollars |
|---|---|---|
| 15 000 $ | 32 % | 4 800 $/an |
| 20 000 $ | 30 % | 6 060 $/an |
| 25 000 $ | 29 % | 7 300 $/an |
| 30 000 $ | 24 % | 7 320 $/an |
| 40 000 $ | 18 % | 7 320 $/an |
Autrement dit, environ 7 300 $ par année en épicerie, restaurants, essence, transport ou diffusion en continu suffisent pour sortir gagnant. Un ménage qui dépense 600 $ par mois à l’épicerie franchit déjà ce seuil. C’est pourquoi la majorité des titulaires y trouveront leur compte.
Gagnants et perdants : carte sans frais
Le portrait s’assombrit sur la carte sans frais annuels. Cinq profils sur six perdent de l’argent. Nous avons ajouté un septième profil, celui qui n’utilise la carte que pour l’épicerie.
| Profil | Ancienne remise | Remise nouvelle | Écart annuel | Verdict |
|---|---|---|---|---|
| A. Famille de banlieue | 330 $ | 348 $ | +18 $ | Légère gagnante |
| B. Représentant sur la route | 268 $ | 245 $ | -23 $ | Perdant |
| C. Fidèle de Costco | 194 $ | 148 $ | -46 $ | Perdante |
| D. Jeune urbain sans auto | 156 $ | 138 $ | -18 $ | Perdant |
| E. Rénovateur et acheteur varié | 220 $ | 125 $ | -95 $ | Perdant |
| F. Tout sur une seule carte | 480 $ | 330 $ | -150 $ | Grande perdante |
| G. Épicerie seulement (12 000 $) | 180 $ | 240 $ | +60 $ | Gagnante |
La perte du profil F saute aux yeux. Ses 33 000 $ d’achats variés rapportaient 1 % grâce au seuil de 6 000 $. Ils descendent à 0,5 %, soit 165 $ envolés sur ce seul poste. Cette carte cesse d’être une carte à tout faire ; elle devient une carte d’épicerie.
Combien d’épicerie faut-il ?
Le calcul est net. Pour ne rien perdre, votre épicerie doit représenter une part importante de vos dépenses sur la carte.
| Dépense annuelle sur la carte | Part d’épicerie requise | En dollars |
|---|---|---|
| 10 000 $ | 40 % | 4 000 $/an |
| 15 000 $ | 47 % | 7 000 $/an |
| 20 000 $ | 43 % | 8 670 $/an |
| 30 000 $ | 40 % | 12 000 $/an |
Peu de ménages consacrent plus de 40 % de leurs achats par carte à l’épicerie. Par conséquent, la bonne stratégie consiste à réserver cette carte à l’épicerie et à payer le reste ailleurs. Notre page des meilleures cartes de crédit sans frais annuels présente les solutions de rechange.
Face aux autres cartes de remise
La nouvelle Préférence World Elite entre dans une catégorie chargée. Nous avons appliqué les mêmes six profils aux principales cartes de remise en argent canadiennes, plafonds de catégories inclus. Tous les montants sont nets des frais annuels réguliers, sans tenir compte des exemptions de première année.
| Profil | RBC Préf. WE (120 $) | Scotia Momentum VI (120 $) | BMO Remises WE (139 $) | Desjardins Remises WE (100 $) | Amex sélecte (119,88 $) | Rogers WE (0 $) | Tangerine WMC (0 $) |
|---|---|---|---|---|---|---|---|
| A. Famille de banlieue | 576 $ | 582 $ | 479 $ | 572 $ | 792 $ | 450 $ | 438 $ |
| B. Représentant sur la route | 526 $ | 376 $ | 381 $ | 390 $ | 668 $ | 375 $ | 413 $ |
| C. Fidèle de Costco | 212 $ | 176 $ | 205 $ | 208 $ | n/d | 300 $ | 199 $ |
| D. Jeune urbain sans auto | 252 $ | 165 $ | 218 $ | 290 $ | 252 $ | 225 $ | 228 $ |
| E. Rénovateur et acheteur varié | 130 $ | 130 $ | 111 $ | 150 $ | n/d | 375 $ | 125 $ |
| F. Tout sur une seule carte | 570 $ | 540 $ | 611 $ | 590 $ | 960 $ | 675 $ | 855 $ |
Ce que révèle le tableau
Trois constats se dégagent. Premièrement, la Carte sélecte RemiseSimpleMD d’American Express domine partout où elle passe, avec 4 % à l’épicerie et à l’essence plus 2 % ailleurs. Toutefois, American Express n’est pas accepté chez Costco ni dans plusieurs commerces, d’où les cases « n/d ».
Deuxièmement, la Carte Visa Infinite +* Momentum ScotiaMD tient tête à la carte RBC chez les familles qui dépensent beaucoup à l’épicerie : 582 $ contre 576 $ pour le profil A, grâce à son 4 % à l’épicerie. Troisièmement, la nouvelle carte RBC gagne son duel contre Scotia et BMO chez les gros consommateurs d’essence, car ses 3 % ne sont jamais plafonnés.
Costco : la carte sort du palmarès
Voilà le dommage collatéral le plus net de cette refonte. Le 1,5 % uniforme faisait de la Préférence World Elite l’une des rares Mastercard intéressantes en entrepôt Costco, puisque Costco Canada refuse Visa et American Express. Les achats en entrepôt tombent maintenant à 1 %.
Nous avons repris le profil C, qui dépense 20 000 $ par année dont 9 000 $ en entrepôt Costco. Voici le classement par remise nette.
| Carte | Remise brute | Frais annuels | Remise nette |
|---|---|---|---|
| Carte World EliteMD Mastercard Rouge de Rogers | 300 $ | 0 $ | 300 $ |
| Carte CIBC Costco Mastercard | 284 $ | 0 $ | 284 $ |
| Carte Remise en argent Préférence WE RBC (nouveaux taux) | 332 $ | 120 $ | 212 $ |
| Carte Desjardins Remises World Elite Mastercard | 308 $ | 100 $ | 208 $ |
| Carte MastercardMD* BMOMD Remises World EliteMD* | 344 $ | 139 $ | 205 $ |
| Carte Remise en argent Préférence WE RBC (anciens taux) | 300 $ | 99 $ | 201 $ |
| Carte World MastercardMD* Remises TangerineMD | 199 $ | 0 $ | 199 $ |
La carte RBC gagne 11 $ malgré tout, parce que l’essence Costco continue de coder comme essence et profite du nouveau 3 %. Cela dit, deux cartes sans frais annuels la devancent toujours. Pour un portefeuille orienté entrepôt, consultez notre comparatif des meilleures cartes de crédit pour Costco.
Préférence World Elite ou ION+ ?
Les nouveaux taux de la Préférence World Elite copient trait pour trait ceux de la Carte Visa RBC ION+ : 3 % sur les mêmes neuf catégories, 1 % ailleurs. La différence tient à deux choses : la monnaie et le prix. L’ION+ coûte 48 $ et verse des points Avion ; la Préférence coûte 120 $ et verse de l’argent.
| Profil | Préférence WE, net | Points Avion ION+ | ION+ à 1,0 ¢/pt, net | ION+ à 1,5 ¢/pt, net |
|---|---|---|---|---|
| A. Famille de banlieue | 576 $ | 69 600 | 648 $ | 996 $ |
| B. Représentant sur la route | 526 $ | 64 600 | 598 $ | 921 $ |
| D. Jeune urbain sans auto | 252 $ | 37 200 | 324 $ | 510 $ |
| F. Tout sur une seule carte | 570 $ | 69 000 | 642 $ | 987 $ |
À valeur nominale de 1 ¢ par point, l’ION+ devance systématiquement de 72 $, soit exactement l’écart de frais annuels. À notre valorisation de 1,5 ¢ par point Avion, l’écart explose. Encore faut-il extraire cette valeur, ce qui suppose de bien connaître le programme.
La Préférence World Elite garde donc un public précis : celui qui veut de l’argent comptant sans arbitrage, sans transfert de points et sans jumelage de cartes. Elle ajoute aussi l’accès aux salons DragonPass et les avantages World Elite, absents de l’ION+. Pour évaluer l’autre voie, lisez combien valent les points Avion RBC.
Les offres de bienvenue en vigueur
RBC a renouvelé les offres de bienvenue des deux cartes avec la refonte. Elles s’appliquent aux demandes reçues à partir du 1er octobre 2026, jusqu’au 1er mars 2027 pour la Préférence World Elite et jusqu’au 2 février 2027 pour la carte sans frais.
| Carte | Offre de bienvenue | Valeur maximale | Frais année 1 | Gain net année 1 |
|---|---|---|---|---|
| Préférence World Elite | 15 % de remise supplémentaire sur la première tranche de 2 000 $ d’achats pendant 3 mois | 300 $ | 120 $ | 180 $ |
| Remise en argent Mastercard | 5 % de remise supplémentaire sur la première tranche de 2 000 $ d’achats pendant 6 mois | 100 $ | 0 $ | 100 $ |
À 120 $ de frais annuels, la carte devra générer plus de 120 $ de remise pour justifier son coût. D’après nos six profils, ce seuil se franchit dès 12 000 $ de dépenses annuelles bien réparties.
Faut-il garder cette carte ?
La réponse dépend entièrement de la structure de vos dépenses. Voici les deux portraits.
Gardez-la si
- Vous roulez beaucoup : l’essence à 3 % sans plafond n’a pas d’équivalent sur une World Elite à moins de 150 $.
- Votre épicerie dépasse 600 $ par mois : le 3 % illimité bat les paliers plafonnés de BMO et CIBC.
- Vous mangez souvent au restaurant : restaurants, livraison et mets à emporter comptent tous à 3 %.
- Vous voulez de l’argent, pas des points : aucune valorisation, aucun transfert, aucun arbitrage.
Reconsidérez si
- Vous magasinez surtout chez Costco : vos achats en entrepôt passent de 1,5 % à 1 %.
- Vos dépenses sont éparpillées : rénovations, mobilier, assurances et vêtements ne rapportent que 1 %.
- Vous payez des cartes supplémentaires : 50 $ par carte anéantit une bonne part du gain.
- Vous détenez déjà une carte Avion : l’ION+ à 48 $ offre les mêmes taux en points transférables.
Dans le second cas, trois pistes se démarquent. La Carte World EliteMD Mastercard Rouge de Rogers verse un rendement uniforme sans frais annuels. La Carte sélecte RemiseSimpleMD d’American Express domine le duo épicerie et essence, là où American Express est acceptée. Enfin, la Carte Desjardins Remises World Elite Mastercard cible les sorties et le transport.
Notre verdict sur la refonte
Pour la Préférence World Elite, le verdict est favorable. Quatre profils sur six gagnent entre 94 $ et 250 $ par année. Le seuil de rentabilité s’atteint avec environ 7 300 $ de dépenses annuelles dans les catégories accélérées. Les 21 $ de frais supplémentaires se justifient d’autant plus que trois assurances s’ajoutent, dont la couverture médicale hors pays.
Pour la carte sans frais annuels, le constat est plus dur. La coupe du 1 % à 0,5 % sur les achats hors catégories pénalise quiconque l’utilisait comme carte principale. Seuls les gros paniers d’épicerie sortent gagnants. Si vous êtes dans ce cas, réservez-la désormais à l’épicerie.
Les deux cartes gagnent au moins une chose : l’échange dès 1 $ à compter du 2 décembre. Pour suivre les prochains changements de programmes canadiens, abonnez-vous à notre infolettre.
Carte Remise en argent Préférence World Elite Mastercard‡ RBC®
- Frais annuels
- 120 $
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéeRemise de bienvenue sous conditionsJusqu'à 300 $TotalJusqu'à 300 $Obtenez une remise en argent supplémentaire de 15 % sur votre première tranche de 2 000 $ d’achats pendant trois mois
- Jusqu'à 300 $
- Offre de bienvenue
- Jusqu'à 300 $
- Jusqu'au 1er mars 2027
sur le site de RBC
Cartes remise en argent RBC – Questions fréquentes
Voici des questions fréquemment posées dans la communauté milesopedia au sujet des cartes de remise en argent de RBC.
Depuis quand les nouveaux taux s’appliquent-ils ?
Les nouveaux taux d’accumulation s’appliquent depuis le 1er octobre 2026 sur les deux cartes. À la même date, les frais annuels de la Carte Remise en argent Préférence World Elite Mastercard‡ RBC® sont passés de 99 $ à 120 $. Les cartes supplémentaires sont aussi devenues payantes, à 50 $ chacune. Le second volet arrive le 2 décembre 2026 : la remise devient échangeable sur demande dès 1 $. Vous devrez toutefois en demander l’échange vous-même, car le versement automatique de janvier disparaît.
Les 3 % de RBC sont-ils vraiment illimités ?
Oui. RBC annonce un 3 % sans plafond de dépenses ni plafond de remise sur les neuf catégories visées. C’est l’argument central de la refonte, car la plupart des concurrents plafonnent. BMO limite son 5 % à l’épicerie à 500 $ par relevé. Scotia borne ses paliers à 25 000 $ par année. En contrepartie, le taux de base de RBC descend à 1 %, contre 1,5 % jusqu’au 30 septembre sur les premiers 25 000 $.
La carte reste-t-elle bonne pour Costco ?
Non, elle a perdu son intérêt en entrepôt. Un entrepôt Costco est codé comme club-entrepôt, jamais comme épicerie : vos achats y sont donc passés de 1,5 % à 1 %. Comme Costco Canada n’accepte que Mastercard, cette carte figurait parmi les rares options valables. Deux cartes sans frais annuels la devancent maintenant : la Carte World EliteMD Mastercard Rouge de Rogers à 1,5 % et la Carte CIBC Costco Mastercard. Bonne nouvelle malgré tout : les stations-service Costco codent comme essence et profitent du nouveau 3 %.
Pourquoi la carte sans frais est-elle devenue moins bonne ?
Parce que son taux de base sur les autres achats est tombé de 1 % à 0,5 % de façon permanente. Jusqu’au 30 septembre, dès que vos achats hors épicerie dépassaient 6 000 $ dans l’année, l’excédent rapportait 1 %. Ce palier a disparu. Le 2 % à l’épicerie est devenu illimité, ce qui compense uniquement si l’épicerie représente de 40 % à 47 % de vos dépenses sur la carte. Dans nos simulations, un profil dépensant 45 000 $ par année perd 150 $.
Faut-il choisir la Préférence World Elite ou la Visa RBC ION+ ?
Les deux cartes offrent exactement les mêmes taux depuis octobre : 3 % sur neuf catégories, 1 % ailleurs. La Carte Visa RBC ION+ coûte 48 $ et verse des points Avion ; la Préférence World Elite coûte 120 $ et verse de l’argent. À valeur nominale de 1 ¢ par point, l’ION+ devance de 72 $ par année, soit l’écart de frais. Choisissez la Préférence si vous voulez de l’argent comptant sans arbitrage et les avantages World Elite, dont l’accès aux salons DragonPass.
Quelles dépenses donnent droit au 3 % ?
Neuf catégories déclenchent le taux de 3 % sur la Préférence World Elite : l’épicerie, les restaurants et les bars, la livraison de repas, l’essence et la recharge de véhicule électrique. S’ajoutent le transport en commun, le covoiturage, la diffusion en continu et les jeux numériques. Tout le reste rapporte 1 %, y compris les achats dans les sociétés d’alcool provinciales comme la SAQ. Attention au code de commerce : un entrepôt Costco est classé comme club-entrepôt et non comme épicerie, donc il ne donne que 1 %. Les stations-service Costco, elles, codent bien comme essence.
À partir de quelles dépenses la Préférence World Elite devient-elle rentable ?
Il faut environ 7 300 $ par année dans les catégories à 3 % pour ne pas perdre par rapport à l’ancien 1,5 %. Ce seuil correspond à peu près à 600 $ par mois en épicerie, ou à un mélange d’épicerie, de restaurants et d’essence. Pour couvrir les seuls frais annuels de 120 $, comptez environ 12 000 $ de dépenses annuelles bien réparties. Au-delà de 30 000 $ de dépenses, une part de 24 % en catégories accélérées suffit déjà.
Les cartes supplémentaires sont-elles devenues payantes ?
Oui, et c’est le changement le plus coûteux pour les ménages. Sur la Préférence World Elite, chaque carte supplémentaire est passée de 0 $ à 50 $ par année le 1er octobre 2026. Un couple qui partage la carte voit sa facture passer de 99 $ à 170 $, soit 71 $ de plus. Avec deux cartes additionnelles, le total atteint 220 $. Vérifiez si le titulaire supplémentaire génère assez de dépenses en catégories accélérées pour absorber ce coût.
RBC versera-t-elle encore ma remise automatiquement chaque année ?
Non. Jusqu’ici, RBC portait automatiquement votre remise au crédit de votre compte en janvier, à la fin de chaque période annuelle, à condition que le solde atteigne 25 $. À compter du 2 décembre 2026, ce versement automatique disparaît sur les deux cartes. Votre remise s’accumule alors dans votre compte de remises jusqu’à ce que vous en demandiez l’échange, dès 1 $, par les Services bancaires en ligne, l’appli Mobile RBC ou par téléphone. Vous pouvez échanger tout ou partie du solde, aussi souvent que vous le voulez, et RBC crédite votre compte dans un délai de cinq jours ouvrables. Si vous n’aviez jamais à réclamer votre remise, prévoyez un rappel : elle n’arrivera plus d’elle-même. Les détails figurent sur la page des changements de RBC (en anglais).
Le taux d’intérêt augmente-t-il aussi ?
Oui. RBC a fait passer le taux d’intérêt annuel sur les achats des deux cartes de 20,99 % à 21,99 %. Le nouveau taux s’applique à compter du premier jour de la période de relevé qui commence le 1er octobre 2026 ou après. Si vous payez votre solde en entier à l’échéance, ce changement ne vous coûte rien. Si vous reportez un solde, le point de pourcentage supplémentaire ajoute environ 10 $ d’intérêts par année pour chaque tranche de 1 000 $ reportée.