À l’heure actuelle, il existe des dizaines de raisons valables pour fermer une ou plusieurs cartes de crédit. Néanmoins, est-ce réellement une bonne idée? Cela affectera-t-il votre cote de crédit? Dans les prochaines lignes, Milesopedia vous partage tout ce qu’il faut savoir sur le sujet.
Comprendre le calcul de votre cote de crédit: la base
Premièrement, il faut se rappeler que la cote de crédit se présente comme le portrait chiffré de votre situation financière actuelle. Les bureaux de crédit compilent différentes informations comme l’historique de crédit et les défauts de paiement pour la déterminer, sur une échelle de 300 à 900.
Et comment cette cote de crédit est-elle calculée? En parcourant les articles conseil des bureaux de crédit, on peut rapidement déduire les principaux critères de ce calcul, ainsi que leur importance:
La ponctualité (35 %)
Voilà l’élément numéro 1 du calcul de votre score de crédit. Remboursez-vous vos soldes au minimum requis mensuellement? Le faites-vous avant la réception de votre relevé mensuel? Ces actions sont indispensables pour optimiser votre cote.
Utilisation (30 %)
Peu importe la ligne de crédit (prêt hypothécaire, marge de crédit, carte de crédit, etc.), votre ratio d’utilisation devrait toujours rester en dessous de 30%. Ce ratio représente le montant de crédit utilisé, divisé par le total de crédit disponible. Alors, si vous utilisez 2000$ chaque mois, sur un total de crédit de 10 000$, votre ratio est de 20%.
Historique (15 %)
On recommande toujours de garder une ligne de crédit le plus longtemps possible. Les mouvements à ce niveau sont tous soulevés par les bureaux de crédit, qui peuvent les interpréter à leur guise (manque de fonds, instabilité, etc.).
Demandes de crédit (10 %)
Chaque nouvelle demande de crédit impacte votre cote de crédit. Néanmoins, les points perdus sont généralement rétribués à l’intérieur de quelques semaines. Mais, soyez vigilant: le ratio ainsi que la ponctualité sont importants pour que le tout se rééquilibre.
Types de crédit (10 %)
Vous remboursez dûment vos diverses sources de crédit (prêt personnel, cartes de crédit, marge de crédit, etc.)? Le cas échéant, les évaluateurs du crédit y voient la preuve de votre fiabilité, et 10% de votre cote de crédit en bénéficie.
L’impact de l’annulation d’une carte de crédit
Comme vous l’aurez compris, fermer une carte de crédit a nécessairement un impact négatif dans votre dossier de crédit mais pas aussi important qu’on pourrait le penser. Des principes existent. C’est pourquoi il est crucial de bien peser le pour et le contre avant de procéder. Précisément, ce sont ces deux éléments qui en sont affectés:
1 – Une brèche sur la durée de votre historique de crédit
Votre historique est une preuve noir sur blanc de vos antécédents de crédit. Il est donc précieux pour vous, puisqu’il témoigne de votre assiduité de paiement, votre ratio de crédit et autres éléments décisifs de l’utilisation de votre crédit.
Lorsque vous fermez une carte de crédit, ce compte cesse d’enrichir votre historique. Il ne disparaît pas tout de suite : selon l’ACFC, en date de septembre 2026, un compte fermé en règle reste à votre dossier jusqu’à 10 ans chez Equifax et jusqu’à 20 ans chez TransUnion. Une fois qu’il en sort, votre dossier perd cet historique, ce qui peut nuire à long terme.
Prenons l’exemple suivant:
Vous possédez deux cartes de crédit. Une vieille de 10 ans et l’autre de 3 ans. Après mûre réflexion, deux cartes, c’est trop pour vous et vous décidez d’annuler la plus vieille. Dans 10 ans, la carte de crédit que vous avez gardée n’aura que 13 ans. Tandis que si vous aviez gardée l’autre, elle aurait 20 ans. Et c’est sans compter qu’à ce moment, cet historique pourrait déjà avoir disparu de votre dossier chez Equifax.
Quoique ces deux durées (13 ans et 20 ans) sont excellentes, un historique de 20 ans reste toujours plus avantageux!
2 – La hausse de votre ratio d’utilisation
Trop souvent, la fermeture d’une carte de crédit amène la hausse du ratio de crédit sur une autre carte. Par exemple, si vous utilisez 20% de crédit sur la carte que vous venez d’annuler, ce pourcentage sera-t-il transféré sur votre carte où le ratio est à 25%?
Dans ce cas, vous vous retrouvez avec un ratio montant à 45%, ce qui est 15% de plus que le ratio recommandé. Et, comme nous l’avons vu plus haut, l’utilisation de votre carte compte est importante dans le cadre du calcul de votre cote de crédit (30%).
Les bonnes démarches à mettre de l’avant
Est-ce possible de résilier une carte de crédit sans engendrer de conséquences substantielles? Oui. Même si cela crée systématiquement une certaine onde de choc dans votre portrait de crédit, certaines mesures peuvent être prises pour atténuer ses effets, telles que:
Faire ce choix pour vous et non pour votre cote de crédit
Si la possession de plusieurs cartes de crédit affecte votre niveau d’endettement, il est crucial d’y remédier. Comme quoi cet aspect, en soi, reste plus important pour vous que votre cote de crédit.
Régler le solde
Reste-t-il un solde sur la carte que vous souhaitez annuler? Elle devrait toujours être entièrement payée, avant même toute démarche de fermeture. Dans le cas contraire, le bureau de crédit pourrait y voir un défaut important, et modifier votre cote de crédit en conséquence.
Faire une nouvelle demande de carte
Tout dépendamment des motivations qui animent la fermeture d’une carte de crédit, il est bien de demander une nouvelle carte ou demander la hausse de la limite sur une autre carte. Cela vous prévaut d’une limite de crédit identique ou similaire à la limite initiale. Puis, ceci permet à votre cote de crédit d’être moins affectée pour la fermeture.
Des options avant de fermer une carte
Fermer n’est pas la seule option quand une carte coûte trop cher ou ne sert plus. Deux démarches limitent l’effet sur votre dossier de crédit, et un cas demande plus de prudence.
Changer de carte chez le même émetteur
Si ce sont les frais annuels qui vous dérangent, demandez à l’émetteur de passer à l’une de ses cartes sans frais annuels. Posez-lui deux questions précises : le compte reste-t-il le même, avec sa date d’ouverture, et la limite est-elle conservée? Si oui, l’ancienneté du compte continue de compter. En revanche, si l’émetteur vous demande de fermer la carte et d’en demander une nouvelle, il s’agit d’une fermeture suivie d’une nouvelle demande de crédit, qui ajoute une demande de renseignements à votre dossier.
Réduire la limite plutôt que fermer
Réduire la limite garde le compte ouvert, mais diminue le crédit disponible. Votre ratio d’utilisation monte donc aussi, moins qu’avec une fermeture. Par exemple, avec 1 500 $ de soldes et 10 000 $ de limites, dont 4 000 $ sur la carte visée :
Avant : 1 500 $ sur 10 000 $, soit 15 %
Limite réduite à 1 000 $ : 1 500 $ sur 7 000 $, soit environ 21 %
Carte fermée : 1 500 $ sur 6 000 $, soit 25 %
Nouveaux arrivants : un dossier encore court
Selon l’Agence de la consommation en matière financière du Canada, les bureaux de crédit canadiens ne recueillent que votre activité de crédit au Canada. Votre historique d’un autre pays n’y figure donc pas. Avec quelques cartes ouvertes depuis moins d’un an, chaque compte pèse lourd dans la durée de votre historique et dans votre limite totale. Attendre que votre dossier s’allonge avant de fermer une carte réduit l’effet.
Les bons choix, selon vos besoins
Résilier une carte de crédit est une démarche qui demande une réflexion appuyée. Demandez-vous toujours si cette activité est vraiment nécessaire dans le cadre d’une bonne gestion de vos finances.
Notre évaluationEstimation Milesopedia la première annéeValeur de la première annéeFrais annuels remboursés150 $Total150 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
150 $
Prime de bienvenueRabais de 150 $ sur les frais annuels
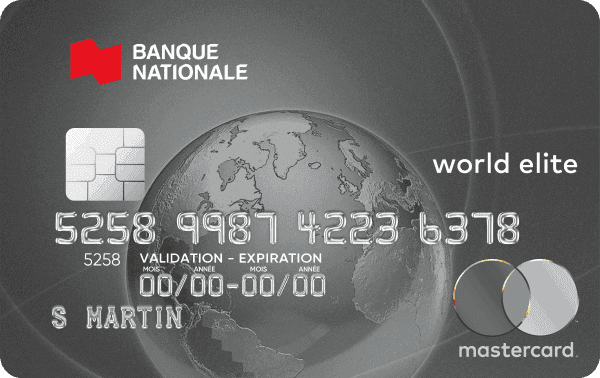
Avec Milesopedia, profitez d’une offre exclusive : les frais annuels de la première année vous sont remboursés avec la Carte Mastercard World Elite de la Banque Nationale. Cette offre est exclusivement disponible sur le réseau Milesopedia, du 30 juin au 4 novembre 2026.
Remboursement des frais annuels de la première année (une valeur de 150 $) pour le titulaire principal. Ces frais sont portés au compte de votre nouvelle carte, puis remboursés sous forme de crédit à votre relevé, dans les cinq mois suivant l’ouverture de votre compte, à condition qu’il demeure ouvert et en règle.
La Carte Mastercard World Elite de la Banque Nationale est la meilleure carte de crédit Mastercard de la BNC.
Avec cette carte, vous obtenez jusqu’à 5 points par dollar pour vos achats :
5 points par dollar pour l’épicerie et les restaurants
2 points par dollar pour l’essence et les recharges électriques
2 points par dollar pour les factures récurrentes
2 points par dollar pour Voyage À la carte
1 point par dollar pour tous les autres achats
Et vu qu’il s’agit d’une carte de crédit Banque Nationale Mastercard, vous pouvez l’utiliser chez Costco.
Avec cette carte, vous avez accès à un crédit voyage annuel de 150 $ que vous pouvez utiliser dans n’importe quelle de ces catégories :
Stationnement à l’aéroport
Frais de bagages
Sélection de sièges
Accès aux salons d’aéroport
Surclassement de billets d’avion
De plus, vous pouvez bénéficier d’un accès aux salons d’aéroports DragonPass et d’un accès illimité au Salon Banque Nationale à Montréal-Trudeau.
Enfin, Milesopedia a élu en 2023, 2024, 2025 et 2026 la Carte Mastercard World Elite de la Banque Nationale comme la Meilleure Carte de Crédit Voyage.
Mentions légales
MD Mastercard et World Elite sont des marques déposées, et le concept de cercles est une marque de commerce de Mastercard International Incorporated. La Banque Nationale est un usager autorisé.
MD Le logo RÉCOMPENSES À LA CARTE est une marque de commerce déposée de la Banque Nationale du Canada.
MD SALON BANQUE NATIONALE DU CANADA est une marque de commerce déposée de la Banque Nationale du Canada.
MD PLAN RÉCOMPENSES À LA CARTE est une marque de commerce déposée de la Banque Nationale du Canada.
MD Apple Pay est une marque de commerce déposée d’Apple inc. enregistrée aux États-Unis et dans d’autres pays. Apple inc. n’est pas un commanditaire ou un participant des Solutions bancaires mobiles de la Banque Nationale.
MD Google Pay est une marque de commerce déposée de Google LLC. L’utilisation de cette marque de commerce est assujettie aux Autorisations de Google inc.
MC VOYAGE À LA CARTE est une marque de commerce de la Banque Nationale du Canada. L’agence Voyage À la carte est une propriété de Transat Distribution Canada inc. et est titulaire d’un permis du Québec (n° 753141).
MC RÉCOMPENSES À LA CARTE est une marque de commerce de la Banque Nationale du Canada.
MD LE TOTAL, LE CONNECTÉ et BANQUE NATIONALE sont des marques de commerce déposées de la Banque Nationale du Canada.
* MastercardMD World EliteMD
La carte de crédit MastercardMD World EliteMD de la Banque NationaleMD a été élue meilleure carte de crédit Mastercard par Milesopedia en 2026, 2025 et 2024.
La carte de crédit MastercardMD World EliteMD de la Banque NationaleMD a été élue meilleure carte de crédit pour les voyages par Milesopedia en 2026, 2025 et 2024.
Chaque année, Milesopedia examine les offres de cartes de crédit des plus grandes institutions financières et établit son Classement selon plus de 150 critères tels que les frais, l’offre de bienvenue, le revenu minimum requis, le nombre de points par catégorie, les crédits au compte, les assurances, les accès aux salons d’aéroports, etc.
Certaines restrictions s’appliquent. Pour de plus amples informations, consultez la section Plan récompenses ou les Règles du plan applicables à l’accumulation de points.
Délai de grâce :
Aucun intérêt n’est imputé sur les achats effectués pendant le mois si la ou le titulaire acquitte le montant intégral de son compte dans les vingt et un (21) jours suivant la date du relevé de compte. Ce délai de grâce ne s’applique pas aux avances de fonds et aux transferts de solde. Paiement minimum : si le solde de votre compte est inférieur à 10 $, vous devez payer le solde en entier. Si vous résidez dans la province de Québec, votre paiement minimum correspond à 5 % du solde de votre compte, plus tout montant en retard, ou à 10 $, soit le montant le plus élevé des deux. Si vous résidez à l’extérieur du Québec, votre paiement minimum correspond à 2,5 % du solde du compte de carte de crédit, plus tout montant en retard, ou 10 $, soit le montant le plus élevé des deux. Relevé de compte : un relevé de compte est envoyé mensuellement.
Tableau d’exemples des frais de crédit calculés sur une période de 30 jours
Taux d’intérêt annuel
500 $
3 000 $
22,49 %
9,24 $
55,45 $
20,99 %
8,63 $
51,76 $
13,2 %
5,53 $
33,16 $
9,2 %
3,78 $
22,68 $
*Taux d’intérêt variable en vigueur au 1er septembre 2021.
Les transferts de solde et avances de fonds sont sous réserve d’une approbation de crédit de la Banque Nationale. Chaque montant transféré ne peut être inférieur à 250 $.
Exclusif aux titulaires de la carte Mastercard World Elite. La présentation de la carte de crédit physique et de la carte d’embarquement est requise pour accéder au salon.
Le Salon Banque NationaleMD est accessible aux clientes et clients voyageant sur des vols internationaux uniquement (excluant les vols vers le Canada et les États-Unis).
Vous bénéficiez d’un accès gratuit et illimité en compagnie d’un invité et de deux enfants âgés de 12 ans et moins.
Jusqu’au 4 octobre 2026 (date sujette à changement), les clientes et clients peuvent entrer dans le Salon Banque Nationale trois heures avant l’heure de départ de leur vol. À partir du 5 octobre 2026 (date sujette à changement), l’accès sera autorisé pour une durée maximale de 2 heures (3 h pour la clientèle qui possède une carte de crédit MastercardMD World EliteMD de Gestion privée 1859MD).
Les clientes et clients de la Banque Nationale qui ne sont pas titulaires de la carte MastercardMD World EliteMD peuvent aussi accéder au salon actuel en respectant une base de tarifs en vigueur et en bénéficiant d’un rabais de 25 % sur ces tarifs :
63,24 $ taxes incluses pour les adultes (hors rabais)
40,24 $ taxes incluses pour les enfants âgés de 2 à 12 ans (hors rabais)
gratuit pour les enfants de moins de 2 ans (hors rabais)
Le tarif d’entrée peut être modifié sans préavis et est sous la responsabilité de l’opérateur du salon.
Sous réserve de présenter les pièces justificatives requises de la manière et dans le délai prescrit. Certaines conditions peuvent s’appliquer. Seul le titulaire principal d’une carte de crédit Mastercard World Elite de la Banque Nationale (Titulaire) dont le compte est en règle peut demander un « Remboursement frais de voyage ». Par « compte en règle », on entend un compte relié à la carte de crédit et ne contrevenant d’aucune façon à la Convention régissant l’utilisation de la carte de crédit et sur lequel aucune restriction n’est applicable. À titre d’exemple et de façon non limitative, les frais annuels qui s’y rattachent doivent avoir été acquittés intégralement. Le remboursement maximum de 150 $ peut être demandé du 1er janvier au 31 décembre de chaque année.
Les dépenses admissibles sont :
stationnement à l’aéroport
frais de bagages
sélection de sièges
accès aux salons d’aéroport dans le monde entier
surclassement de billets d’avion
Une demande de remboursement doit être faite dans les 60 jours suivant la date de l’achat. Les frais de voyage doivent être portés au compte de carte de crédit Mastercard World Elite de la Banque Nationale. Le remboursement maximum de 150 $ est applicable par compte. Veuillez prévoir un délai maximal de 7 jours ouvrables pour le traitement du remboursement à compter de la date de soumission de votre demande. La Banque Nationale se réserve le droit de demander des pièces justificatives supplémentaires pour des fins de validations (ex: factures). Vous devez conserver tous les reçus et toutes les pièces justificatives pour une période de 12 mois à partir de la date à laquelle vous avez fait votre demande de remboursement. Un remboursement inutilisé une année ne peut être reporté à l’année suivante. Vous pouvez faire votre demande en ligne au recompenses.bnc.ca ou en communiquant au 1 800 341-8083 (sans frais) afin qu’un agent vous assiste avec votre demande de remboursement de frais de voyage.
L’accumulation de points sur les dépenses d’épicerie et restaurant dépend du montant mensuel brut total porté au compte de carte de crédit, toutes catégories confondues. Obtenez 5 points par dollar d’achat sur les dépenses admissibles d’épicerie et restaurant. L’accumulation de 5 points par dollar d’achat est valide pour la première tranche de 2 500 $ d’achats mensuels bruts porté au compte. Au-delà de ce montant, les dépenses admissibles d’épicerie et restaurant donneront droit à l’accumulation de 2 points par dollar d’achat. Le calcul du montant des achats mensuels bruts est en fonction de la facturation mensuelle. Un achat d’épicerie désigne un achat effectué dans un commerce dont l’activité principale est de vendre des aliments tels une épicerie, une épicerie fine, un supermarché, une fruiterie ou un magasin d’alimentation spécialisé. Les abonnements aux services de prêts à cuisiner et les services de livraison de repas sont admissibles. Sont donc exclus de cette définition, entre autres, les commerces de détail et magasins à grande surface dont l’activité principale est de vendre des denrées autres qu’alimentaires. Certains commerçants peuvent vendre des produits ou des services identiques ou semblables à ceux des commerçants admissibles, ou sont des commerçants distincts situés dans les mêmes locaux que les commerçants admissibles, mais sont classés par Mastercard dans des catégories différentes. Les achats effectués auprès d’autres commerçants ne donnent droit qu’aux points récompenses de base. Un achat en restaurant désigne un achat effectué dans un restaurant, incluant les restaurants à service rapide, bars, discothèques, boîtes de nuit et tavernes. Pour consulter la liste complète des codes Mastercard associés aux commerçants admissibles, téléchargez le document des conditions du Plan récompenses À la carteMD.
Ces protections s’appliquent si les achats ou la location sont réglés en partie avec la carte avant le départ, à l’exception, si applicable, de l’assurance médico-hospitalière hors province de résidence pour laquelle il n’est pas nécessaire de porter l’achat d’un voyage à la carte et de la protection en cas de retard de bagage où la totalité du coût du transport doit avoir été portée à la carte. Toutes ces protections s’appliquent au titulaire de carte principale, son conjoint et/ou leurs enfants à charge lorsque ceux-ci (conjoint et enfants à charge) voyagent avec le titulaire de carte. La prolongation de garanties s’applique sur la majorité des articles neufs achetés avec la carte, au Canada ou à l’étranger pour autant que la garantie du fabricant soit existante et valable au Canada. Certaines conditions, limitations et restrictions s’appliquent. Pour plus d’information et de détails concernant votre couverture d’assurance, veuillez consulter le certificat d’assurance lié à votre carte.
Sous réserve de l’approbation de crédit de la Banque Nationale.
Certaines conditions s’appliquent. Visitez mastercard.ca pour de plus amples renseignements. Consultez toutes les conditions et modalités de crédit de la carte.
Pour obtenir 2 points par dollar d’achat, vous devez régler vos achats d’essence ou de recharge électrique dans une station-service ou dans certains magasins à grande surface. Certains commerçants peuvent vendre des produits ou des services identiques ou semblables à ceux des commerçants admissibles, ou sont des commerçants distincts situés dans les mêmes locaux que les commerçants admissibles, mais sont classés par Mastercard dans des catégories différentes. Les achats effectués auprès d’autres commerçants ne donnent droit qu’aux points récompenses de base. Pour consulter la liste complète des codes Mastercard associés aux commerçants admissibles, télécharger le document des conditions du Plan récompenses À la carteMD.
Les paiements de factures récurrentes sont définis comme des paiements effectués mensuellement ou régulièrement et qui sont automatiquement prélevés par le commerçant sur votre carte Mastercard World Elite Banque Nationale. Ce ne sont pas tous les commerçants qui offrent des paiements récurrents, et ce ne sont pas tous les paiements récurrents qui sont considérés comme des paiements de factures récurrentes. Par conséquent, certains paiements pourraient ne pas donner droit aux points récompenses accélérés.
Pour obtenir 2 points par dollar d’achat, vous devez régler vos achats admissibles via la section de l’agence Voyage À la carteMC de notre site Récompenses À la carteMC.
Par exemple, si vous dépensez mensuellement 400 $ pour l’épicerie, 200 $ pour l’essence, 100 $ pour factures récurrentes et 150 $ d’autres achats, les 850 $ dépensés généreront 2 750 points, répartis de la manière suivante : 2 000 points pour les dépenses à l’épicerie (puisque le montant mensuel brut total est de 850 $, soit moins de 2 500 $), 400 points pour les dépenses en essence, 200 points pour factures récurrentes et 150 points pour autres achats.
Assurance allant jusqu’à 1 000 $ en cas de bris, de perte ou de vol d’appareils mobiles pour une période maximale de 2 ans, suivant la date d’achat. Sous condition d’achat de l’appareil avec la carte Mastercard World Elite Banque Nationale ou abonnement de service de téléphonie réglé par paiements récurrents depuis votre carte Mastercard Platine Banque Nationale à compter du 1er septembre 2022. Pour toutes les conditions, veuillez consulter le certificat d’assurance lié à votre carte.
Frais annuels
Carte principale150 $
Carte additionnelle50 $
Revenu annuel exigé
Individuel80 000 $
Familial150 000 $
Frais de conversion
2,5 %
Taux d'accumulation
5xRestaurants
5xÉpicerie
2xVoyage
2xEssence et véhicules électriques
2xFactures et paiements récurrents
1xTous les achats
Valeur
Valeur 1re année778 $
Valeur 2e année923 $
Avantages de la carte
Accès aux salons d'aéroport400 $
Crédits voyageInclus
Assurances voyage
Médicale voyage (moins de 55 ans)Jusqu'à 5 000 000 $ / 60 jours
Médicale voyage (55 à 64 ans)Jusqu'à 5 000 000 $ / 31 jours
Médicale voyage (65 ans et plus)Jusqu'à 5 000 000 $ / 15 jours
Notre évaluationEstimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue469 $Frais annuels remboursés120 $Total589 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
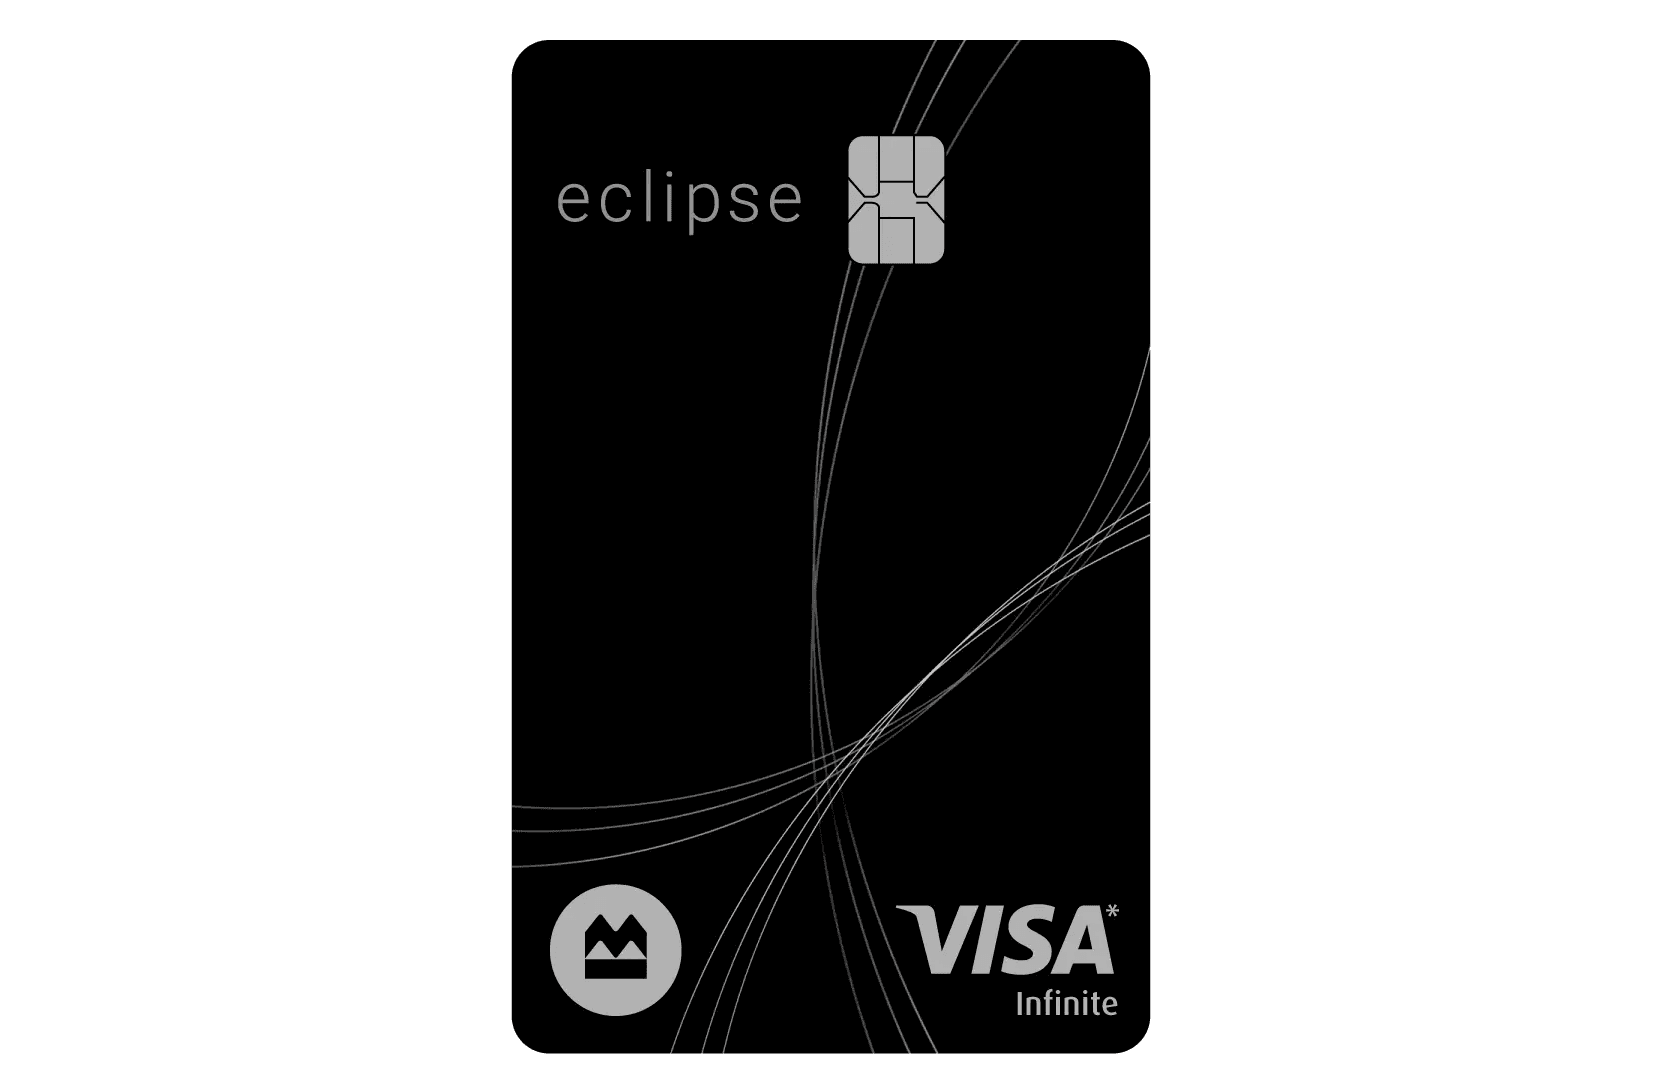
La Carte BMO eclipse Visa Infinite est l’une des meilleures cartes de crédit Visa Infinite avec récompenses au Canada. Son offre de bienvenue vous permet d’obtenir jusqu’à 70 000 points de récompense BMO, soit une valeur totale pouvant atteindre 1 150 $*.
Elle comprend aussi un crédit de relevé mensuel pour les services de diffusion en continu, un crédit annuel de 50 $ relatif au style de vie et aucuns frais annuels la première année (une valeur de 120 $)*.
Avec la Carte BMO eclipse Visa Infinite, vous obtenez également :
5x les points de récompense BMO pour chaque dollar dépensé à l’épicerie, les repas livrés ou à emporter, le covoiturage, le transport en commun et l’essence*
1 point de récompense BMO pour chaque dollar dépensé sur tous les autres achats*
10 % plus de points lorsque vous ajoutez un utilisateur autorisé à votre compte*
Une assurance pour appareils mobiles offrant une couverture pouvant aller jusqu’à 1 000 $*
La fonction Pay with Points, qui vous permet d’échanger vos points sur des achats récents à partir de 1 $*
Six mois d’adhésion à Instacart+ ainsi qu’un crédit Instacart mensuel de 10 $ avec une carte admissible*
Mentions légales
*Des conditions s’appliquent
BMO n’est pas responsable de tenir à jour le contenu de ce site. Pour obtenir les renseignements les plus récents, veuillez cliquer sur le lien Demande en ligne.
Frais annuels
Carte principale120 $
Carte additionnelle50 $
Revenu annuel exigé
Individuel60 000 $
Familial100 000 $
Frais de conversion
2,5 %
Taux d'accumulation
5xÉpicerie
5xEssence et véhicules électriques
5xRestaurants
5xTransport
1xTous les achats
Valeur
Valeur 1re année1 128 $
Valeur 2e année365 $
Assurances voyage
Médicale voyage (moins de 55 ans)Jusqu'à 5 000 000 $ / 21 jours
Médicale voyage (55 à 64 ans)Jusqu'à 5 000 000 $ / 21 jours
Accident en voyageJusqu'à 500 000 $
Protections d'achat
Protection d'achatInclus
Garantie prolongée+1 ans
Appareil mobileJusqu'à 1 000 $ / 1 ans
Location de véhiculeJusqu'à 65 000 $ / 48 jours
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.