
Carte MC1 BNC : comment ma première carte est devenue une World Elite
À 18 ans, j'ai pris la carte MC1 de la Banque Nationale sur les conseils de mon père. Aujourd'hui, cette même carte est devenue une World Elite, et elle porte encore tout mon historique de crédit.
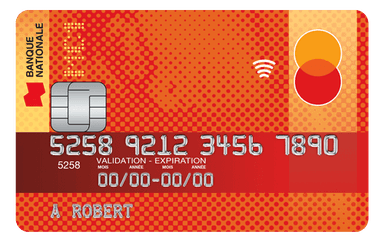
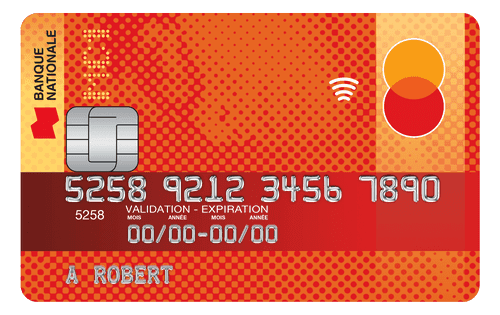
J'avais 18 ans quand mon père m'a dit : « Prends une carte de crédit dès que tu peux. » Il ne parlait pas de magasinage. Il parlait de crédit. Ma première carte a été la Carte MastercardMD MC1MD de la Banque Nationale, une carte sans frais annuels et sans revenu minimum. Des années plus tard, c'est encore le même compte, sauf qu'il porte aujourd'hui le nom de World Elite.
Voici mon histoire, et surtout ce que la carte MC1 Banque Nationale peut faire pour vous si vous commencez votre vie financière. Pour comparer avec d'autres options, consultez aussi notre classement des meilleures cartes de crédit au Canada.
Le conseil de mon père à 18 ans
Au Québec, l'âge de la majorité est de 18 ans (19 ans dans certaines provinces). C'est à partir de ce moment que vous pouvez signer seul un contrat de crédit. Mon père voyait ce cap comme un point de départ. Selon lui, chaque mois où j'attendais était un mois d'historique de perdu.
Je n'avais presque pas de revenus. J'étudiais et je travaillais surtout l'été. Il me fallait donc une carte simple, sans frais annuels et accessible sans preuve de gros salaire. La MC1 cochait toutes ces cases.
Son deuxième conseil comptait autant que le premier : payer le solde au complet, chaque mois. Une carte de crédit bâtit votre dossier seulement si vous la remboursez à temps. Sinon, elle le détruit tout aussi vite.
Pourquoi bâtir son crédit dès 18 ans
Votre dossier de crédit, c'est votre réputation financière. Equifax et TransUnion y compilent vos comptes, vos paiements et la durée de votre historique. Plus cet historique est long et propre, plus les portes s'ouvrent facilement. Pour aller plus loin, lisez notre guide pour bâtir un dossier de crédit en tant qu'étudiant.
Mon père m'avait donné trois exemples concrets : le cellulaire, le logement et la voiture. Avec les années, j'en ai découvert plusieurs autres, surtout en voyage.
Là où votre carte et votre crédit comptent
- Le cellulaire : au Québec, les fournisseurs vérifient généralement votre crédit avant d'accorder un forfait avec appareil. L'appareil payé par versements est une dette envers le fournisseur, que vous remboursez chaque mois.
- Le logement : plusieurs propriétaires demandent votre autorisation pour consulter votre dossier de crédit avant de signer un bail. Un dossier vide peut vous faire perdre un appartement face à une autre candidature.
- La voiture, plus tard : un jour, vous voudrez peut-être financer un véhicule. Soyons clairs, financer une voiture est rarement une bonne idée financière. Mais si vous en avez besoin, un bon dossier vous donnera accès à de meilleurs taux.
- La location de voiture : la plupart des agences exigent une carte de crédit au nom du conducteur principal, ici comme en voyage. Avec une carte de débit, la location est souvent refusée ou soumise à des conditions plus strictes.
- L'hôtel : à l'arrivée, l'hôtel demande généralement une carte de crédit pour garantir la chambre et bloquer un montant pour les frais accessoires.
- La réservation d'un voyage : billets d'avion, forfaits tout-inclus, excursions. La carte de crédit est souvent le moyen de paiement le plus simple, parfois le seul accepté.
- Les études et la suite : marge de crédit, puis hypothèque. Un long historique propre facilite chacune de ces demandes.
Le voyage m'a appris cette leçon très vite. Je me souviens d'un tout-inclus dans le Sud, à environ 1 000 $ à l'époque. Il me fallait une carte de crédit pour le payer, mais le prix dépassait ma limite. J'ai donc fait un paiement à l'avance sur ma carte avant de réserver. Ce dépôt a augmenté mon crédit disponible, et j'ai pu payer mon voyage.

La carte MC1 Banque Nationale en bref
La carte MC1 est la porte d'entrée de la Banque Nationale. Elle ne donne ni points ni remise en argent. En revanche, elle coûte 0 $ par année et ne demande aucun revenu minimum. Pour une personne de 18 ans, c'est exactement ce qu'il faut.
| Caractéristique | Carte MC1 Banque Nationale |
|---|---|
| Frais annuels | 0 $ |
| Cartes additionnelles | 0 $ |
| Revenu minimum | Aucun |
| Limite de crédit minimale | 500 $ |
| Taux d'intérêt sur les achats | 20,99 % |
| Taux sur les avances de fonds et transferts de solde | 22,49 % |
| Frais de conversion en devises étrangères | 2,5 % |
| Programme de récompenses | Aucun |
| Assurances | Assurance achats (90 jours) et garantie prolongée (1 an) |
La carte inclut aussi une assurance achats de 90 jours et une garantie prolongée d'un an. Le programme Responsabilité zéro de Mastercard vous protège en cas d'achat non autorisé.
Le point qui compte le plus reste le délai de grâce de 21 jours. Si vous payez le solde complet dans les 21 jours suivant la date du relevé, vous ne payez aucun intérêt sur vos achats. Le taux de 20,99 % ne vous touche donc jamais si vous payez tout, chaque mois.
De la MC1 à la Platine, puis à la World Elite
Ma carte a changé deux fois de nom. Pourtant, je n'ai jamais fait de nouvelle demande de carte. À chaque étape, j'ai demandé à la Banque Nationale de faire passer mon compte à un produit supérieur.
La Platine pendant mes études
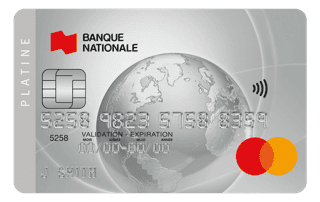
Pendant mes études, je travaillais tous les étés. J'avais un peu plus d'argent et je voulais commencer à accumuler des points. Je suis donc passée à la Carte MastercardMD Platine de la Banque Nationale.
La Platine coûte 70 $ par année et ne demande aucun revenu minimum. Elle accumule des points sur vos achats, ce que la MC1 ne fait pas.
La World Elite aujourd'hui
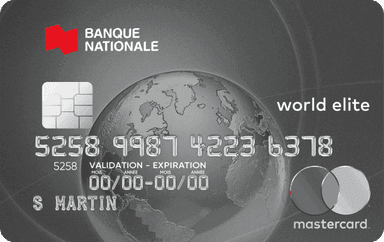
Aujourd'hui, je voyage beaucoup. J'ai donc fait passer ma carte à la Carte MastercardMD World EliteMD de la Banque Nationale. Parmi les cartes de la Banque Nationale, c'est celle qui m'offrait le meilleur rendement en points. Ses frais annuels sont de 150 $.
Par contre, la carte offre un crédit voyage annuel de 150 $ pour certains frais de voyage admissibles. Si je l'utilise en entier, il couvre complètement les frais annuels. Pour moi, la carte ne coûte donc rien.
Côté points, elle accumule des points du Plan récompenses À la carte de la BNC selon ces taux :
- Épicerie et restaurants : 5 points par dollar, jusqu'à 2 500 $ de dépenses totales par relevé, puis 2 points par dollar
- Essence, voyage et paiements récurrents : 2 points par dollar
- Autres achats : 1 point par dollar
Attention, la World Elite demande un revenu personnel de 80 000 $ ou un revenu du ménage de 150 000 $. Si vous débutez, ce n'est donc pas la carte à demander.
| Carte de crédit | Frais annuels | Offre de bienvenue | |
|---|---|---|---|
Changer de carte sans perdre son historique
C'est la leçon la plus utile de mon parcours. Quand vous changez de carte à la même institution financière, vous ne fermez pas votre compte. Vous changez le produit rattaché à ce compte.
En règle générale, votre dossier de crédit continue donc d'afficher la date d'ouverture d'origine. Dans mon cas, ma World Elite porte l'historique de ma MC1 ouverte à 18 ans. La longueur de l'historique compte dans le calcul de votre cote de crédit. Garder son plus vieux compte ouvert a donc une vraie valeur.
À l'inverse, annuler votre première carte pour en demander une nouvelle ailleurs efface cet avantage. La nouvelle carte repart de zéro, et la demande ajoute une vérification de crédit à votre dossier. Avant de fermer quoi que ce soit, lisez notre guide sur la façon sûre de résilier une carte de crédit.
L'offre BNC pour les professionnels
Pendant mes études en comptabilité à HEC Montréal, j'ai découvert l'offre de la Banque Nationale pour les professionnels. Elle vous donne accès à des comptes sans frais mensuels fixes et à des marges de crédit à taux préférentiel, à condition de détenir une carte récompenses admissible : la World Elite, la World ou la Platine.
Parmi les trois, j'ai choisi la World Elite parce qu'elle m'offrait le meilleur rendement en points et que je voyage beaucoup. Comptes, marges de crédit, conditions par profession : tous les détails sont dans notre guide de l'offre Banque Nationale pour les professionnels.
Mes conseils pour votre première carte
Si vous avez 18 ans ou si vous êtes aux études, voici ce que je referais sans hésiter :
- Commencez tôt, avec une carte sans frais annuels comme la MC1.
- Commencez par votre propre banque. Demandez votre première carte à l'institution où vous avez déjà votre compte bancaire. Elle connaît vos dépôts et votre historique avec elle, ce qui peut faciliter l'approbation. Vos paiements se font aussi en quelques clics, d'un compte à l'autre.
- Payez le solde complet à chaque relevé. Programmez un paiement automatique si vous avez peur d'oublier.
- Utilisez peu votre limite. Avec une limite de 500 $, gardez votre solde bien en dessous.
- Ne fermez pas votre première carte. Demandez plutôt à votre banque de la faire passer à un produit supérieur quand vos revenus augmentent.
- Choisissez une banque avec qui grandir. Mon parcours a fonctionné parce que la Banque Nationale avait une carte pour chaque étape.
Pas encore de crédit ou demande refusée ?
Un premier refus n'a rien de dramatique. Sans historique, certaines demandes ne passent pas du premier coup. Voici les solutions les plus simples pour démarrer quand même :
- Parlez à votre conseiller : à la banque où vous avez votre compte, un conseiller peut vous orienter vers la carte la plus accessible ou vous proposer une limite plus basse pour commencer.
- La carte de crédit garantie : vous déposez un montant qui sert de garantie et devient votre limite. Elle fonctionne comme une carte ordinaire et vous permet de bâtir un historique.
- Utilisateur autorisé : un parent peut vous ajouter à sa carte. C'est utile pour apprendre à gérer une carte, mais ce statut ne bâtit pas votre propre dossier de la même façon.
- Attendre avant de redemander : chaque demande laisse une vérification à votre dossier. Attendez quelques mois et corrigez ce qui a bloqué. Notre guide Carte de crédit refusée : comment relancer votre demande détaille la marche à suivre.
- À éviter pour bâtir son crédit : la carte prépayée. Elle est pratique pour payer en ligne, mais ce n'est pas du crédit, donc elle n'aide pas votre dossier.
Pour voir d'autres options adaptées aux études, consultez notre classement des meilleures cartes de crédit pour étudiants et celui des meilleures cartes de crédit Banque Nationale.
À lire sur nos autres sites

Conclusion
Le conseil de mon père tenait en une phrase, mais il m'a suivie pendant des années. La carte MC1 Banque Nationale ne m'a jamais rapporté un seul point. Par contre, elle m'a donné quelque chose de plus rare : un long historique de crédit propre. C'est cet historique qui m'a ouvert la porte de la Platine, puis de la World Elite.
Si vous commencez votre vie financière, la MC1 reste une façon simple et gratuite de faire le premier pas.
- Frais annuels
- 0 $
- Sans frais annuels
- Offre de bienvenue
- Aucune prime en cours
sur le site de la Banque Nationale
Pour recevoir nos analyses de cartes et nos meilleures stratégies chaque semaine, abonnez-vous à l'infolettre Milesopedia.
Questions fréquentes sur la carte MC1 Banque Nationale
La carte MC1 Banque Nationale a-t-elle des frais annuels ?
Non. La Carte MastercardMD MC1MD de la Banque Nationale n'a aucuns frais annuels, et les cartes additionnelles sont aussi gratuites. C'est ce qui en fait une bonne première carte : vous bâtissez votre dossier de crédit sans payer pour le faire. Des frais de conversion de 2,5 % s'appliquent toutefois aux achats en devises étrangères. Pour vos voyages, une carte sans frais de conversion peut être plus avantageuse.
Quel revenu faut-il pour obtenir la carte MC1 ?
La carte MC1 ne demande aucun revenu minimum. Elle reste soumise à l'approbation de crédit de la Banque Nationale, mais elle vise justement les personnes qui commencent leur historique. La limite de crédit minimale est de 500 $. Si vous êtes aux études, notre guide pour bâtir un dossier de crédit en tant qu'étudiant vous donne d'autres pistes.
La carte MC1 donne-t-elle des points ou de la remise en argent ?
Non. La MC1 ne comporte aucun programme de récompenses. Son rôle est de vous donner accès au crédit simplement et sans frais. Quand vos revenus augmentent, vous pouvez demander à la Banque Nationale de faire passer votre compte à une carte qui accumule des points, comme la Platine ou la World Elite.
Est-ce que je perds mon historique de crédit si je change de carte ?
En règle générale, non, si vous restez à la même institution financière. Faire passer votre carte à un produit supérieur modifie le produit, pas le compte. Votre dossier conserve donc habituellement la date d'ouverture d'origine. Confirmez-le avec votre conseiller avant la transaction. Annuler la carte pour en demander une autre, par contre, repart de zéro. Pour en savoir plus, lisez ce qu'est une bonne cote de crédit au Canada.
À quel âge peut-on avoir une carte de crédit au Québec ?
Au Québec, vous pouvez faire une demande de carte de crédit à votre nom dès 18 ans, l'âge de la majorité. Dans certaines autres provinces, l'âge de la majorité est de 19 ans. Avant cet âge, vous pouvez devenir utilisateur autorisé sur la carte d'un parent, mais ce statut ne bâtit pas votre propre historique de la même façon. Consultez notre classement des cartes pour étudiants pour comparer.
Quelle carte Banque Nationale choisir après la MC1 ?
Tout dépend de vos revenus et de vos habitudes de voyage. La Platine convient bien si vous voulez commencer à accumuler des points sans condition de revenu. La World Elite devient intéressante quand vous voyagez et que vous atteignez son seuil de revenu, soit 80 000 $ personnel ou 150 000 $ pour le ménage. Son crédit voyage annuel peut alors compenser ses frais annuels. Comparez-les dans notre page des meilleures cartes de crédit Banque Nationale.