

Compte Wealthsimple enfants et ados : carte Visa prépayée et jusqu'à 2,25 % d'intérêt
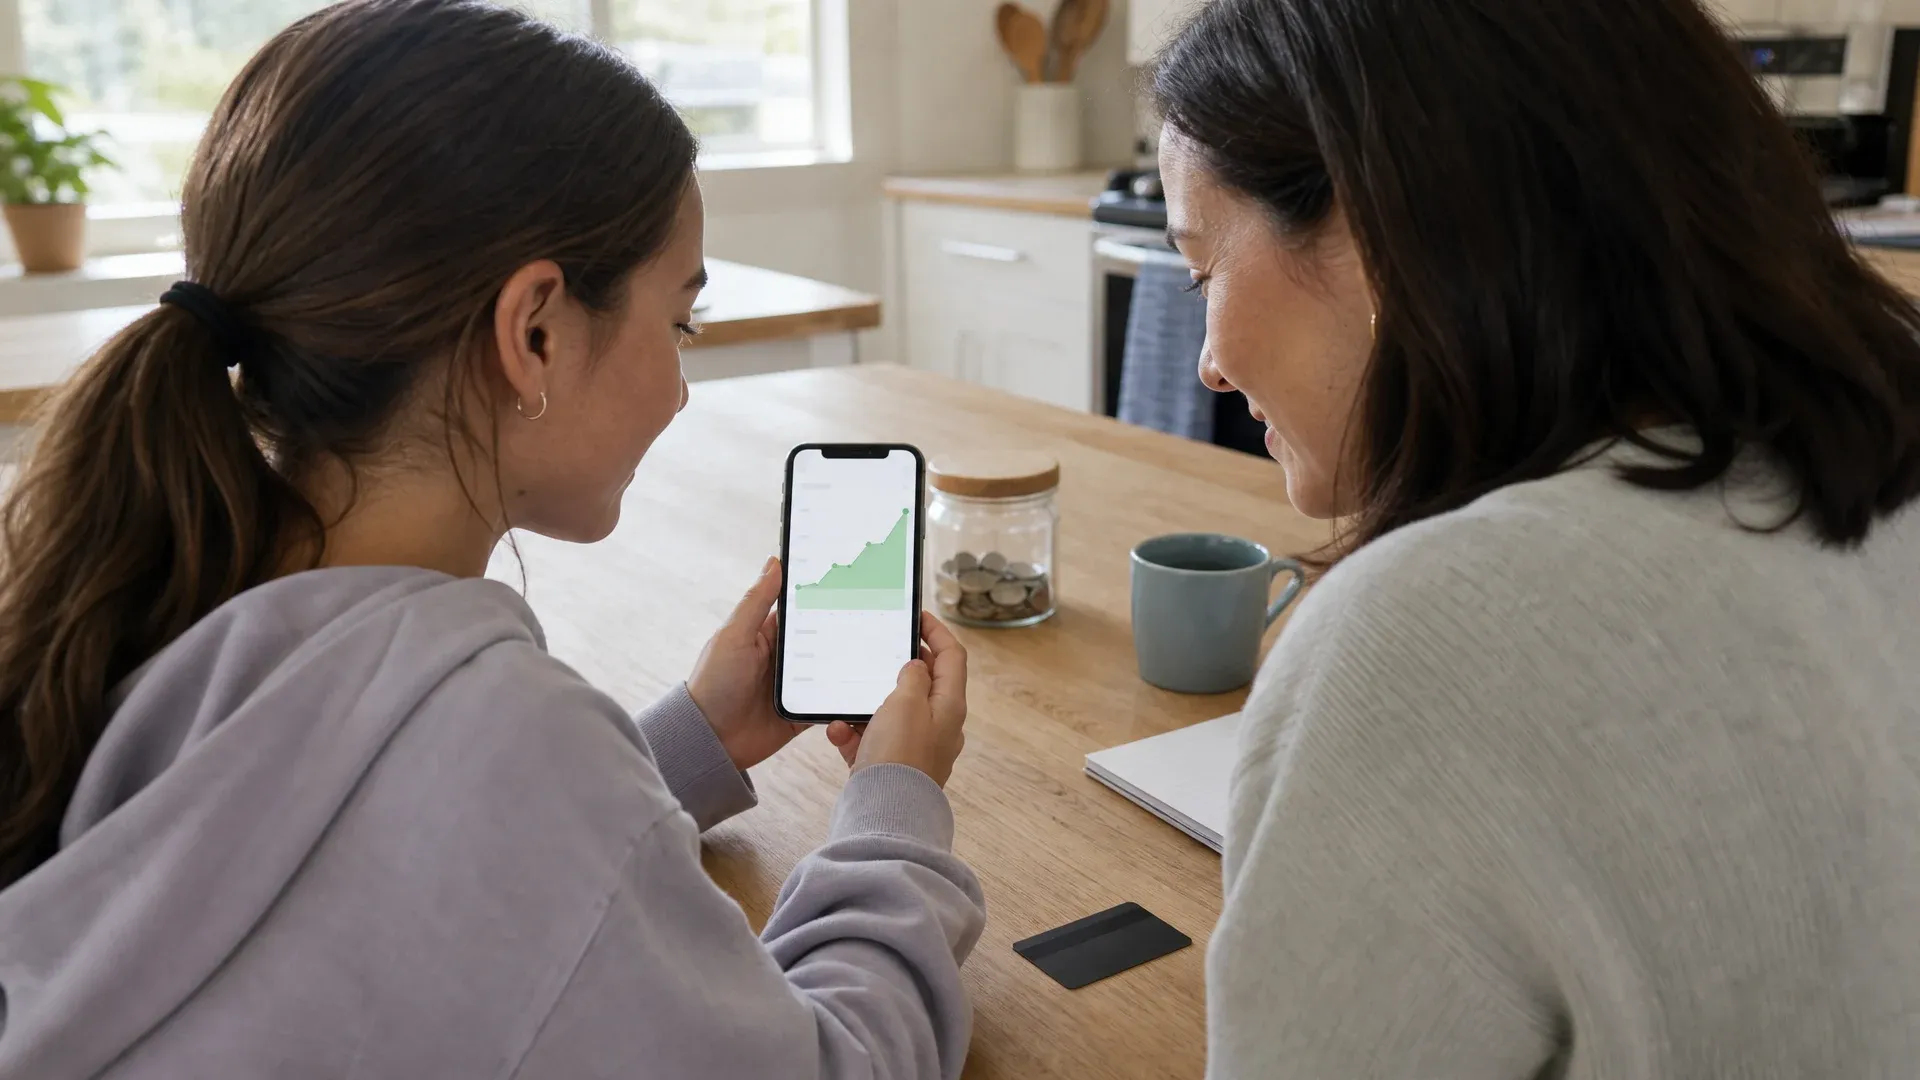
Le compte Wealthsimple enfants et ados est maintenant offert au Canada, a annoncé Wealthsimple sur sa page officielle. Il donne à votre enfant une carte Visa prépayée, un taux d'intérêt pouvant atteindre 2,25 %, des allocations programmées et des contrôles parentaux, le tout sans frais mensuels. Mauvaise nouvelle pour nos lecteurs québécois cependant : en date de septembre 2026, le compte n'est pas encore offert au Québec.
Annoncé en mai dans le cadre de Wealthsimple Famille, le produit est désormais ouvert aux parents clients de Wealthsimple ailleurs au pays. Wealthsimple promet aussi l'ajout prochain des virements InteracMD et du dépôt direct. Voici comment il fonctionne, ce qu'il coûte et ses limites.
Le compte Wealthsimple enfants et ados, en bref
Il s'agit d'un compte chèques que le parent ouvre et gère au nom de son enfant. Sur le plan juridique, c'est une fiducie simple : vous êtes le titulaire légal et le fiduciaire, tandis que votre enfant est le bénéficiaire des fonds. Les relevés et les feuillets T5 sont d'ailleurs émis au nom de « [votre nom] en fiducie pour [nom de l'enfant] ».
L'enfant reçoit une carte Visa prépayée Kids and Teens et une version simplifiée de l'application. Le parent, lui, garde la main sur les limites de dépenses, les catégories bloquées et les notifications.
Qui peut ouvrir un compte ?
Pour ouvrir un compte enfants et ados, vous devez remplir trois conditions :
- être déjà client de Wealthsimple avec un compte chèques ouvert;
- avoir terminé la vérification d'identité;
- ouvrir le compte pour un enfant qui n'a pas atteint l'âge de la majorité dans sa province (18 ou 19 ans selon la province).
Vous pouvez lier jusqu'à 10 comptes enfants et ados à votre profil. Votre enfant n'a pas à fournir de pièce d'identité. L'ouverture se fait uniquement dans l'application mobile, en quelques minutes.
La carte Visa prépayée pour enfants
Dès l'ouverture, Wealthsimple émet une carte virtuelle utilisable avec Apple Pay ou Google Pay. La carte physique est facultative et arrive par la poste. Elle permet de retirer de l'argent aux guichets automatiques.
Par ailleurs, la carte hérite de deux avantages du compte chèques Wealthsimple pour adultes : aucun frais de conversion de devises et le remboursement des frais de guichet automatique partout dans le monde. En revanche, elle ne donne aucune remise en argent.
| Caractéristique | Détail |
|---|---|
| Frais mensuels | Aucuns |
| Solde minimum | Aucun |
| Taux d'intérêt | Celui du compte chèques du parent : 1,25 %, 1,75 % ou 2,25 % |
| Carte | Visa prépayée, virtuelle dès l'ouverture, physique en option |
| Frais de conversion de devises | Aucuns |
| Frais de guichet automatique | Remboursés partout dans le monde |
| Remise en argent | Aucune |
| Limite par transaction | 999 $ (dépôt, allocation, retrait, achat) |
| Limite sans contact (carte physique) | 250 $ |
| Âge | Jusqu'à l'âge de la majorité (18 ou 19 ans selon la province) |
| Québec | Non offert pour l'instant |
Jusqu'à 2,25 % d'intérêt, sous conditions
Le chiffre de 2,25 % mis en avant par Wealthsimple est un maximum. En effet, le compte de l'enfant obtient le même taux que le compte chèques du parent. Or ce taux dépend de votre statut client :
- 1,25 % pour tous les clients qui ont un compte chèques;
- 1,75 % pour les clients Avantage, ou les clients de base avec un dépôt direct admissible;
- 2,25 % pour les clients Génération, ou les clients Avantage avec un dépôt direct admissible.
Autrement dit, la plupart des familles toucheront 1,25 % ou 1,75 %. Pour comprendre ces paliers, consultez notre article sur les comptes Avantage et Génération Wealthsimple.
L'intérêt payé par les parents
C'est la fonction la plus originale du produit. Avec l'option « intérêt payé par les parents », vous complétez vous-même le taux versé à votre enfant. Un curseur permet de choisir un taux combiné de 10 % à 100 %, et l'application affiche une projection du solde dans le temps.
Concrètement, Wealthsimple calcule le montant et le transfère de votre compte vers celui de votre enfant le 1er de chaque mois. Il ne s'agit pas d'un vrai intérêt : c'est un paiement de votre part, présenté comme un intérêt pour rendre l'épargne concrète. Si votre compte n'a pas assez de fonds le 1er du mois, le versement est sauté. Après deux échecs consécutifs, la fonction se désactive.
Allocations et transferts
Vous pouvez envoyer un transfert ponctuel ou programmer une allocation hebdomadaire, aux deux semaines ou mensuelle. L'argent arrive instantanément. Votre enfant peut aussi vous envoyer une demande d'argent, que vous acceptez ou refusez.
Il y a toutefois une contrainte importante : pour l'instant, seul votre propre compte chèques Wealthsimple peut alimenter le compte. Chaque transaction est limitée à 999 $, qu'il s'agisse d'un dépôt, d'une allocation ou d'un retrait. Les virements Interac, le dépôt direct et des limites plus élevées sont annoncés « bientôt », sans date précise.
Les contrôles parentaux
Depuis votre propre application, vous pouvez :
- fixer des limites de dépenses par transaction, par jour, par semaine ou par mois;
- bloquer les achats en personne, en ligne ou les retraits au guichet;
- désactiver les achats à l'étranger;
- bloquer certaines catégories, à commencer par les jeux vidéo et les achats intégrés;
- recevoir une notification en temps réel à chaque achat;
- verrouiller la carte. Si votre enfant la verrouille lui-même, seul vous pouvez la déverrouiller.
Vous pouvez aussi inviter un cogestionnaire, qui n'a pas besoin d'être l'autre parent. Ce dernier peut gérer les limites et verrouiller la carte. Par contre, il ne peut ni commander la carte, ni activer l'intérêt payé par les parents, ni fermer le compte.
Ce qu'il faut savoir avant d'ouvrir un compte
D'abord, l'argent appartient à votre enfant. Vous pouvez le retirer pour payer une dépense qui le concerne, mais l'utiliser pour vous-même va à l'encontre de vos devoirs de fiduciaire.
Ensuite, la fiscalité demande un peu d'attention. Si l'argent vient de vous, les règles d'attribution font en général que vous déclarez les intérêts. Wealthsimple précise aussi qu'une déclaration T3 peut être nécessaire et recommande de consulter un fiscaliste.
De plus, le compte n'est admissible à aucune promotion, aucun programme de parrainage ni aucune prime Wealthsimple. Enfin, ce n'est pas un outil d'épargne pour les études. Pour cela, le REEE reste le bon véhicule, et Wealthsimple offre maintenant l'IQEE dans son REEE au Québec.
Et au Québec ?
Wealthsimple indique que le compte n'est pas offert au Québec « en raison de différences juridiques et réglementaires ». L'entreprise dit travailler à son arrivée dans la province, sans date annoncée. Si vous ouvrez un compte ailleurs au Canada puis déménagez au Québec, le compte reste ouvert, mais vous ne pourrez pas en ouvrir un nouveau.
En attendant, les parents québécois ont d'autres options. Plusieurs cartes de crédit permettent d'ajouter un adolescent comme titulaire d'une carte supplémentaire; notre article sur l'âge minimum pour une carte de crédit supplémentaire fait le point. Pour les bases, lisez aussi nos conseils pour initier vos enfants aux finances personnelles.
L'angle Milesopedia pour les familles
Des ados qui voyagent sans frais de change
Pour une famille qui voyage avec des points, la carte de l'enfant a un atout concret : aucun frais de conversion de devises et le remboursement des frais de guichet partout dans le monde. Votre ado peut donc payer ses repas ou retirer de l'argent pendant un voyage en famille, un voyage scolaire ou un échange étudiant, sans les frais de change d'environ 2,5 % que facturent la plupart des cartes canadiennes.
Vous gardez aussi le contrôle à distance : limite quotidienne, achats à l'étranger activés seulement pendant le séjour et notification à chaque achat. Pour préparer le prochain départ, consultez nos stratégies de points pour voyager en famille pendant les congés scolaires et le témoignage d'un échange étudiant en Asie payé avec les points.
Côté parents : la carte Visa Infinite+ Wealthsimple
Le compte enfant exige un compte chèques Wealthsimple au nom du parent. Si vous y êtes déjà, la Carte Visa Infinite+ Wealthsimple complète bien le portrait familial : 2 % de remise en argent sur tous les achats, sans catégories, et aucun frais de conversion pour vos propres dépenses à l'étranger.
- Frais : 20 $ par mois, soit 240 $ par année, exonérés pour les clients Avantage et Génération ou avec un dépôt direct de paie admissible. Ce sont les mêmes statuts qui donnent le meilleur taux au compte de votre enfant.
- Offre de bienvenue : jusqu'à 500 $ de remise en argent, soit 5 % sur les 10 000 premiers dollars d'achats dans les 30 jours suivant l'approbation.
- Admissibilité : revenu personnel de 80 000 $ ou revenu familial de 150 000 $.
À 18 ans : la première carte de crédit
Le compte suit votre enfant après sa majorité. C'est aussi le bon moment pour bâtir son dossier de crédit, qui comptera pour un premier appartement ou pour les cartes de voyage qu'il voudra un jour.
Notre guide de la meilleure première carte de crédit pour les 18 ans et plus et nos conseils pour bâtir un dossier de crédit en tant qu'étudiant vous aideront à préparer la suite. Pour comparer les autres comptes offerts aux jeunes, consultez aussi notre sélection des meilleurs comptes chèques.
Notre avis
Pour une famille déjà cliente de Wealthsimple hors Québec, ce compte est un bon outil d'apprentissage. Il ne coûte rien, la carte fonctionne sans frais de change et les contrôles parentaux sont complets. L'intérêt payé par les parents est une vraie bonne idée pédagogique, à condition de savoir que c'est vous qui payez.
- Aucuns frais : pas de frais mensuels, pas de frais de guichet, pas de solde minimum
- Carte Visa prépayée : virtuelle dès l'ouverture, physique en option, sans frais de conversion de devises
- Contrôles parentaux complets : limites de dépenses, catégories bloquées, notifications en temps réel
- Intérêt payé par les parents : un outil concret pour montrer l'effet de l'épargne
- Allocation automatique : hebdomadaire, aux deux semaines ou mensuelle
Cependant, deux limites pèsent pour l'instant. Le compte ne se remplit qu'à partir de votre compte chèques Wealthsimple, ce qui empêche un grand-parent d'envoyer un virement Interac pour un anniversaire. Ensuite, le taux de 2,25 % ne concerne que les clients Génération ou Avantage avec dépôt direct.
- Pas encore offert au Québec : aucune date annoncée
- Alimentation limitée : seulement depuis le compte chèques Wealthsimple du parent ou du cogestionnaire, pour l'instant
- Plafond de 999 $ par transaction : dépôt, allocation ou retrait
- Taux de 2,25 % sous conditions : réservé aux clients Génération ou Avantage avec dépôt direct
- Aucune remise en argent sur la carte, et aucune promotion ni prime de parrainage
Si vous n'avez pas encore de compte, commencez par lire notre avis sur le compte chèques Wealthsimple, obligatoire pour ouvrir un compte enfant. Et si vous préférez accumuler des points sur les dépenses familiales, notre guide des meilleures cartes de crédit compare les options.
Pour recevoir nos analyses des nouveautés bancaires et les meilleures offres chaque semaine, abonnez-vous à notre infolettre.
Compte Wealthsimple enfants et ados, questions fréquentes
Le compte Wealthsimple pour enfants est-il gratuit ?
Oui. Le compte enfants et ados n'a aucuns frais mensuels, aucuns frais de guichet automatique et aucun solde minimum. La carte Visa prépayée n'a pas de frais de conversion de devises. Vous devez cependant détenir un compte chèques Wealthsimple, lui aussi sans frais mensuels, pour ouvrir et alimenter le compte de votre enfant.
Quel taux d'intérêt obtient le compte de mon enfant ?
Le compte obtient le même taux que votre compte chèques Wealthsimple, qui varie selon votre statut client et vos dépôts directs. En date de septembre 2026, le taux maximal de 2,25 % est réservé aux clients Génération et aux clients Avantage avec un dépôt direct admissible. Les autres clients obtiennent un taux plus bas. Vous pouvez ensuite ajouter l'intérêt payé par les parents.
Le compte Wealthsimple enfants et ados est-il offert au Québec ?
Non, pas encore. Wealthsimple cite des différences juridiques et réglementaires propres au Québec et dit travailler à rendre le compte accessible dans la province, sans date précise. Un compte ouvert ailleurs au Canada reste ouvert si la famille déménage au Québec, mais il n'est pas possible d'en ouvrir un nouveau pour un enfant qui y réside.
À partir de quel âge mon enfant peut-il avoir un compte ?
Wealthsimple ne fixe pas d'âge minimum. Le compte est offert à tout enfant qui n'a pas atteint l'âge de la majorité de sa province, soit 18 ou 19 ans. À sa majorité, rien ne change immédiatement : votre enfant peut continuer à utiliser son compte et sa carte. Pour choisir le bon moment, nos conseils pour initier vos enfants aux finances personnelles peuvent vous aider.
Comment fonctionne l'intérêt payé par les parents ?
Vous choisissez un taux combiné de 10 % à 100 % avec un curseur dans l'application. Chaque 1er du mois, Wealthsimple calcule votre part selon le solde de l'enfant et la transfère de votre compte vers le sien. Ce montant n'est pas un intérêt versé par Wealthsimple : c'est un paiement de votre part, présenté comme un intérêt pour montrer l'effet de l'épargne.
Qui paie l'impôt sur les intérêts du compte de mon enfant ?
Dans la plupart des cas, si l'argent vient d'un parent ou d'un grand-parent, les règles d'attribution font que l'adulte déclare les intérêts. Si le compte contient l'argent de l'enfant, comme un salaire ou l'Allocation canadienne pour enfants, l'enfant les déclare en général. Wealthsimple recommande de consulter un fiscaliste, car une déclaration T3 peut être nécessaire.
Quand les virements Interac arriveront-ils ?
Wealthsimple annonce que les virements Interac, le dépôt direct et des limites de transfert et de dépenses plus élevées arriveront bientôt, sans date précise. Pour l'instant, seul le compte chèques Wealthsimple du parent ou du cogestionnaire peut alimenter le compte, avec un maximum de 999 $ par transaction.
Notre carte en vedette

- Frais annuels
- 240 $
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéePrime de bienvenue500 $Total500 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 500 $
- Prime de bienvenueAprès 10 000 $ en 1 mois
- Jusqu'à 500 $ de remise en argent
sur le site de Wealthsimple
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.