
Points et cartes de crédit en couple : comment progresser à deux
Dans un couple, il y a souvent un pilote des points et un passager qui apprend. Voici ma méthode en quatre principes pour gérer vos cartes de crédit à deux et progresser ensemble.

Quand j’ai reçu ma première nouvelle carte de crédit, c’est mon conjoint qui a collé un petit autocollant dessus pour que je sache où l’utiliser. Épicerie sur celle-ci, essence sur celle-là, magasins sur une autre. C’est lui aussi qui a installé les applications des programmes de récompenses sur mon téléphone et qui activait les offres pour moi, au début. Moi, je regardais tout ça d’un peu loin, contente que quelqu’un s’en occupe. Dans notre couple, le pilote des points, c’est lui.
Gérer les points de récompense à deux, ce n’est pas d’abord un problème technique. C’est une question d’implication et de rythme. Dans presque tous les couples que je côtoie, une personne adore optimiser chaque dollar, et l’autre veut simplement que ça fonctionne sans y penser. La bonne nouvelle, c’est que la personne qui apprend finit par prendre le relais. Aujourd’hui, c’est moi qui fais attention à sortir la bonne carte au bon endroit, sans y penser. Voici la méthode qui nous a permis de progresser à deux.
Le pilote et le passager
Dans un couple, il y a souvent un pilote des points et un passager. Le pilote lit les fiches de cartes le soir, souscrit aux nouvelles cartes, surveille les plafonds de dépenses et repère un sweet spot à des kilomètres. Le passager, lui, veut payer son épicerie sans réfléchir et récupérer un billet d’avion de temps en temps. Chez nous, le pilote, c’est mon conjoint, et la passagère, c’était moi. Aucun des deux rôles n’a tort : le pilote apporte l’expertise, le passager apporte le sens des proportions.
Le piège classique consiste à vouloir transformer le passager en copilote du jour au lendemain. Résultat : la maison devient un centre d’opérations, la personne qui apprend décroche, et le système s’effondre au premier oubli. Dans mon cas, ça a fonctionné parce que mon conjoint m’a laissée avancer à mon rythme, sans tout m’imposer d’un coup. L’objectif n’est pas que les deux personnes deviennent des experts en même temps. L’objectif est de bâtir un système que les deux suivent réellement. Un système suivi à 80 % rapporte toujours plus qu’un système parfait suivi à 0 %.
Commencer petit avec le conjoint
Le premier principe est simple : intégrez progressivement, n’imposez pas tout d’un coup. Ouvrir trois cartes au conjoint la même semaine et lui détailler chaque multiplicateur, c’est la meilleure façon de le braquer. C’est exactement comme ça que j’ai débuté, et la règle tient en trois étapes :
- Une seule carte pour commencer, gratifiante sur les dépenses du quotidien.
- Une consigne claire et unique, pas une liste de multiplicateurs à mémoriser.
- Une deuxième carte seulement quand l’intérêt est là, jamais avant.
Concrètement, commencez, pour la personne qui apprend, par une carte qui récompense fort sur l’épicerie et les restaurants, deux catégories où un couple dépense de toute façon. La Carte CobaltMD American Express accumule jusqu’à 5 points par dollar selon la catégorie, avec une offre de bienvenue pouvant atteindre 15 000 Points-Privilèges sur 12 mois. Ses frais s’élèvent à 191,88 $ par année, facturés à raison de 15,99 $ par mois. La consigne tient en une phrase : « L’épicerie et les restaurants passent sur celle-ci, point final. »
Voici comment optimiser vos dépenses avec cette carte :
| Catégorie | Points par dollar |
|---|---|
| Épicerie | 5 |
| Restaurants et bars | 5 |
| Livraison de repas | 5 |
| Dépanneurs | 5 |
| Essence | 2 |
| Transport | 2 |
| Voyages | 1 |
| Divertissement | 1 |
| Paiements récurrents | 1 |
| Autres achats | 1 |
- Frais annuels
- 191,88 $
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéeOffre de bienvenue255 $Total255 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 255 $
- Offre de bienvenueObtenez 1 250 points après 750 $ d'achats par mois pendant 12 mois
- Jusqu'à 15 000 points
sur le site d'American Express
Soumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
Garder un nombre raisonnable
Le deuxième principe découle du premier : la personne qui apprend n’a pas besoin d’un portefeuille de six cartes du jour au lendemain. Ma progression tient en trois étapes :
- On débute avec une carte principale pour la majorité des achats.
- On ajoute une seconde carte pour une catégorie précise, comme l’essence ou le transport.
- Avec le temps, on peut monter à environ trois cartes, sans plus : c’est mon propre équilibre aujourd’hui.
Le mot d’ordre reste : une carte, une mission. On retient « épicerie et resto ici, le reste là », et rien de plus.
Pour cette carte du quotidien tout-terrain, une carte à récompense claire et sans complication fait le travail. La Carte sélecte RemiseSimpleMD d’American Express remet 4 % en argent sur l’essence et sur l’épicerie au Canada (jusqu’à 1 200 $ de remise par année sur l’épicerie), et 2 % sur tous vos autres achats, sans plafond. Ses frais s’élèvent à 119,88 $ par année (9,99 $ par mois), ou 119 $ par année au Québec, et American Express vous permet de vérifier si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit.
La remise en argent se comprend instantanément, sans conversion ni calcul de valeur du point, ce qui rassure quand on débute et qu’on n’a pas envie d’un système compliqué. Le pilote du couple, lui, garde son portefeuille optimisé complet. Un couple n’a aucune obligation d’avoir les mêmes cartes.
- Frais annuels
- 119,88 $
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéeOffre de bienvenue200 $Total200 $Prime différée de 50 $, hors estimation de première année et non comptée dans ce total.Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 200 $
- Offre de bienvenueAprès 2 000 $ en 3 mois
- Jusqu'à 250 $ de remise en argent
sur le site d'American Express
Soumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
La troisième carte, chez moi, sert exclusivement en voyage. Une carte sans frais de conversion en devises étrangères évite le 2,5 % ajouté sur chaque achat à l’étranger, ce qui compte vite sur un séjour de deux semaines. La Carte Visa Infinite +* Passeport Banque Scotia n’a aucuns frais de conversion et donne accès aux salons d’aéroport, un vrai plus quand on voyage en couple.
- Frais annuels
- 150 $
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéeOffre de bienvenue350 $Total350 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 350 $
- Offre de bienvenue15 000 points après 3 000 $ en 3 mois et 20 000 de plus après 10 000 $ au total en 6 mois. Ouvrez le compte admissible d’ici le 3 janvier 2027.
- Jusqu'à 35 000 points
- Jusqu'au 3 janvier 2027
sur le site de la Banque Scotia
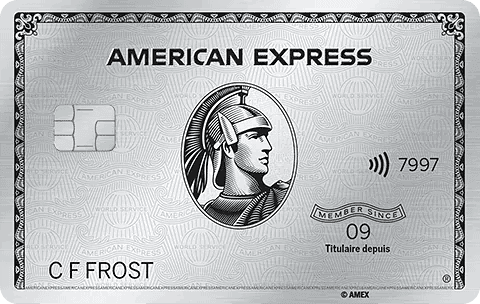
Pour les couples qui voyagent plus souvent, la Carte de Platine d’American Express pousse l’avantage voyage encore plus loin : accès illimité aux salons Priority Pass pour vous deux, un crédit de voyage annuel de 400 $ et des Points-Privilèges transférables vers plusieurs programmes aériens et hôteliers. Ses frais annuels de 799 $ (0 $ la première année) en font une carte pour les couples qui voyagent fréquemment, plutôt qu’un premier choix.
- Frais annuels
- 799 $
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéeOffre de bienvenue1 190 $Total1 190 $Prime différée de 510 $, hors estimation de première année et non comptée dans ce total.Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 1 190 $
- Offre de bienvenueAprès 10 000 $ en 3 mois
- Jusqu'à 100 000 points
sur le site d'American Express
Soumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
Ranger et étiqueter les cartes
Le troisième principe est physique, et c’est celui qui m’a le plus aidée. Quand je recevais une nouvelle carte, mon conjoint faisait trois choses pour moi :
- Il collait un petit autocollant pour indiquer où l’utiliser (épicerie, essence, magasins).
- Il installait les applications des programmes de récompenses sur mon téléphone.
- Il activait les offres pour moi, au début.
Résultat : je n’avais jamais à réfléchir au moment de payer. Vous pouvez reproduire ces gestes pour la personne qui apprend, puis ranger les cartes du quotidien devant dans le portefeuille, et mettre à l’écart celles qui sont en pleine dépense minimale de bienvenue.
Mon astuce préférée : une note partagée sur le frigo ou dans le téléphone, intitulée « quelle carte pour quoi » ce mois-ci. Quand une carte est en pleine offre de bienvenue, avec une dépense minimale à atteindre en trois ou quatre mois, c’est elle qui sert à tout, temporairement. En le mettant noir sur blanc, personne n’a à se demander laquelle sortir. Une fois le seuil franchi, on revient à la répartition normale. Ces petits repères sont exactement ce qui m’a permis de devenir autonome : aujourd’hui, je sors la bonne carte sans même y penser.
Dépenses communes et dépenses personnelles
Quand un couple met ses revenus en commun, la question n’est plus seulement « quelle carte pour l’épicerie », mais aussi « qui paie quoi ». Le montage le plus simple tient en une règle : les cartes de crédit accumulent les points, et les comptes bancaires paient les soldes.
- Un compte conjoint : il reçoit les deux salaires et paie chaque mois, en entier, le solde des cartes réservées aux dépenses communes.
- Une ou deux cartes à points pour les dépenses communes : épicerie, essence, factures récurrentes. Chaque conjoint peut détenir la sienne à titre de titulaire principal.
- Un compte personnel par conjoint : il reçoit l’allocation de chacun et paie une carte personnelle, réservée aux loisirs et aux achats personnels.
Pour suivre le budget, lisez les relevés plutôt que les cartes : le relevé de la carte commune montre les dépenses du foyer, celui de la carte personnelle montre l’allocation de chacun. Une carte additionnelle, en revanche, ne sépare rien. Selon l’Agence de la consommation en matière financière du Canada, les achats d’un autre titulaire apparaissent sur le relevé du titulaire principal, qui est responsable du paiement de tout le solde.
Deux titulaires, deux primes
Voici le volet technique qui change tout en couple. Chaque conjoint peut demander sa propre carte à titre de titulaire principal, ce qui donne deux offres de bienvenue au lieu d’une. Ajouter une simple carte additionnelle au compte de l’autre ne procure généralement pas de seconde prime distincte. Sur une carte dont la prime atteint 15 000 points, deux titulaires principaux valent donc, en pratique, le double de ce que rapporte une seule demande.
C’est exactement la logique derrière les cartes Marriott Bonvoy American Express : chaque conjoint peut souscrire à sa propre carte, personnelle ou entreprise, et cumuler deux offres de bienvenue distinctes plutôt qu’une seule.
Si l’un de vous deux a une entreprise, nos combinaisons de carte de crédit entreprise et personnelle montrent comment répartir 2 à 5 cartes dans le couple.
Attention toutefois à ne pas noyer la personne qui débute. Échelonnez les demandes d’un ou deux mois entre les conjoints, plutôt que de soumettre trois demandes le même mois. Cela ménage le dossier de crédit de chacun et laisse le temps d’atteindre chaque dépense minimale sans stress. À nos débuts, quand une institution financière avait des questions, nous appelions ensemble pour y répondre : une bonne façon de comprendre les démarches à deux. Notre guide sur les stratégies d’ouverture et de fermeture de cartes explique comment cadencer ces rondes dans le temps.
Viser un objectif commun
Rien ne motive un passager comme un but concret. Plutôt que de parler de multiplicateurs, parlez d’un voyage à deux. Plusieurs programmes permettent de regrouper ou de transférer les points entre conjoints pour atteindre une prime de voyage plus vite. Aéroplan, Marriott Bonvoy et AIR MILES offrent, chacun selon ses propres règles, des mécanismes pour combiner les soldes d’un même foyer. Les modalités varient d’un programme à l’autre, alors vérifiez toujours les conditions à jour avant de compter dessus.
Un exemple parlant : si chacun accumule de son côté et qu’aucun des deux soldes n’atteint le seuil d’une prime de vol, regrouper les points peut faire passer le couple de deux cagnottes moyennes à une seule cagnotte suffisante pour un billet. La personne qui débute comprend alors que sa contribution, même modeste, sert directement au voyage. C’est ce déclic qui m’a donné envie de m’impliquer davantage. Pour les étapes précises, notre tutoriel sur le transfert de points à une autre personne et celui sur le transfert entre comptes couvrent chaque programme.
Accepter l’imperfection
Le dernier principe est le plus libérateur : acceptez l’imperfection. Une transaction d’épicerie de 120 $ passée sur la « mauvaise » carte représente quelques points perdus, pas une année gâtée. La participation des deux personnes et l’harmonie à la maison valent bien plus que les derniers 3 % d’optimisation. Mon conjoint, qui adore optimiser, a lui aussi appris à lâcher du lest pour que j’embarque à mon rythme, sans pression.
J’ai fait ma part d’erreurs en chemin. Retirer de l’argent comptant à l’étranger avec une carte de crédit, par exemple : les frais et les intérêts s’appliquent dès la sortie du guichet, sans aucun point à la clé. Ou négliger les cartes-cadeaux bonifiées, qui multiplient les points sur des achats prévus de toute façon. Mais le vrai cadeau arrive à la fin : voir ce que ces points ont fini par offrir.
Le message à retenir tient en une ligne : le meilleur système est celui que les deux personnes suivent réellement, pas le plus rentable sur papier. Un couple qui applique une méthode simple à 90 % accumule bien plus qu’un couple où une seule personne s’épuise à tout optimiser pendant que l’autre s’en désintéresse. Commencez petit, gardez ça simple, et laissez la valeur s’accumuler d’elle-même.
Questions fréquentes
Faut-il ouvrir les mêmes cartes en couple ?
Non. Un couple n’a aucun intérêt à détenir des cartes identiques. La personne la plus impliquée peut garder un portefeuille optimisé complet, pendant que celle qui apprend débute avec quelques cartes simples. Ce qui compte, c’est que chacun utilise ses cartes correctement, pas qu’elles soient les mêmes.
Vaut-il mieux une carte additionnelle ou une deuxième carte principale ?
Dans la grande majorité des cas, une deuxième carte à titre de titulaire principal est plus payante, car elle donne droit à sa propre offre de bienvenue. Une carte additionnelle sur le compte du conjoint n’offre généralement pas de prime distincte, mais reste utile pour cumuler les dépenses vers un seuil ou partager un avantage.
Peut-on regrouper nos points pour un voyage ?
Oui, dans plusieurs programmes. Aéroplan, Marriott Bonvoy et AIR MILES offrent des façons de combiner ou de transférer les points d’un même foyer, chacun selon ses propres conditions. Vérifiez toujours les règles à jour du programme concerné avant de bâtir votre plan.
Combien de cartes pour la personne qui débute ?
Une au départ, puis une seconde pour une catégorie précise comme l’essence. Avec l’habitude, monter à environ trois cartes reste très gérable, c’est d’ailleurs mon propre équilibre. L’important est d’ajouter les cartes une à une, sinon le risque d’abandon augmente et le système finit par ne plus être suivi.
Comment répartir les catégories de dépenses ?
Attribuez les catégories fréquentes et faciles (épicerie, restaurants) à la carte de la personne qui débute, et gardez les catégories à multiplicateurs variés pour celle qui aime le suivi. Une carte, une mission : c’est la règle qui évite les hésitations à la caisse.
Faut-il faire nos demandes en même temps ?
Non, il vaut mieux les échelonner d’un ou deux mois. Cela ménage le dossier de crédit de chacun et laisse le temps d’atteindre chaque dépense minimale de bienvenue sans pression. Soumettre plusieurs demandes le même mois complique inutilement le suivi.
Faut-il une carte commune et une carte personnelle chacun ?
Pas forcément. Deux cartes par personne suffisent souvent : une pour les dépenses communes, payée à partir du compte conjoint, et une pour l’allocation personnelle, payée à partir du compte personnel. Si vous utilisez plutôt une carte additionnelle pour les dépenses communes, rappelez-vous que le titulaire principal reste responsable de tout le solde, y compris des achats de son conjoint.
Si l’un de vous deux part de zéro, notre guide sur le bon palier d’engagement dans les programmes de fidélité donne un point de départ clair avant de progresser à deux.