

Quand envisager un transfert de solde au Canada ?

Un transfert de solde peut vous aider à réduire les intérêts sur vos dettes de carte de crédit et à rembourser plus vite. Concrètement, vous transférez un solde existant vers une carte offrant un taux promotionnel temporaire. Cette stratégie peut être utile si vous payez actuellement un taux élevé, si vous avez un plan de remboursement clair et si les frais restent raisonnables. Voici quand envisager un transfert de solde au Canada, et quand il vaut mieux choisir une autre solution.
Qu’est-ce qu’un transfert de solde ?
Un transfert de solde consiste à déplacer une dette existante vers une nouvelle carte de crédit. En échange, l’émetteur peut offrir un taux d’intérêt promotionnel pendant une période limitée.
Par exemple, vous pourriez transférer un solde de 5 000 $ d’une carte à 20,99 % vers une carte à 0 % ou à faible taux pendant plusieurs mois. C’est d’ailleurs ce qu’offrent la Carte Sélecte CIBC Visa* et la Carte de crédit MastercardMD La Vraie LigneMD.
Ainsi, une plus grande partie de vos paiements sert à rembourser le capital plutôt que les intérêts.
Quand envisager un transfert de solde
Un transfert de solde peut offrir de vrais avantages, mais surtout dans des situations précises. Avant de faire une demande, il faut vérifier votre dette actuelle, votre budget mensuel et votre capacité de remboursement. Lorsque les conditions sont réunies, cette stratégie peut réduire vos frais d’intérêt et accélérer votre retour à l’équilibre.
Vous payez un taux très élevé
Si votre carte actuelle impose un taux d’intérêt élevé, une grande partie de vos paiements sert souvent aux intérêts. Le capital diminue donc plus lentement.
Dans cette situation, transférer le solde vers une offre promotionnelle peut libérer une partie de votre paiement mensuel. Vous remboursez alors davantage la dette réelle.
Vous pouvez rembourser en quelques mois
Un transfert de solde est souvent plus efficace lorsque vous pouvez rembourser le montant durant la période promotionnelle. Cela permet de profiter pleinement du taux réduit.
Par exemple, si vous pouvez effectuer des paiements mensuels constants et disciplinés, vous limitez le risque de conserver un solde après la promotion.
Vos finances sont stables
Un revenu stable et un budget réaliste augmentent les chances de succès. Vous pouvez alors planifier des versements fixes sans dépendre du crédit pour les dépenses courantes.
À l’inverse, si vos revenus varient beaucoup, il peut être plus difficile de respecter votre échéancier de remboursement.
Vous avez une bonne cote de crédit
Une bonne cote de crédit peut faciliter l’approbation et améliorer les conditions offertes. Cela peut inclure une meilleure limite ou un taux promotionnel plus intéressant.
Ainsi, si votre dossier est solide, vous aurez généralement plus d’options à comparer.
Quand il vaut mieux éviter cette stratégie
Même si l’offre semble intéressante, un transfert de solde n’est pas toujours la meilleure réponse. Dans certains cas, il peut seulement déplacer le problème sans le régler. Il est donc important d’évaluer vos habitudes de crédit avant de procéder.
Par exemple, si :
- Vous continuez d’accumuler des dettes : vous risquez de doubler le problème.
- Vous ne pouvez payer que le minimum : la promotion pourrait se terminer avant le remboursement complet.
- Les frais sont trop élevés : certaines offres exigent des frais de transfert, souvent entre 1 % et 3 % du montant transféré.
- Votre crédit est fragilisé : si votre dossier est plus faible, l’approbation peut être difficile ou moins avantageuse.
Combien pouvez-vous économiser ?
Prenons un exemple simple :
- Solde actuel : 5 000 $
- Taux actuel : 20,99 %
- Offre transfert : 0 % pendant 10 mois
- Frais de transfert : 3 %
Les frais seraient de 150 $. Cependant, les intérêts évités pourraient dépasser ce montant selon votre rythme de remboursement.
Ainsi, même avec des frais, l’opération peut rester avantageuse. Faites toujours le calcul avant d’adopter cette stratégie.
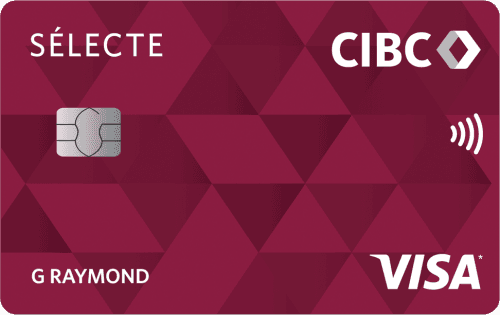

- Frais annuels
- 0 $ 29 $Aucuns frais la première année
- Aucuns frais la première année
- Notre évaluation
- 29 $Estimation Milesopedia la première année Valeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Offre de bienvenue
- Aucuns frais la première année
- Rabais de 29 $ sur les frais annuels
sur le site de CIBC
Transfert de solde ou prêt personnel ?
Les deux options servent souvent à consolider une dette, mais elles fonctionnent différemment.
| Option | Meilleur usage | Avantage principal | Point à surveiller |
|---|---|---|---|
| Transfert de solde | Dette de carte de crédit | Taux promotionnel temporaire | Fin de la promotion |
| Prêt personnel | Dette plus importante | Paiement fixe | Taux selon dossier de crédit |
Un prêt personnel peut convenir si vous avez besoin de plus de temps ou d’un paiement structuré. De son côté, un transfert de solde peut convenir si vous pouvez rembourser rapidement.
Les frais à vérifier avant d’accepter
Avant de soumettre une demande, regardez ces éléments :
- Frais de transfert de solde
- Durée du taux promotionnel
- Taux régulier après promotion
- Paiement minimum requis
- Pénalité en cas de retard
- Limite de crédit accordée
Ensuite, comparez plusieurs options avant de décider.
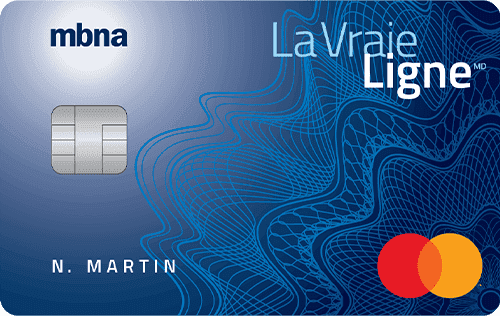

Transfert de solde – Cartes de crédit à considérer
Certaines cartes canadiennes offrent périodiquement des promotions de transfert de solde :
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 0 $ | |||
| 0 $ | |||
| 35 $ | |||
| 0 $ | |||
| 0 $ | |||
| 0 $ |
Conclusion
Quand envisager un transfert de solde dépend avant tout de votre situation financière et de votre capacité à rembourser rapidement. Cette stratégie peut être efficace pour réduire le coût de vos dettes de carte de crédit au Canada, surtout si vous payez actuellement un taux d’intérêt élevé.
Cependant, il ne s’agit pas d’une solution automatique. Si vous continuez à utiliser votre carte de crédit sans modifier vos habitudes, ou si vous ne remboursez que le minimum, les économies réalisées peuvent rapidement disparaître une fois la période promotionnelle terminée.
Ainsi, avant de prendre une décision, vous devez analyser votre capacité de remboursement, les frais associés et la durée de l’offre disponible. Ces trois éléments sont essentiels pour déterminer si l’opération est réellement avantageuse.
En résumé, le transfert de solde doit être utilisé comme un outil temporaire pour accélérer le remboursement d’une dette, et non comme une solution permanente à l’endettement.
Quand envisager un transfert de solde – FAQ
Un transfert de solde affecte-t-il la cote de crédit ?
Oui, une demande peut entraîner une légère baisse temporaire en raison de la vérification de crédit. Toutefois, une bonne gestion du remboursement peut ensuite stabiliser ou améliorer votre dossier.
Peut-on transférer plusieurs soldes ?
Oui, il est souvent possible de regrouper plusieurs dettes sur une seule carte, selon la limite de crédit accordée. Cela simplifie la gestion et centralise les paiements.
Les frais de transfert de solde valent-ils la peine ?
Oui, si les économies d’intérêts dépassent les frais demandés (souvent 1 % à 3 %). Il faut toujours comparer le coût total du transfert avec les intérêts évités.
Est-ce mieux qu’un prêt personnel ?
Cela dépend de votre situation. Le transfert de solde est utile pour une dette de carte de crédit à court terme. Le prêt personnel convient mieux pour un remboursement structuré à plus long terme.
Faut-il fermer l’ancienne carte après un transfert ?
Non, ce n’est pas obligatoire. Cependant, il est important de ne pas réutiliser cette carte pour éviter de recréer une dette pendant le remboursement.
Que se passe-t-il après la période promotionnelle ?
Une fois la période terminée, le taux régulier s’applique au solde restant. Il est donc essentiel de rembourser entièrement avant cette échéance.
Quand envisager un transfert de solde au Canada devient-il avantageux ?
Quand vous payez un taux élevé et pouvez rembourser rapidement pendant la période promotionnelle, avec des frais inférieurs aux intérêts économisés.
Notre carte en vedette
- Frais annuels
- 0 $ 29 $Aucuns frais la première année
- Aucuns frais la première année
- Notre évaluation
- 29 $Estimation Milesopedia la première année Valeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Offre de bienvenue
- Aucuns frais la première année
- Rabais de 29 $ sur les frais annuels
sur le site de BMO
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.