

Comment résilier une carte de crédit : la façon sûre d’annuler une carte de crédit au Canada

Annuler une carte de crédit peut sembler simple, mais mal fait, cela peut affecter votre cote de crédit et vos finances personnelles. Que ce soit pour éviter des frais annuels, simplifier vos comptes ou profiter d’une carte plus avantageuse, il est essentiel de suivre les étapes correctement. Dans ce guide, vous découvrirez comment annuler une carte de crédit au Canada, les vérifications à faire avant, l’impact sur votre dossier de crédit, et les alternatives pour protéger votre historique et vos points de fidélité. Suivre ces conseils vous aidera à gérer vos cartes intelligemment tout en optimisant votre stratégie financière et vos programmes de récompenses.
Pourquoi annuler une carte de crédit ?
Il existe plusieurs raisons légitimes pour fermer une carte de crédit :
- Frais annuels élevés : certaines cartes coûtent 150 $ ou plus par année, ce qui n’est pas justifié si vous l’utilisez peu.
- Cartes inutilisées : une carte ouverte, mais rarement utilisée peut augmenter le risque de fraude et compliquer votre gestion financière.
- Nouvelle carte plus avantageuse : certaines cartes offrent des bonus de bienvenue, des taux plus bas ou des programmes de points plus attractifs.
- Simplification des finances : moins de cartes facilitent le suivi des dépenses, le paiement du solde et la planification budgétaire.
Avant de passer à l’action, il est important de comprendre les conséquences et de préparer correctement la fermeture.
Avant d’en arriver à l’annulation, vérifiez si de simples ajustements suffisent : notre guide sur comment éviter les frais de carte de crédit au Canada détaille comment réduire ou éliminer plusieurs de ces coûts sans fermer votre compte.
Vérifications avant d’annuler une carte
Avant de fermer votre compte, il faut vérifier plusieurs éléments pour éviter les erreurs coûteuses.
Vérifier le solde de votre carte
Assurez-vous que le solde total est payé, y compris les intérêts et frais éventuels. Un solde impayé peut bloquer la fermeture et entraîner des frais supplémentaires. Vérifiez également la date de facturation pour éviter tout prélèvement futur.
Utiliser ou transférer vos points
Si votre carte offre des points ou des miles, utilisez-les ou transférez-les avant la fermeture. Sinon, vous risquez de les perdre. Pour les cartes Amex, consultez notre guide sur le transfert de Points-Privilèges pour ne rien perdre.
Annuler les paiements automatiques
Vérifiez tous vos paiements automatiques : factures, abonnements, assurances, Netflix ou cellulaire. Déplacez-les sur une autre carte pour éviter des refus de paiement et des frais.
Programmes de points à vérifier
Avant de fermer une carte de crédit, il est important de vérifier les récompenses associées à votre compte. Selon le programme de fidélité, les points peuvent être perdus lorsque la carte est annulée. Dans certains cas, ils peuvent être transférés vers un programme partenaire, utilisés pour des voyages ou échangés contre des crédits au relevé.
Voici comment gérer vos points selon les principaux programmes de récompenses associés aux cartes de crédit au Canada.
Aéroplan
Avec Aéroplan, les points accumulés avec une carte de crédit sont transférés automatiquement dans votre compte Aéroplan à chaque relevé mensuel.
Ainsi, une fois les points déposés dans votre compte Aéroplan, ils ne dépendent plus de votre carte de crédit. Vous pouvez donc résilier votre carte de crédit Aéroplan sans perdre les points déjà accumulés.
Par la suite, vous pourriez décider de souscrire à une autre carte de crédit Aéroplan, en tenant compte des règles liées aux primes de bienvenue. Vous pourriez aussi choisir une carte permettant de transférer des points vers Aéroplan, comme certaines cartes du programme Points-Privilèges d’American Express.
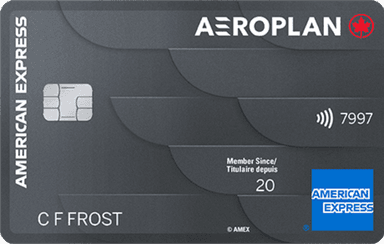
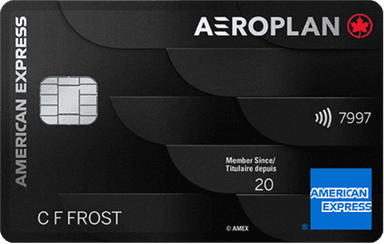
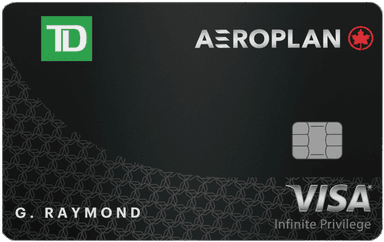
Par exemple, si vous déteniez la Carte Visa Infinite* TDMD AéroplanMD, vous pourriez passer à une carte haut de gamme, comme la Carte Visa Infinite Privilège* TDMD AéroplanMD ou la Carte Prestige AéroplanMD* American ExpressMD.
Pour comparer les différentes options, consultez les meilleures cartes de crédit Aéroplan disponibles actuellement.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 120 $ | |||
| 599 $ | |||
| 0 $ | |||
| 599 $ | |||
| 0 $ |
American Express Points-Privilèges
Si vous détenez une carte associée au programme Points-Privilèges d’American Express, il est possible de conserver vos points même après l’annulation d’une carte. Les points sont liés au compte Points-Privilèges, et non à une carte spécifique, et peuvent être combinés si vous possédez plusieurs cartes admissibles. Cela permet de fermer une carte sans perdre vos points, à condition de garder au moins une autre carte du programme.
Beaucoup de titulaires commencent avec une carte haut de gamme offrant une prime de bienvenue élevée, comme la Carte de PlatineMD d’American Express. Après un certain temps, certains choisissent de l’annuler si les avantages ne sont plus utilisés régulièrement, tels que l’accès illimité aux salons d’aéroport, le crédit voyage annuel de 200 $ et le crédit repas annuel de 200 $.
Si vous souhaitez réduire les frais annuels, vous pouvez opter pour une carte avec frais plus faibles, comme la Carte Or avec primes American ExpressMD ou la Carte CobaltMD American Express. Il est aussi possible de garder vos points avec la Carte Verte American ExpressMD, sans frais annuels.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 799 $ | |||
| 250 $ | |||
| 799 $ | |||
| 191,88 $ | |||
| 0 $ |


Avant d’annuler une carte, assurez-vous de vérifier si vous pouvez transférer ou conserver vos points dans votre compte Points-Privilèges. Pour plus de détails, consultez notre tutoriel complet sur le transfert des Points-Privilèges.
BMO Récompenses
Si vous détenez une carte associée au programme BMO Récompenses, il est possible de conserver vos points même après avoir annulé une carte. Il est toutefois recommandé de planifier cette étape avant de fermer votre compte.
Par exemple, si vous avez accumulé des points avec la Carte MastercardMD* BMO AscendMD World EliteMD*, vous pourriez envisager de souscrire à une autre carte du programme BMO Récompenses avant de résilier votre carte actuelle.
Les points peuvent être regroupés dans un même compte BMO Récompenses lorsque plusieurs cartes admissibles sont associées au même profil. En communiquant avec le service à la clientèle, vous pouvez demander que vos cartes soient assignées au même compte, ce qui vous permet de conserver vos points. Cette démarche se fait généralement par téléphone et le représentant confirmera que vos cartes partagent bien le même compte de récompenses.
Plusieurs cartes participent au programme BMO Récompenses, notamment :
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 0 $ | |||
| 0 $ | |||
| 0 $ |
Avant d’annuler une carte BMO, assurez-vous de garder au moins une carte admissible active pour éviter de perdre les points accumulés.
Marriott Bonvoy
Avec Marriott Bonvoy, les points accumulés avec votre carte de crédit sont transférés automatiquement dans votre compte Marriott Bonvoy à chaque relevé mensuel.
Ainsi, ils ne dépendent plus de votre carte et vous pouvez résilier votre carte de crédit Marriott Bonvoy sans perdre vos points.
Par la suite, vous pouvez souscrire à une autre carte Marriott Bonvoy pour continuer à accumuler des points, ou choisir une carte permettant de transférer des points vers Marriott Bonvoy, comme certaines cartes du programme Points-Privilèges d’American Express.
Pour comparer les options, consultez les meilleures cartes de crédit Marriott Bonvoy disponibles actuellement.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 120 $ | |||
| 150 $ |
Comment annuler une carte de crédit
Voici les étapes à suivre pour annuler une carte en toute sécurité :
- Payer le solde complet pour éviter tout frais ou intérêt supplémentaire. Sinon, recourir à la technique du transfert de solde avec, par exemple, une Carte Sélecte CIBC Visa* ou une Carte Visa minima ScotiaMD.
- Contacter l’émetteur de votre carte par téléphone. Généralement, c’est le canal officiel pour fermer un compte.
- Demander la fermeture du compte et confirmer la date de résiliation.
- Obtenir une confirmation écrite par courriel ou lettre. Cela sert de preuve en cas de problème futur.
- Détruire votre carte pour éviter toute utilisation accidentelle ou frauduleuse.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 0 $ | |||
| 0 $ | |||
| 0 $ |
Annuler une carte affecte-t-il la cote ?
Fermer une carte peut avoir un impact sur votre cote si vous ne planifiez pas correctement. Trois éléments sont à considérer :
- Historique de crédit : plus votre carte est ancienne, plus elle contribue positivement à votre dossier. Fermer la plus ancienne peut réduire votre moyenne d’âge des comptes.
- Ratio d’utilisation du crédit : la limite disponible diminue, et si vous avez d’autres soldes, votre ratio d’utilisation augmente. Idéalement, restez sous 30 %.
- Limite totale de crédit : perdre une carte réduit la limite totale, ce qui peut affecter votre capacité d’emprunt et votre score.
Pour minimiser l’impact :
- Ne fermez pas la carte la plus ancienne.
- Maintenez votre utilisation totale de crédit faible.
- Vérifiez votre dossier via Equifax ou TransUnion.
Alternatives à l’annulation d’une carte
Avant de fermer, considérez ces options :
- Rétrograder votre carte : certaines cartes permettent de réduire les frais annuels tout en conservant l’historique.
- Conserver une carte sans frais pour maintenir votre cote et votre limite disponible.
- Utiliser la carte occasionnellement pour garder l’historique actif.
Ces alternatives sont idéales pour les cartes offrant des points de fidélité ou avantages. Elles permettent de maximiser vos récompenses et de protéger votre stratégie financière.
Conclusion
Annuler une carte de crédit est simple si vous suivez les étapes clés : payer le solde, transférer les points, contacter l’émetteur, obtenir une confirmation et détruire la carte. Planifiez chaque étape pour protéger votre cote de crédit et optimiser vos récompenses. Avec ces conseils, vous évitez les frais inutiles et gardez le contrôle de vos finances personnelles.
Comment annuler une carte de crédit – FAQ
Comment fermer une carte de crédit ?
Payez le solde, contactez l’émetteur par téléphone et obtenez une confirmation écrite.
Comment désactiver une carte de crédit ?
Vous pouvez demander une désactivation temporaire auprès de votre émetteur pour bloquer la carte sans fermer le compte.
Est-ce que fermer une carte affecte la cote de crédit ?
Oui, surtout si c’est la carte la plus ancienne ou si votre ratio d’utilisation augmente.
Peut-on fermer une carte avec un solde ?
Non, vous devez payer intégralement le solde avant la fermeture.
Faut-il détruire la carte après l’annulation ?
Oui, pour éviter toute utilisation accidentelle ou fraude.
Que faire des points accumulés avant de fermer ?
Transférez-les ou utilisez-les avant la fermeture pour ne pas les perdre.
Peut-on rétrograder au lieu de fermer ?
Oui, certaines cartes permettent de réduire les frais annuels tout en gardant l’historique et les avantages.
Notre carte en vedette


- Frais annuels
- 120 $
- Notre évaluation
- 990 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 110 000 points
- Jusqu'au 22 septembre 2026
sur le site d'American Express
Demande sans effet sur votre dossier de créditSoumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.