

Transfert de solde carte de crédit : comment ça fonctionne en 2026?

Le transfert de solde de carte de crédit permet de déplacer une dette d’une carte vers une autre carte offrant un taux d’intérêt promotionnel plus bas. Au Canada, cette stratégie peut réduire vos intérêts, simplifier vos paiements et accélérer votre remboursement. Toutefois, elle fonctionne surtout si vous avez un plan clair et si vous remboursez le solde avant la fin de la période promotionnelle.
En 2026, plusieurs cartes canadiennes proposent encore des offres compétitives. Cependant, les frais de transfert et le taux régulier après promotion restent des éléments essentiels à vérifier.
Si vous avez un solde à taux élevé, ce guide vous explique comment effectuer un transfert de solde, quelles cartes envisager et comment éviter les erreurs fréquentes.
Qu’est-ce qu’un transfert de solde?
Un transfert de solde consiste à transférer le montant dû sur une carte de crédit vers une autre carte. Ensuite, la nouvelle carte propose souvent un taux d’intérêt promotionnel réduit pendant une période limitée.
Par exemple, vous pourriez transférer une dette facturée à 22,99 % vers une carte offrant 0,99 % pendant une période de dix mois, voire plus.
Ainsi, une plus grande part de vos paiements sert au remboursement du capital plutôt qu’aux intérêts.
Un transfert de solde peut aussi servir à regrouper plusieurs dettes sur une seule carte. Cela facilite parfois la gestion du budget mensuel.
Comment fonctionne un transfert de solde?
Pour commencer, vous devez présenter une demande pour une carte de crédit admissible au transfert de solde. Une fois approuvé, vous soumettez la demande de transfert selon la limite de crédit accordée.
L’émetteur paie par la suite tout ou partie de votre ancienne dette. Vous devrez ensuite rembourser ce montant sur la nouvelle carte.
Étapes à suivre
- Comparez les cartes offrant un taux promotionnel.
- Vérifiez les frais de transfert de solde.
- Présentez votre demande.
- Attendez l’approbation.
- Demandez le transfert.
- Continuez de payer l’ancienne carte jusqu’à la confirmation du transfert.
- Commencez votre plan de remboursement.
Délais à prévoir
Généralement, le transfert peut prendre de quelques jours à deux semaines selon l’institution financière.
Pendant ce délai, continuez toujours de faire vos paiements minimum sur l’ancienne carte.
Quels frais s’appliquent?
Toutefois, même avec un taux promotionnel attractif, un transfert de solde n’est pas gratuit.
Frais de transfert de solde
La plupart des cartes facturent entre 1 % et 5 % du montant transféré.
Par exemple, un transfert de 8 000 $ coûte 80 $ avec des frais de 1 %, contre 240 $ avec des frais de 3 %
Taux promotionnel
Le taux d’intérêt promotionnel dure souvent de six à douze mois, voire plus.
Certaines cartes affichent un taux de 0 %, d’autres de 0,99 % ou un faible taux temporaire.
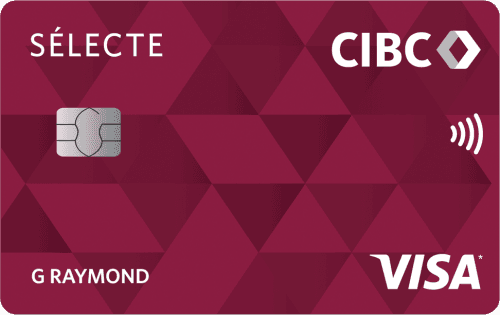
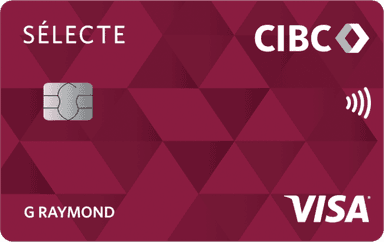
Par exemple, la Carte Sélecte CIBC Visa* propose un taux de 0 % pendant dix mois sur les transferts de solde, moyennant des frais de transfert de 1 % (non applicables aux résidents du Québec). Cette offre est disponible uniquement au moment de la demande en ligne.

- Frais annuels
- 0 $ 29 $Aucuns frais la première année
- Aucuns frais la première année
- Notre évaluation
- 29 $Estimation Milesopedia la première année Valeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Offre de bienvenue
- Aucuns frais la première année
- Rabais de 29 $ sur les frais annuels
sur le site de CIBC
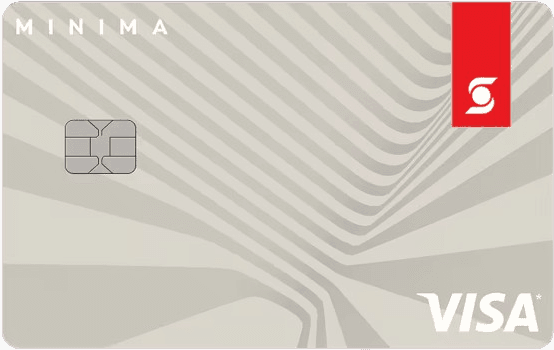
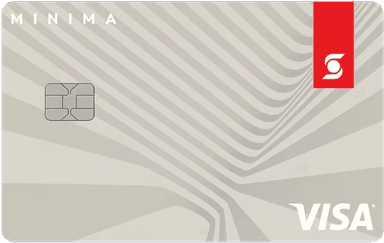
Autre exemple : la Carte Visa minima Scotia offre un taux d’intérêt de 0,99 % sur les transferts de solde pendant les neuf premiers mois, moyennant des frais de transfert de 2 %.
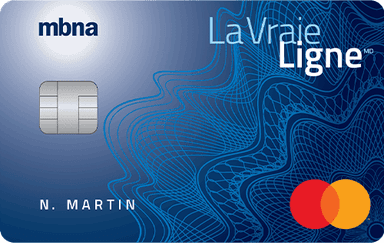
Pour la période promotionnelle la plus longue, la Carte de crédit MastercardMD La Vraie LigneMD MBNA propose un taux de 0 % sur les transferts de solde pendant 12 mois, moyennant des frais de transfert de 3 %. Cette carte n’a aucuns frais annuels et son taux régulier sur les achats est de 12,99 %. À noter que cette offre de transfert n’est pas offerte aux résidents du Québec.
- Frais annuels
- 0 $ 29 $Aucuns frais la première année
- Aucuns frais la première année
- Notre évaluation
- 29 $Estimation Milesopedia la première année Valeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Offre de bienvenue
- Aucuns frais la première année
- Rabais de 29 $ sur les frais annuels
- Jusqu'au 3 janvier 2027
sur le site de la Banque Scotia
Une fois la promotion terminée, le taux régulier passe à 13,99 % pour ces deux cartes, bien en dessous des 19,99 % à 29,99 % facturés par la majorité des cartes canadiennes.
Taux régulier après promo
Une fois la promotion de taux promotionnel terminée, le taux régulier peut dépasser 19 %.
Il faut donc viser un remboursement complet avant cette date.
Avantages d’un transfert de solde
D’abord, le principal avantage est la réduction des intérêts.
Ensuite, vous pourriez :
- Rembourser plus rapidement votre dette.
- Simplifier plusieurs paiements en un seul.
- Améliorer votre discipline budgétaire.
Pour plusieurs ménages, cela peut aussi servir d’étape temporaire avant une stratégie de consolidation de dettes plus large.
Risques et erreurs à éviter
Cependant, un transfert de solde reste utile seulement si vous changez vos habitudes financières.
Les erreurs fréquentes :
- Continuer à dépenser sur l’ancienne carte
- Ignorer les frais de transfert
- Manquer un paiement minimum
- Ne pas rembourser avant la fin de la promotion
- Demander trop de cartes en peu de temps
Un oubli de paiement peut annuler certaines conditions promotionnelles.
De plus, une nouvelle demande de crédit peut temporairement affecter votre cote de crédit.
Meilleures cartes de crédit pour transfert de solde au Canada
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 0 $ | |||
| 35 $ | |||
| 0 $ | |||
| 0 $ | |||
| 0 $ | |||
| 0 $ |
Pour comparer les offres actuelles :
Pour d’autres cartes à faible taux :
Transfert de solde ou consolidation de dettes?
Le transfert de solde convient souvent aux dettes modérées que vous pouvez rembourser rapidement.
La consolidation de dettes peut mieux convenir si :
- Vous avez plusieurs prêts
- Vos paiements sont difficiles à gérer
- La dette est élevée
- Vous avez besoin d’un terme plus long
Dans certains cas, un prêt personnel à taux plus bas sera préférable.
Pour en savoir plus :
Faut-il faire un transfert de solde en 2026?
Oui, notamment si vous avez une dette à taux élevé et un plan de remboursement réaliste.
Non, si vous cherchez seulement à reporter le problème sans changer vos habitudes.
En 2026, avec les taux d’intérêt encore élevés, réduire le coût de votre dette peut faire une vraie différence.
L’important est de choisir la bonne carte, de bien comprendre les frais et de la rembourser rapidement.
Conclusion
En résumé, le transfert de solde de carte de crédit peut être l’un des moyens les plus simples pour payer moins d’intérêts au Canada. Bien utilisé, il vous aide à reprendre le contrôle de vos finances et à rembourser plus vite.
Toutefois, ce n’est pas une solution miracle. Sans budget, sans discipline et sans échéancier clair, la dette peut revenir rapidement.
Avant de faire une demande, comparez les offres, vérifiez les frais et assurez-vous que la période promotionnelle suffit à atteindre votre objectif.
Transfert de solde carte de crédit – FAQ
Qu’est-ce qu’un transfert de solde de carte de crédit?
C’est le déplacement d’une dette vers une autre carte offrant souvent un taux promotionnel plus bas.
Quels sont les frais de transfert de solde au Canada?
Ils varient souvent entre 1 % et 5 % du montant transféré.
Le transfert de solde affecte-t-il mon dossier de crédit?
Oui, temporairement possible lors de la demande. Une bonne gestion peut ensuite aider votre dossier.
Combien de temps dure la période promotionnelle?
Souvent entre six et douze mois, parfois plus longtemps.
Quelle est la meilleure carte pour un transfert de solde au Canada?
Cela dépend de votre profil, des frais exigés et du temps nécessaire pour rembourser.
Peut-on faire un transfert de solde entre deux cartes de la même banque?
Parfois non. Plusieurs institutions excluent les transferts internes. Vérifiez les conditions.
Quelle carte offre la plus longue période à 0 % sur les transferts de solde?
La Carte de crédit MastercardMD La Vraie LigneMD MBNA offre 0 % pendant 12 mois sur les transferts de solde, avec des frais de 3 % et aucuns frais annuels. La Carte Sélecte CIBC Visa* propose 0 % pendant 10 mois avec des frais de 1 %. Ces offres ne sont pas offertes aux résidents du Québec.
Notre carte en vedette
- Frais annuels
- 0 $ 29 $Aucuns frais la première année
- Aucuns frais la première année
- Notre évaluation
- 29 $Estimation Milesopedia la première année Valeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Offre de bienvenue
- Aucuns frais la première année
- Rabais de 29 $ sur les frais annuels
sur le site de CIBC
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.