
Achats en devises étrangères et frais de guichet : comment ça fonctionne
Pourquoi un souper de 100 € coûte plus cher que le taux de change annoncé : taux du réseau, frais de réseau, frais de conversion de votre carte et frais de guichet, et ceux que vous pouvez éviter.
Imaginez que vous profitez de votre voyage en Espagne. Vous avez établi votre budget avec soin, vous suivez le taux de change tous les jours, alors pourquoi votre souper de 100 € à Barcelone s'affiche-t-il à 157 $ sur votre relevé de carte de crédit, au lieu des 152 $ que le taux de change annonçait ?
Entre le taux de conversion du réseau, des frais de réseau cachés et les frais de conversion de votre carte, dépenser à l'étranger avec une carte de crédit canadienne peut donner un montant final plus élevé que prévu. Et si vous prévoyez retirer de l'argent comptant à un guichet à l'étranger, deux autres frais s'ajoutent à ceux-là.
Dans cet article, nous expliquons en quoi consiste chacun de ces frais, lesquels sont incontournables et lesquels vous pouvez réduire ou éliminer complètement.
Les achats en devises étrangères
En voyage, vous pensez peut-être qu'il suffit de passer votre carte et que votre achat de 100 € sera converti en dollars canadiens au même taux que celui affiché sur Google ou sur le site de votre banque.
Vous serez alors peut-être surpris de constater, sur votre relevé de carte de crédit, que votre achat a coûté plus cher que prévu.
C'est que, lorsque vous utilisez votre carte de crédit ou de débit à l'étranger, votre achat comprend certains des frais suivants, ou tous :
- Le taux de change fixé par Visa, Mastercard, American Express, etc.
- Des frais de réseau pouvant atteindre 1 % fixés par Visa, Mastercard et American Express
- Des frais de conversion (habituellement 2,5 % sur les cartes de crédit canadiennes)
Le prix final se calcule donc généralement ainsi : 100 € × taux de conversion du réseau × (1 + 0,01 + 0,025) = total en dollars canadiens. Autrement dit, vous payez environ 3,5 % de plus que le taux du réseau seul.
Mais en quoi consistent exactement ces frais, et peut-on les éviter ? Passons en revue chaque élément de votre achat en devises étrangères pour que vous sachiez ce qu'il représente, ce que vous pouvez contrôler et ce que vous ne pouvez pas.

Le taux de conversion (ou taux de change)
Le taux de conversion (ou taux de change) appliqué à un achat en devise étrangère avec votre carte canadienne est fixé par le réseau de paiement de votre carte (Visa, Mastercard, Amex, etc.).
Les taux de change varient constamment : la valeur de vos 100 $ CA en euros fluctue d'un jour à l'autre, d'un mois à l'autre et d'une année à l'autre.
Prenons le dollar canadien et le dollar américain, un sujet de discussion constant chez les voyageurs qui traversent la frontière. Depuis 20 ans, le dollar canadien a valu jusqu'à environ 1,10 $ US (en 2007) et aussi peu qu'environ 0,70 $ US (à la mi-novembre 2026), et le pouvoir d'achat a suivi.
Malheureusement, vous ne pouvez pas faire grand-chose pour économiser sur le taux de change du jour pendant que vous êtes à l'étranger. Nous avons toutefois deux conseils :
- Si le terminal de paiement vous laisse choisir entre votre devise et la devise locale, choisissez toujours la devise locale. Même si cela semble contre-intuitif, choisir votre devise peut déclencher une conversion dynamique de devise (CDD) : le commerçant étranger fixe alors lui-même le taux de change, habituellement à votre désavantage. En payant en devise locale, le taux est fixé par le réseau de votre carte (Visa, Mastercard, Amex), ce qui est généralement plus avantageux.
- Si vous prévoyez dépenser beaucoup à l'étranger, sur plusieurs voyages, pensez à ouvrir des comptes dans plusieurs devises avec une entreprise comme Wise. Cela peut réduire les frais et vous permettre de changer votre argent quand les taux jouent en votre faveur.
Les frais de réseau
Les frais de conversion de votre carte de crédit canadienne comprennent des frais de réseau cachés, habituellement d'environ 1 %. Le « réseau » est le réseau de cartes de crédit (Visa, Mastercard, Amex, etc.) qui soutient votre carte, les terminaux de paiement et les ententes entre les nombreuses institutions financières qui font fonctionner ces systèmes.
Ces frais sont fondus dans la conversion de devise, alors vous ne les auriez probablement jamais remarqués sans qu'on vous en parle. C'est tant mieux, puisque vous ne pouvez rien y faire de toute façon.
Les frais de conversion de l'émetteur
Le troisième élément d'un achat en devise étrangère avec une carte de crédit canadienne, ce sont les frais de conversion (aussi appelés frais de transaction en devise étrangère), habituellement d'environ 2,5 %.
Ces frais sont facturés par l'institution financière qui a émis votre carte. Ils représentent une majoration du taux de change, comme des frais de service pour la conversion et pour le réseau qui permet ces transactions à l'étranger.
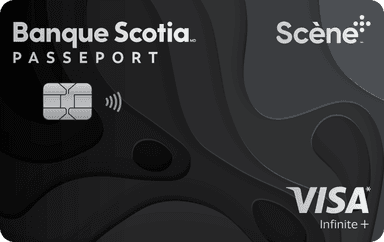
La bonne nouvelle, si vous voulez économiser en voyage ou en magasinant en ligne dans une devise étrangère : c'est le seul élément de la structure de frais que vous pouvez éviter. Vous pouvez ne pas payer les 2,5 % en mettant vos dépenses en devises étrangères sur une carte de crédit sans frais de conversion, comme la Carte Visa Infinite +* Passeport Banque Scotia.
Nous avons rédigé un guide complet sur les meilleures cartes de crédit sans frais de conversion au Canada, pour que vous en appreniez plus sur cette carte et sur d'autres qui vous font économiser et vous rapportent des récompenses sur vos achats en devises étrangères.
| Carte de crédit | Frais annuels | Offre de bienvenue | |
|---|---|---|---|
Les frais de transaction par carte de débit
Si vous envisagez d'utiliser votre carte de débit pour vos achats en personne pendant votre voyage, voici ce qu'il faut savoir :
- Seules les cartes de débit liées à un réseau de paiement comme Visa ou Mastercard fonctionnent habituellement à l'étranger. Vous les reconnaissez au symbole Visa ou Mastercard sur la carte. Gardez en tête que même ces cartes de débit Visa ou Mastercard ne fonctionnent pas toujours : mieux vaut avoir au moins une autre carte de paiement (idéalement une carte de crédit) pour être couvert.
- Les cartes de débit canadiennes entraînent des frais presque identiques à ceux des cartes de crédit canadiennes : le taux de change du jour, les frais de réseau (environ 1 %) et les frais de conversion (souvent 2,5 %, selon votre banque).
- Si votre compte bancaire comprend un nombre limité de transactions par carte de débit par mois, dépasser cette limite à l'étranger (ou au Canada) entraîne des frais de transaction supplémentaires, selon les conditions de votre compte.
Les frais de guichet et les retraits d'argent comptant
Maintenant que nous avons vu l'utilisation de votre carte de crédit pour les achats en personne ou en ligne en devises étrangères, voyons les frais et les « pièges » à surveiller quand vous retirez de l'argent comptant à un guichet à l'étranger avec votre carte de débit canadienne.
D'abord, quand vous retirez de l'argent à un guichet à l'étranger avec votre carte de débit, vous pouvez devoir payer certains des frais suivants, ou tous :
- Les frais de retrait à l'étranger de votre banque
- Les frais de l'institution financière étrangère qui exploite le guichet
- Un taux de conversion plus élevé que prévu
- Les frais de réseau et les frais de conversion
Les frais de retrait à l'étranger de votre banque
Les premiers frais que beaucoup de Canadiens paient en retirant de l'argent à un guichet hors du Canada sont des frais de retrait à l'étranger facturés par leur propre banque.
Ces frais se situent habituellement entre 2 $ et 5 $ CA, selon votre banque et le type de compte. Certains comptes bancaires haut de gamme ne facturent toutefois pas du tout ces frais : si vous prévoyez faire beaucoup de retraits à l'étranger, ce type de compte peut vous être utile.
Renseignez-vous sur ce que votre banque facture pour les retraits à l'étranger, afin de ne pas être surpris par ces frais, qui apparaissent séparément sur votre relevé. Si vous retirez souvent de l'argent comptant, une carte prépayée qui rembourse les frais de guichet peut coûter moins cher que votre carte de débit : comparez les meilleures cartes prépayées sans frais de conversion avant votre départ.
Avec un peu de chance (ou de planification), votre banque est associée à d'autres banques dans le monde, ce qui vous permet d'utiliser leurs guichets gratuitement ou à tarif réduit. Par exemple, la Banque Scotia fait partie de l'Alliance mondiale de guichets automatiques (Global ATM Alliance), qui donne à ses clients un accès sans frais aux guichets admissibles dans plusieurs pays. Vous trouvez aussi des succursales et des guichets de la Banque Scotia dans quelques pays comme le Mexique, la Jamaïque et la République dominicaine. Gardez en tête que l'accès sans frais ne s'applique pas à tous les guichets de la Banque Scotia à l'étranger (le Costa Rica et le Panama figurent parmi les exclusions), alors consultez la page Global ATM Alliance de la Banque Scotia avant de partir.
Les frais de la banque étrangère
En plus des frais de retrait à l'étranger de votre banque, l'institution financière qui exploite le guichet que vous utilisez dans le pays visité vous facturera probablement aussi des frais. Ils varient beaucoup selon le pays et le guichet. Pour vous donner une idée, voici quelques fourchettes possibles :
- Espagne : 0,50 € à 7,00 € (0,80 $ à 11,00 $ CA)
- Mexique : 25 à 50 $ MXN (environ 2 à 4 $ CA)
- Japon : 110 à 220 ¥ (environ 1 à 2 $ CA)

D'après mon expérience, ces frais s'affichent au début de votre demande de retrait, avec un message à l'écran du genre « Cette transaction entraînera des frais supplémentaires de 5 €. Voulez-vous continuer ? » Vous pouvez alors décider si vous acceptez de payer ou si vous préférez annuler la transaction et trouver une option moins chère.
Avec un peu de recherche, vous trouvez habituellement une ou deux banques du pays visité connues pour leurs frais plus bas. Nous vous recommandons de repérer, avant de partir, le guichet qui facture le moins (Reddit et les forums de voyage sont de bonnes sources d'information à jour).
Par exemple, lors d'un récent voyage en Espagne, j'ai fait des recherches sur Reddit et appris que je pouvais retirer de l'argent aux guichets Unicaja sans aucuns frais locaux avec ma carte de débit canadienne. J'ai essayé, et ça a fonctionné !
Le taux de conversion aux guichets
Pour obtenir le meilleur taux de conversion possible à un guichet à l'étranger, refusez le taux proposé au départ par le guichet.
Comme pour le conseil sur les achats avec votre carte de crédit, refuser l'offre d'une banque peut sembler contre-intuitif, mais c'est presque toujours le meilleur choix financier.
À un guichet à l'étranger, un écran affichera probablement un message du genre « Vous pouvez effectuer cette transaction dans votre devise. » Il peut aussi afficher le montant du retrait demandé, le taux de conversion, la somme que vous recevrez en devise locale et le montant qui sera retiré de votre compte.
Si vous acceptez ces taux, vous déclenchez la conversion dynamique de devise (CDD) : le propriétaire du guichet fixe alors son propre taux, qui peut être bien pire que le taux standard du réseau de votre carte.
Voici un exemple : en retirant de l'argent en Espagne à un guichet Unicaja, on m'a proposé un taux de 100 € = 170 $ CA, que j'ai refusé. Une fois la transaction terminée et l'argent en main, j'ai vérifié mon compte bancaire : la conversion finale était en réalité de 100 € = environ 160 $ CA. En refusant la conversion, j'ai donc économisé près de 10 $ CA !
Les frais de réseau et les frais de conversion
Quand vous retirez de l'argent à un guichet à l'étranger avec votre carte de débit canadienne, vous payez probablement des frais de réseau et des frais de conversion semblables à ceux d'un achat en devise étrangère avec votre carte de crédit.
Concrètement, comptez des frais de réseau d'environ 1 % et, dans la plupart des grandes banques, des frais de conversion de 2,5 %. Ces frais s'ajoutent au montant converti qui est retiré de votre compte : vous ne les verrez donc pas comme une ligne distincte sur votre relevé.
Comment économiser sur les achats en devises étrangères et les frais de guichet
Pour que vos achats en devises étrangères et vos retraits se passent le mieux possible, nous avons rassemblé quelques conseils ci-dessous. Lisez-les, ainsi que notre guide complet pour économiser sur les transactions en devises étrangères, pour être bien préparé à votre prochain voyage.
- Évitez les 2,5 % sur tous vos achats en devises étrangères en choisissant une carte de crédit sans frais de conversion, comme la Carte Visa Infinite +* Passeport Banque Scotia ou la Carte Visa Infinite+* Wealthsimple.
- Choisissez la devise locale quand le terminal vous en donne la possibilité dans un magasin, un restaurant ou un hôtel.
- Repérez le guichet qui facture le moins de frais (Reddit et les forums de voyage sont de bonnes sources d'information à jour).
- Vérifiez si votre banque est associée à des banques dans les villes que vous visitez, ou si elle a ses propres succursales ou guichets sur place, pour économiser sur les frais.
- Évitez de retirer de l'argent à des guichets privés ou non rattachés à une banque. Ces machines facturent souvent des frais très élevés ou offrent de très mauvais taux de conversion, et elles sont plus susceptibles d'être trafiquées, donc moins sûres.
- Ouvrez un compte bancaire haut de gamme ou international qui supprime les frais de guichet à l'étranger.
En résumé
Même si les dépenses à l'étranger peuvent sembler un peu compliquées, avec un peu de planification et de recherche, vous pouvez utiliser votre carte de crédit et votre carte de débit en toute sécurité pour vos achats et vos retraits partout dans le monde.
Nous espérons que cet article vous a aidé à mieux comprendre les frais et les taux de conversion, et que vous vous sentez bien préparé pour vos prochains voyages.

- Frais annuels
- 150 $
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéeOffre de bienvenue350 $Total350 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 350 $
- Offre de bienvenue15 000 points après 3 000 $ en 3 mois et 20 000 de plus après 10 000 $ au total en 6 mois. Ouvrez le compte admissible d’ici le 3 janvier 2027.
- Jusqu'à 35 000 points
- Jusqu'au 3 janvier 2027
sur le site de la Banque Scotia
Envie d'autres conseils pour dépenser à l'étranger et tirer plus de vos récompenses ? Abonnez-vous à notre infolettre et recevez chaque semaine nos derniers guides et offres.