58 % des voyageurs qui partent sans assurance ont moins de 35 ans

Chargement de l’article…
Il est facile de vouloir négliger la couverture lors d’un voyage, et ce d’autant plus quand on est jeune. Pour avoir vécu un accident de ski dans les Hautes-Alpes, à Montgenèvre, cela m’a rappelé à quel point une assurance peut faire la différence.
Conduire un scooter en voyage pour la première fois ? Faire une initiation à la plongée, du jetski, du karting ? C’est exactement le genre d’activités improvisées sur place qui échappent à une couverture de base, et que nous avons pourtant tenté de notre côté dans nos débuts.
Par exemple, une chute il y a quelques années m’a valu une déchirure des ligaments croisés et une opération obligatoire à mon retour à la maison (heureusement à 6h de voiture et non en avion). Je n’avais pas pris d’assurance complémentaire pour ce séjour, mais l’assurance de ma carte de crédit a tout de même couvert une partie des frais imprévus : la civière et mes sauveteurs pour me descendre de la montagne, la radiographie sur place, les médicaments. Ce sont des détails auxquels on ne pense jamais avant qu’ils arrivent.
Il me semble important d’ouvrir la discussion sur les assurances et d’autant plus pour les jeunes de 18-34 ans, car ce sont eux les plus tentés par les expériences risquées.
Les voyageurs les plus à risque sont aussi ceux qui s’assurent le moins. Les 18-34 ans multiplient les activités physiques, les destinations à petit budget et les séjours improvisés, exactement le profil qui expose le plus à un accident. Ce sont pourtant eux qui partent le plus souvent sans protection, un enjeu central pour toute assurance voyage jeunes.
Les données les plus récentes de l’industrie de l’assurance voyage confirment cet écart. Le marché canadien doit générer environ 2,7 milliards de dollars en 2026, pour près de 9,2 millions de polices, un volume inférieur à celui de 2019 (9,5 millions), mais une valeur plus élevée en raison de la hausse des primes. Dans ce marché, une réalité demeure constante d’une année à l’autre : plus on est jeune, moins on est assuré.
Selon les données de l’industrie, 71 % des voyageurs canadiens de 18 à 34 ans partent avec une assurance voyage, contre 84 % chez les 55 ans et plus. Un écart de 13 points entre les deux extrémités de la clientèle voyageuse.
| Groupe d’âge | Taux d’assurance voyage |
|---|---|
| 18-34 ans | 71 % |
| 55 ans et plus | 84 % |
Le taux d’assurance varie aussi beaucoup d’une région canadienne à l’autre. La Colombie-Britannique affiche le taux le plus élevé du pays, tandis que le Québec ferme la marche.
| Province / région | Taux d’assurance voyage |
|---|---|
| Colombie-Britannique | 84 % |
| Alberta | 80 % |
| Ontario | 80 % |
| Provinces atlantiques | 77 % |
| Saskatchewan / Manitoba | 75 % |
| Québec | 73 % |
Un écart de 11 points sépare la Colombie-Britannique du Québec, la province la moins assurée au pays. Combiné à l’écart générationnel, ce chiffre dessine un profil précis : un jeune voyageur québécois de 18 à 34 ans se trouve statistiquement parmi les moins susceptibles d’avoir une assurance voyage au Canada.
La conséquence de cet écart se voit directement dans la composition du groupe des non-assurés : 58 % des voyageurs qui partent sans aucune couverture ont moins de 35 ans. Plus d’un voyageur non assuré sur deux appartient donc à une génération qui voyage plus fréquemment, plus longtemps, et souvent dans des conditions plus exposées (auberges de jeunesse, transport local, sports de plein air).
Le comportement d’achat des 18-34 ans diffère aussi de celui des générations plus âgées. Ce groupe recherche davantage la commodité en ligne (38 % contre 27 % en moyenne) et sollicite même un peu plus souvent le conseil d’un agent que les 35-54 ans (35 % contre 34 %). En revanche, un changement récent de leur état de santé motive rarement leur décision d’achat : seulement 10 % des 18-34 ans citent cette raison, contre 27 % chez les 55 ans et plus.
Ces chiffres proviennent d’un rapport exclusif de Signal49 Research que soNomad nous a partagé. Parmi les voyageurs non assurés, trois raisons reviennent le plus souvent, selon les données de l’industrie :
Voyager jeune rime souvent avec spontanéité, mais un imprévu à l’étranger peut coûter très cher. Chez soNomad, nous voulons rendre l’assurance voyage simple et accessible, pour que les jeunes puissent partir à l’aventure sans négliger leur protection.
Patrick Lavoie, soNomad
Ces trois raisons partagent un point commun : elles reposent sur une évaluation du risque, pas sur son absence réelle. Un séjour de trois jours peut inclure une chute, une intoxication alimentaire ou un accident de scooter tout aussi facilement qu’un séjour de trois semaines.
La contradiction la plus frappante concerne la destination. 41 % des voyageurs non assurés se dirigent vers les États-Unis, un marché où les frais médicaux figurent parmi les plus élevés au monde. Une appendicite non compliquée y coûte déjà plusieurs dizaines de milliers de dollars sans assurance. Partir sans couverture pour ce type de destination revient à parier gros sur le fait qu’il ne se passera rien.
Les blessures non intentionnelles comptent parmi les principales causes de décès en voyage chez les Canadiens, et les 15-44 ans représentent la plus forte proportion de cette mortalité liée aux blessures, selon l’Institut national de santé publique du Québec. Les recherches en médecine des voyages font ressortir un même palmarès :
Qui n’a jamais eu envie d’essayer une nouvelle activité en voyage ? La plongée, le surf, le quad et le ski ! Ces activités font pourtant partie des activités fréquemment exclues d’un contrat d’assurance voyage de base. Pour être couvertes, elles exigent presque toujours l’ajout d’une option sport ou aventure, achetée avant le départ. Le saviez-vous ?
C’est précisément là que beaucoup de jeunes voyageurs se font prendre. Environ 3 étudiants sur 10 partis en échange tentent d’ajouter cette garantie APRÈS un accident, une fois blessés ou déjà à l’hôpital. À ce stade, il est trop tard : une option d’activité à risque doit être activée avant le départ, pas après le sinistre. Aucun assureur n’accepte d’ajouter rétroactivement une couverture pour l’activité qui a causé l’accident.
Le réflexe à adopter est simple : si votre itinéraire inclut une activité physique un peu plus poussée qu’une randonnée tranquille, vérifiez la liste des exclusions de votre contrat avant de réserver le vol, pas une fois sur place.
La plupart de ces erreurs partagent un point commun : elles se corrigent en quelques minutes avant le départ, mais deviennent impossibles à corriger une fois l’accident survenu.
Beaucoup de jeunes voyageurs partent en pensant que leur carte de crédit règle la question de l’assurance. C’est en partie vrai, mais rarement dans les proportions qu’ils imaginent.
Les assurances voyage liées aux cartes de crédit comportent des limites précises : une durée maximale de séjour au-delà de laquelle la couverture cesse, une liste d’activités sportives exclues qui recoupe largement celle des contrats classiques, une exclusion en cas de consommation d’alcool au moment de l’accident, et une exigence de déclaration des conditions médicales préexistantes. Un jeune voyageur qui compte sur sa carte pour un séjour de surf de trois semaines, sans avoir vérifié la durée maximale couverte ni les exclusions sportives, peut se retrouver dans exactement la même situation qu’un voyageur sans aucune assurance.
Notre article Couvert par votre carte de crédit ? Ce qu’il faut savoir avant de partir détaille ces conditions carte par carte : durée maximale, âge limite, activités exclues et démarches à faire avant un accident, pas après. Pour comparer les protections voyage entre cartes, consultez aussi notre comparatif des meilleures cartes de crédit pour assurances voyage.
Pour un portrait complet des voyages interprovinciaux, consultez notre article Voyager au Canada d’une province à l’autre : êtes-vous bien assuré ? Les nomades numériques et les séjours de longue durée à l’étranger ont leurs propres angles morts, détaillés dans notre article sur l’assurance voyage digital nomad. Et si vous recevez de la visite de l’étranger, notre guide sur l’assurance voyage au Canada pour visiteurs étrangers explique ce que le système de santé provincial ne couvre pas pour vos invités.
Toutes les cartes ne se valent pas sur ce point. Voici quatre cartes accessibles aux jeunes voyageurs (aucun ou faible revenu minimum exigé) qui incluent une assurance voyage solide, vérifiées dans notre comparateur de cartes de crédit.
| Carte | Frais annuels | Revenu minimum | Assurance médicale | Annulation/interruption | Bagages | Retard de vol |
|---|---|---|---|---|---|---|
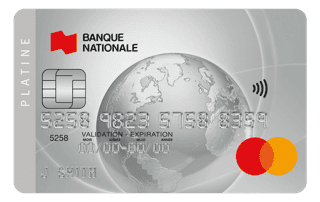
| Carte Mastercard Platine de la Banque Nationale | 70 $ | Aucun | 5 000 000 $ / 10 jours | Oui | Oui | Oui |
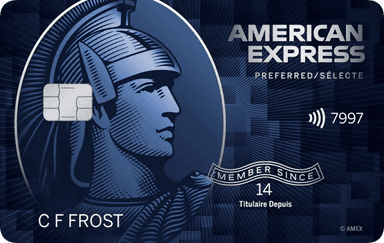
| Carte sélecte RemiseSimple American Express | 119,88 $ | Aucun | 5 000 000 $ / 15 jours | Non | Oui | Oui |
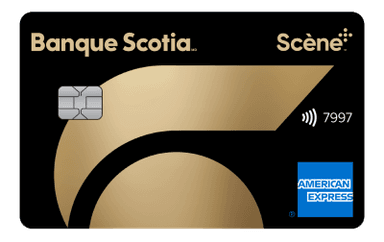
| Carte American Express Or de la Banque Scotia | 120 $ | 12 000 $ | 1 000 000 $ / 25 jours | Oui | Oui | Oui |
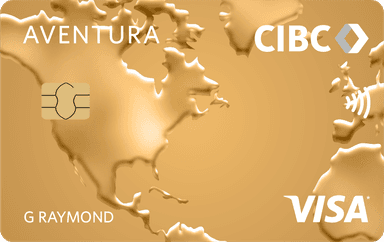
| Carte Aventura Or CIBC Visa | 139 $ | 15 000 $ | 5 000 000 $ / 15 jours | Non | Oui | Oui |
La Carte Mastercard Platine de la Banque Nationale se distingue par l’absence totale de revenu minimum requis, un critère qui élimine d’emblée la majorité des cartes premium du marché pour un jeune sans historique de crédit établi. Elle couvre d’ailleurs les cinq protections analysées, à égalité avec la Carte American Express Or de la Banque Scotia, qui demande pour sa part un revenu personnel de 12 000 $, l’un des seuils les plus bas du marché pour ce niveau de protection.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 0 $ | |||
| 119,88 $ | |||
| 120 $ | |||
| 0 $ |
soNomad permet d’obtenir une assurance voyage en quelques minutes, sans intermédiaire, avec les options sport et aventure activables dès la souscription. Vous entrez votre destination, vos dates et vos activités prévues, et vous obtenez un prix immédiatement, avant de partir plutôt qu’après un accident.
Notre avis complet sur soNomad et ses formules d’assurance voyage détaille les options disponibles et les exclusions à connaître. Service client soNomad : 1-855-360-7225, du lundi au vendredi de 8 h 30 à 17 h.
Un accident peut gâcher un voyage en quelques secondes, comme j’ai pu l’expérimenter avec ma chute en ski. Une assurance, complémentaire ou liée à votre carte, reste le seul filet qui vous évite d’ajouter une facture salée à une blessure déjà pénible. Et si vous vous posiez la question, mon genou est comme neuf maintenant.
Seulement 71 % des 18-34 ans partent avec une assurance voyage, contre 84 % des 55 ans et plus. Les jeunes voyageurs jugent souvent leurs séjours trop courts pour justifier une assurance, ou considèrent qu’elle n’est pas nécessaire. Ce raisonnement ne tient pas compte du fait que les accidents surviennent aussi bien lors d’un séjour de trois jours que de trois semaines.
Les accidents de la route et de scooter, les chutes, la noyade, les accidents liés aux sports d’aventure (plongée, surf, ski, quad) et les chutes de balcon reviennent le plus souvent dans les recherches en médecine des voyages. L’alcool est un facteur aggravant récurrent dans plusieurs de ces catégories.
Non. Les garanties pour les activités à risque (plongée, surf, ski hors-piste, quad) doivent être activées avant le départ. Environ 3 étudiants en échange sur 10 tentent d’ajouter cette protection après un accident, mais aucun assureur n’accepte une demande rétroactive une fois le sinistre survenu.
Pas toujours. Les assurances de cartes de crédit imposent une durée maximale de séjour, excluent souvent les mêmes sports à risque que les contrats classiques, et refusent la couverture en cas d’alcool au moment de l’accident. Notre article Couvert par votre carte de crédit ? Ce qu’il faut savoir avant de partir détaille ces conditions.
Dans la majorité des contrats, un accident survenu alors que le voyageur était sous l’effet de l’alcool peut être exclu de la couverture, en tout ou en partie. La consommation d’alcool est aussi un facteur de risque direct : elle multiplierait par 16 le risque de noyade selon la recherche médicale, et serait associée à plus de 63 % des décès accidentels liés aux chutes chez les 18-24 ans aux États-Unis.
Cela dépend entièrement du pays. Une appendicectomie sans assurance coûte environ 15 000 $ US à 35 000 $ US aux États-Unis (et peut dépasser 50 000 $ US avec complications), contre environ 1 500 à 4 000 € en France et 1 800 $ US à 5 000 $ US en Thaïlande dans un hôpital privé. Ces montants sont des ordres de grandeur : le coût réel varie selon l’établissement, la gravité et la durée d’hospitalisation.
sur le site de la Banque Nationale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.