

Les Meilleures Cartes de Crédit pour les Snowbirds

Une carte adaptée aux snowbirds
Chaque hiver, des milliers de snowbirds canadiens migrent vers le sud pour quelques semaines ou plusieurs mois. La bonne carte de crédit pour les snowbirds change tout : elle élimine les frais de conversion, finance des nuits d’hôtel et vous protège pendant un long séjour à l’étranger. Voici nos stratégies pour économiser avec les meilleures cartes de crédit canadiennes. Pour planifier toute votre saison au sud, consultez notre guide complet pour les snowbirds.
Les bonnes cartes permettent d’économiser sur presque tout : l’essence, l’épicerie, les restaurants, les hôtels et les billets d’avion. L’objectif reste le même : voyager plus souvent, mieux, et à moindre coût.

Stratégies pour économiser
Une carte de crédit sans frais de conversion
Payer en devise étrangère avec une carte canadienne classique, c’est accepter des frais de conversion de 2,5 % en plus du taux de change appliqué par les banques. Sur un hiver complet au sud, la facture grimpe vite.
Trois cartes de crédit canadiennes éliminent complètement ces frais, en plus d’offrir plusieurs autres avantages :
- Carte Visa Infinite +* Passeport Banque Scotia
- Carte American Express Or de la Banque Scotia
- Carte American Express Platine de la Banque Scotia
En plus de ne pas charger de frais de conversion, chacune de ces cartes offre un bonus à l’adhésion. Certaines promotions valent des centaines de dollars en primes ou en remises, applicables sur des dépenses d’hôtels, de locations de voitures ou d’excursions.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 150 $ | |||
| 120 $ | |||
| 399 $ |
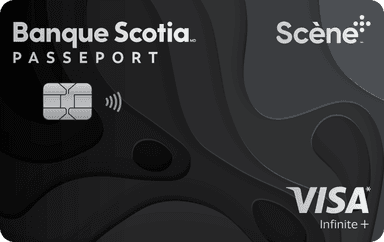
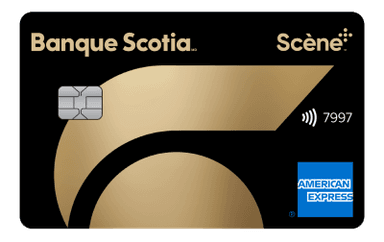
S’ajoutent, pour certaines, des entrées dans les salons d’aéroport, un crédit-voyage annuel, par exemple pour de meilleurs sièges dans l’avion. Enfin, elles incluent d’excellentes assurances, un point essentiel quand on cherche le confort et la sécurité lors d’un long séjour.
Il existe aussi d’autres options, comme des cartes de crédit prépayées rechargeables, sans frais de conversion (ou avec des frais réduits).
Avec la Carte Prépayée KOHO Extra Mastercard, il n’y a aucuns frais de conversion. Elle agit comme garde-fou, car on ne dépense que ce qui a été déposé dans le compte. Toutefois, elle n’offre qu’un retrait international gratuit au guichet automatique par mois (les suivants sont facturés) et n’inclut aucune assurance voyage. C’est aussi un forfait payant : 18 $ par mois ou 144 $ par année. Peu pratique pour louer une voiture ou réserver un hôtel, quand le marchand demande une préautorisation de 15 à 20 % du montant. Consultez tous les détails sur la carte prépayée KOHO Mastercard.
Reste enfin l’option des cartes de crédit canadiennes en dollars US, que toutes les institutions financières proposent.
Elles demandent toutefois de garder un montant minimum dans le compte de banque US pour que le service reste gratuit, ou limitent le nombre de transactions à moins de payer un forfait. Jusque-là, ça peut convenir. Mais les récompenses proposées, en remise en argent (1 %) ou contre des articles au taux de 100 points pour 1 $, restent peu intéressantes.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 144 $ | |||
| 89 $ | |||
| 49 $ | |||
| 0 $ |
Obtenir des nuits d’hôtels gratuites
Pour un long séjour au sud, une carte hôtelière finance des nuits d’hôtels gratuites. La Carte Marriott Bonvoy American Express est un choix solide : elle est disponible au Canada, ce qui n’est pas le cas des cartes de la chaîne Hilton.
Cette carte donne une nuitée gratuite à chaque année de renouvellement, d’une valeur pouvant atteindre 35 000 points. Cette gratuité compense largement les frais annuels de 120 $, sans compter les points générés à l’adhésion et sur les achats.
De plus, la cinquième nuit est gratuite quand on en réserve quatre avec des points. S’ajoutent les statuts qui donnent accès aux salons et aux petits-déjeuners, ainsi qu’aux arrivées hâtives et aux départs tardifs.


- Frais annuels
- 120 $
- Notre évaluation
- 990 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 110 000 points
- Jusqu'au 22 septembre 2026
sur le site d'American Express
Demande sans effet sur votre dossier de créditSoumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
Charger sur la carte en devises locales
Aux États-Unis, demandez toujours qu’on facture le montant sur votre carte en devise américaine, jamais en dollars canadiens. Certains marchands se gardent une commission lors de ces conversions, la fameuse « conversion dynamique ».
Transfert de devises
Cet article porte sur les cartes de crédit pour les snowbirds. Sachez qu’il existe d’autres astuces pour économiser, notamment pour le transfert de devises entre le dollar canadien et le dollar américain.
Par exemple, le service Wise offre un taux inégalé et permet d’obtenir rapidement des devises américaines. Ou encore le programme d’échange de devises de l’association canadienne des snowbirds.
Et la cote de crédit dans tout ça ?
Si vous craignez pour votre cote de crédit après avoir demandé de nouvelles cartes, voici comment elle se calcule :
- 35 % de votre score de crédit provient de votre ponctualité à régler vos soldes en temps et en heure. Autrement dit, être vu par vos prêteurs comme un bon emprunteur.
- 30 % de votre score de crédit provient de votre utilisation mensuelle de vos différentes marges de crédit (hypothèque, marge de crédit, cartes de crédit, etc.).
Exemple :
- Vous utilisez chaque mois 2 500 $ de votre crédit disponible, constitué d’une seule carte offrant 5 000 $. Votre ratio d’utilisation est de 50 %.
- Vous avez 2 cartes offrant 5 000 $ chacune, et utilisez toujours 2 500 $. Votre ratio d’utilisation tombe à 25 %.
On recommande de maintenir un ratio d’utilisation inférieur à 30 %.
- 15 % de votre score de crédit provient de votre historique de crédit au Canada pour toutes vos lignes de crédit (cartes de crédit, hypothèques, prêts auto, prêts étudiants, etc.). Une moyenne est calculée pour établir ce score. Il est donc recommandé de garder active une « vieille » carte de crédit afin de conserver une bonne moyenne.
- 10 % de votre score de crédit provient de la diversification dans vos types de crédit (hypothèque, marge de crédit, carte de crédit, etc.).
- 10 % de votre score de crédit provient de vos nouvelles demandes de crédit (cartes, prêts, etc.). À chaque demande, votre crédit perd quelques points. Ces points sont généralement récupérés en quelques mois si vous respectez les consignes ci-dessus, notamment la ponctualité et le ratio d’utilisation. Demander une ou deux cartes supplémentaires n’a donc que peu d’incidence sur votre cote à moyen terme.
Conclusion pour les snowbirds
Un hiver au sud bien préparé commence par les bons outils financiers. Une carte sans frais de conversion, une carte hôtelière pour les nuits gratuites et une assurance voyage adaptée à un long séjour : ces trois leviers font une vraie différence sur le budget d’une saison complète. Comparez les meilleures cartes de crédit pour trouver celle qui correspond à vos déplacements.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 150 $ | |||
| 120 $ | |||
| 120 $ | |||
| 399 $ |
Questions Fréquentes sur les meilleures cartes de crédit pour les snowbirds
Voici des questions fréquemment posées dans la communauté milesopedia au sujet des cartes pour les snowbirds.
Pourquoi les snowbirds ont-ils besoin d’une carte sans frais de conversion?
La plupart des cartes de crédit canadiennes facturent des frais de conversion de 2,5% sur les achats en devise étrangère. Pour un snowbird qui dépense 15 000 $ US en hiver (loyer, épicerie, restaurants, essence), cela représente 375 $ par an qui partent en frais. Trois cartes éliminent entièrement ces frais :
- Visa Infinite +* Passeport Banque Scotia
- American Express® Or Banque Scotia
- American Express® Platine Banque Scotia
Sur 5 hivers, ce sont 1 875 $ économisés, sans rien changer à ses habitudes de dépense.
Quelle carte de points hôteliers est recommandée pour les snowbirds?
La Carte Marriott Bonvoy® American Express® est une évidence pour qui passe l’hiver dans des hôtels Marriott :
- Frais annuels : 120 $
- Certificat d’une nuit gratuite chaque année au renouvellement
- 5e nuit gratuite en payant 4 nuits avec des points sur un même séjour
Pour un snowbird qui passe 4 mois à Marco Island ou Fort Lauderdale dans un Marriott, le certificat couvre une nuit additionnelle (valeur typique 35 000 points = 200 $ +) et la règle de la 5e nuit gratuite peut sauver 700 $ à 1 200 $ sur un long séjour.
Une carte prépayée comme KOHO peut-elle remplacer une carte de crédit?
La KOHO Extra Mastercard offre 0% de frais de conversion sur les achats à l’étranger et un retrait international gratuit au GAB par mois (les suivants sont facturés). C’est un forfait payant (18 $/mois ou 144 $/an). C’est utile pour les achats quotidiens, mais elle a deux défauts majeurs pour un snowbird :
- Aucune assurance voyage (médicale, annulation, location de voiture)
- Refusée ou compliquée pour les pré-autorisations d’hôtels et de locations de voiture
Utilisez KOHO comme carte d’appoint pour des achats du quotidien, mais conservez une vraie carte de crédit pour les réservations et les urgences médicales.
Que regarder absolument dans l’assurance voyage d’une carte snowbird?
Quatre points critiques avant de partir pour l’hiver :
- Durée maximale du voyage couvert : la plupart des cartes ne couvrent que 10 à 31 jours. Pour 4 mois en Floride, il faut une assurance complémentaire
- Âge limite : certaines cartes coupent la couverture médicale à 65 ou 75 ans
- Conditions médicales pré-existantes : doivent être stables sur 90 à 180 jours
- Plafond médical : minimum 2 M$ recommandé
Pour un séjour de plus de 31 jours, il est presque toujours plus sûr de souscrire une police voyage complémentaire auprès d’un assureur spécialisé snowbirds.
Notre carte en vedette

- Frais annuels
- 150 $
- Notre évaluation
- 350 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue350 $Total350 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue350 $Total350 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 35 000 points
- Jusqu'au 1 novembre 2026
sur le site de la Banque Scotia
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.