

Financer la croissance d’une PME sans carte de crédit

Faire croître une PME demande souvent des liquidités importantes. Pourtant, plusieurs entrepreneurs au Canada utilisent encore leurs cartes de crédit pour financer leurs opérations ou soutenir leur croissance.
Cette solution peut sembler simple et rapide. Toutefois, les taux d’intérêt élevés et la dette renouvelable peuvent rapidement fragiliser la trésorerie d’une entreprise.
Heureusement, il existe plusieurs solutions de financement de PME au Canada et au Québec. Marges de crédit, prêts commerciaux, programmes gouvernementaux, investisseurs privés et financement alternatif peuvent parfois mieux convenir à une stratégie de croissance durable.
Pourquoi éviter les cartes
Plusieurs PME utilisent les cartes de crédit pour gérer leurs dépenses courantes ou compenser un manque temporaire de liquidités. Cette approche peut fonctionner à court terme, mais elle comporte plusieurs risques lorsque l’entreprise commence à dépendre du crédit renouvelable.
D’abord, les cartes de crédit affichent souvent des taux d’intérêt beaucoup plus élevés qu’un prêt commercial ou une marge de crédit entreprise. Les coûts d’emprunt peuvent donc augmenter rapidement.
Ensuite, une utilisation élevée du crédit peut nuire au dossier de crédit personnel ou commercial du propriétaire. Cela peut compliquer l’obtention d’un futur financement PME.
Enfin, plusieurs entrepreneurs utilisent parfois leurs cartes personnelles pour financer leur entreprise. Cette situation augmente le risque financier personnel et complique la gestion des finances.
Cela dit, les cartes de crédit entreprise demeurent utiles pour gérer les dépenses courantes, accumuler des récompenses et profiter d’assurances avantageuses.
Sources de financement PME
Il existe plusieurs solutions de financement PME au Canada. Le bon choix dépend notamment de la situation financière de l’entreprise, du secteur d’activité et des objectifs de croissance.
Autofinancement
Certaines PME choisissent d’autofinancer leur croissance à partir des profits générés par l’entreprise. Cette approche permet d’éviter les intérêts et de conserver le plein contrôle de l’entreprise.
Cependant, l’autofinancement peut ralentir certains projets de croissance et limiter la capacité d’investissement de la PME.
Financement bancaire
Les banques offrent plusieurs produits de financement commercial adaptés aux PME.
La marge de crédit commerciale permet généralement de financer les besoins temporaires de liquidités ou le fonds de roulement. Les intérêts s’appliquent seulement au montant utilisé.
Le prêt à terme convient davantage aux projets d’expansion, aux rénovations, à l’achat d’équipement ou à l’acquisition d’une entreprise.
Le financement d’équipement peut aussi permettre d’étaler les paiements liés à des véhicules, de la machinerie ou du matériel technologique.
Programmes publics
Plusieurs programmes gouvernementaux soutiennent le financement des PME au Canada.
Le Programme de financement des petites entreprises du Canada aide notamment certaines PME à obtenir plus facilement un prêt commercial auprès d’une institution financière.
La Banque de développement du Canada offre également du financement et de l’accompagnement aux entrepreneurs canadiens.
Au Québec, Investissement Québec propose différents prêts, garanties et solutions de financement pour soutenir les entreprises.
Certaines agences de développement régional offrent aussi du financement ou de l’accompagnement selon les régions et les secteurs d’activité. Par exemple, voici celles disponibles pour les régions du Québec.
Investisseurs privés
Certaines PME en forte croissance peuvent se tourner vers des investisseurs privés, des anges investisseurs ou des fonds de capital de risque.
Ce type de financement permet parfois d’obtenir des sommes importantes sans remboursement immédiat. Toutefois, les investisseurs demandent généralement une participation dans l’entreprise.
L’entrepreneur peut donc perdre une partie du contrôle de sa PME.
Financement alternatif
Le financement alternatif regroupe plusieurs solutions moins traditionnelles.
L’affacturage permet notamment à une entreprise d’obtenir rapidement des liquidités à partir de ses factures clients. Une société spécialisée avance une partie du montant de la facture avant que le client effectue son paiement.
Certaines fintechs proposent aussi des solutions de financement plus rapides ou plus flexibles que les banques traditionnelles.
Comment choisir un financement
Avant de choisir une solution de financement PME, il est important de comparer plusieurs éléments.
Coût du financement
Le taux d’intérêt ne représente pas toujours le coût réel du financement. Certains prêts incluent également des frais administratifs, des pénalités ou des frais de dossier.
Comparer le coût total du financement peut aider à éviter les mauvaises surprises.
Modalités et liquidités
Certaines solutions offrent des paiements fixes, alors que d’autres proposent plus de flexibilité.
Il est important d’évaluer l’impact des remboursements sur les liquidités et les flux de trésorerie de l’entreprise.
Garanties personnelles
Même lorsqu’une PME est incorporée, plusieurs prêteurs exigent une garantie personnelle du propriétaire.
Concrètement, si l’entreprise ne rembourse pas sa dette, certains actifs personnels pourraient être à risque.
Contrôle de l’entreprise
Le financement par investisseurs peut accélérer la croissance d’une PME. Toutefois, cette approche implique souvent une dilution de la participation du propriétaire.
Certaines entreprises préfèrent donc conserver un financement plus traditionnel afin de garder le contrôle de leurs décisions.
Croissance : attention aux risques
Une croissance rapide n’est pas toujours une bonne nouvelle pour une PME.
En effet, une hausse importante des ventes peut augmenter les besoins de liquidités, les dépenses d’exploitation et les stocks liés aux employés ou à l’inventaire.
Une entreprise peut donc devenir moins rentable malgré une croissance des revenus.
Avant de financer une expansion, il est important d’évaluer la capacité opérationnelle de l’entreprise, sa rentabilité et ses flux de trésorerie.
Une croissance durable demeure souvent plus saine qu’une expansion trop rapide financée par de la dette coûteuse.
Obtenir un prêt commercial
Les institutions financières analysent plusieurs éléments avant d’accorder un financement PME.
Ce que les prêteurs regardent
Les banques et les prêteurs évaluent généralement :
- les revenus de l’entreprise ;
- la rentabilité ;
- les flux de trésorerie ;
- le dossier de crédit ;
- l’expérience des dirigeants ;
- les garanties disponibles.
Un bon dossier financier peut améliorer les chances d’obtenir un prêt commercial à des conditions avantageuses.
Documents demandés
Les prêteurs demandent souvent :
- les états financiers ;
- les déclarations fiscales ;
- les relevés bancaires ;
- les prévisions financières ;
- le plan d’affaires ;
- les documents d’incorporation.
Préparer ces documents à l’avance peut accélérer l’analyse du dossier.
Quand la carte entreprise a du sens
La carte de crédit entreprise n’est pas une source de financement à long terme. Par contre, utilisée comme outil de gestion plutôt que comme dette renouvelable, elle reste utile pour une PME.
- Gestion des dépenses : centraliser les achats courants et suivre les dépenses par employé ou par projet.
- Récompenses : accumuler des points ou des remises sur des dépenses que vous feriez de toute façon.
- Assurances : profiter de protections voyage ou achat incluses sur certaines cartes affaires.
- Trésorerie à court terme : lisser un décalage de quelques semaines entre une dépense et une rentrée d’argent, à condition de rembourser au complet chaque mois.
Là où elle ne convient pas : financer une expansion, de l’équipement ou un manque de liquidités prolongé.
- Taux d’intérêt élevés : bien plus chers qu’un prêt commercial ou une marge de crédit dès qu’un solde est reporté.
- Dette renouvelable : facile à accumuler, difficile à rembourser, et nuisible au dossier de crédit.
Pour comparer les options, consultez notre sélection des meilleures cartes de crédit entreprise.
| Carte de crédit | Frais annuels | Prime de bienvenue | |
|---|---|---|---|
| 150 $ | |||
| 599 $ | |||
| 799 $ | |||
| 175 $ | |||
| 199 $ |
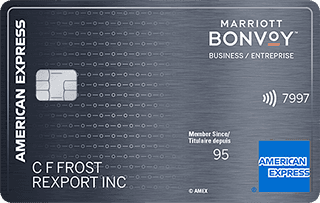
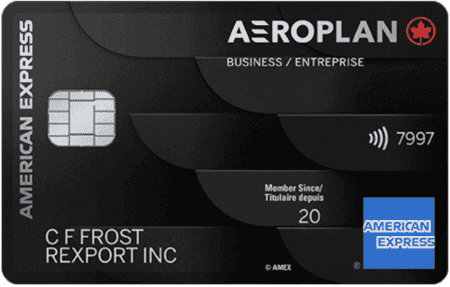
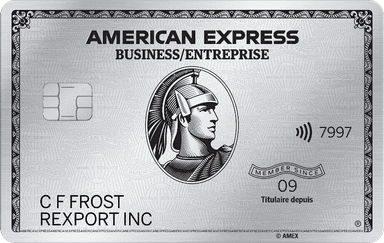
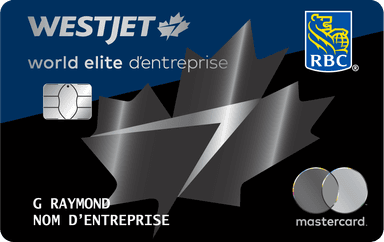
Lorsqu’une entreprise commence à dépendre du crédit renouvelable pour soutenir sa croissance, il peut être pertinent d’évaluer des solutions plus adaptées et moins coûteuses.
Vous ne voulez rien rater de notre actualité et de nos astuces ?
Conclusion
Le financement PME peut prendre plusieurs formes au Canada et au Québec. Marges de crédit, prêts commerciaux, programmes publics, investisseurs privés et financement alternatif peuvent tous répondre à des besoins différents.
Avant de choisir une solution, il demeure important d’évaluer le coût du financement, les garanties exigées, les modalités de remboursement et l’impact sur les liquidités de l’entreprise.
Les cartes de crédit entreprise peuvent être utiles pour optimiser les dépenses et accumuler des récompenses. Toutefois, elles ne devraient généralement pas devenir la principale source de financement d’une PME en croissance.

- Frais annuels
- 150 $
- Notre évaluation
- 990 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 110 000 points
- Jusqu'au 22 septembre 2026
sur le site d'American Express
Demande sans effet sur votre dossier de créditSoumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
Financement PME – FAQ
Quelles sont les principales sources de financement PME au Canada ?
Les PME peuvent utiliser l’autofinancement, les prêts commerciaux, les marges de crédit, les programmes gouvernementaux, les investisseurs privés ou le financement alternatif.
Une carte de crédit peut-elle financer une PME ?
Une carte de crédit entreprise peut aider à gérer certaines dépenses à court terme. Toutefois, les taux d’intérêt élevés la rendent souvent moins adaptée à une croissance à long terme.
Comment obtenir un prêt commercial ?
Les prêteurs analysent généralement les revenus, les flux de trésorerie, le dossier de crédit et les états financiers de l’entreprise.
Quelle est la différence entre une marge de crédit et un prêt ?
La marge de crédit offre une plus grande flexibilité pour les besoins temporaires. Le prêt commercial convient davantage aux projets précis et aux investissements à long terme.
Qu’est-ce que l’affacturage ?
L’affacturage consiste à obtenir rapidement des liquidités à partir de factures clients non payées.
Notre carte en vedette

- Frais annuels
- 120 $
- Notre évaluation
- 990 $Estimation Milesopedia la première année Valeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Estimation Milesopedia la première annéeValeur de la première annéePrime de bienvenue990 $Total990 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- Prime de bienvenue
- Jusqu'à 110 000 points
- Jusqu'au 22 septembre 2026
sur le site d'American Express
Demande sans effet sur votre dossier de créditSoumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
Notre intégrité éditoriale
Nos avis et classements reposent sur une évaluation objective. Les annonceurs n’influencent pas notre contenu. Certains liens peuvent nous permettre de recevoir une rémunération ; nos analyses et nos opinions restent indépendantes.