Carte d'entreprise sans limite de dépenses : les 2 seules au Canada
Deux cartes d'entreprise au Canada fonctionnent sans limite de dépenses préétablie, toutes deux chez American Express. Comment Amex autorise chaque achat, comment vérifier votre pouvoir d'achat avant une grosse commande, et à quelle PME ce fonctionnement convient.
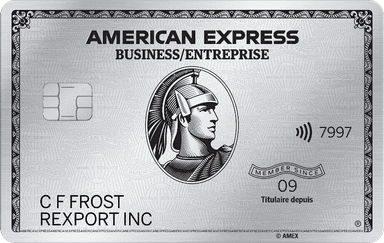
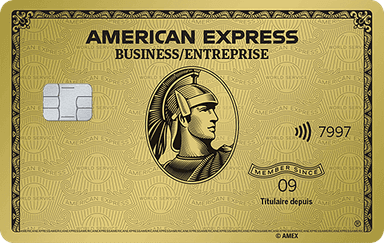
Deux cartes d'entreprise au Canada fonctionnent sans limite de dépenses préétablie : la Carte de Platine entreprise et la Carte en Or pour PME, toutes deux chez American Express. Le montant que vous pouvez porter à la carte s'ajuste à vos habitudes de dépenses et de paiement. En contrepartie, le solde se règle en entier à chaque relevé.
Notre avis : parmi les cartes de crédit pour entreprises offertes au Canada, ce fonctionnement sert d'abord une PME dont les achats varient beaucoup d'un mois à l'autre. Vous connaissez la scène. Un fournisseur envoie une facture plus grosse que d'habitude, le carnet de commandes la justifie, et c'est le plafond de la carte qui tranche. Ici, la facture passe sans démarche auprès de la banque.
Deux cartes d'entreprise sans limite préétablie
American Express répartit ses cartes d'entreprise en deux familles. D'un côté, la carte de paiement se règle en entier chaque mois et n'affiche aucun plafond fixé d'avance. De l'autre, la carte de crédit porte une limite de crédit fixée à l'ouverture et un taux d'intérêt sur le solde reporté.
Voici les quatre cartes d'entreprise offertes par American Express au Canada, avec leur famille et leur tarif.
| Carte | Type | Frais annuels | Carte d'employé | Pouvoir d'achat |
|---|---|---|---|---|
| Carte de Platine entrepriseMD d'American Express | Carte de paiement | 799 $ | 250 $ par Carte de Platine, ou 0 $ par Carte en Or (99 maximum) | Aucune limite de dépenses préétablie |
| Carte en Or pour PME avec primes American ExpressMD | Carte de paiement | 199 $ | 50 $ | Aucune limite de dépenses préétablie |
| Carte Prestige AéroplanMD* entreprise American ExpressMD | Carte de crédit | 599 $ | 199 $, ou 0 $ pour la version sans frais | Limite de crédit fixée à l'ouverture |
| Carte Marriott BonvoyMD entreprise American ExpressMD* | Carte de crédit | 150 $ | 50 $ | Limite de crédit fixée à l'ouverture |
Chez RBC, TD, la Banque Scotia, la CIBC, BMO et la Banque Nationale, la carte d'entreprise arrive avec une limite de crédit fixée à l'ouverture du compte. Le choix se joue donc entre les deux cartes de paiement ci-dessus.
| Carte de crédit | Frais annuels | Offre de bienvenue | |
|---|---|---|---|
Comment Amex autorise chaque achat
Votre pouvoir d'achat se recalcule à chaque transaction, à partir de votre dossier et de votre historique de paiement. American Express précise d'ailleurs que « vos achats sont autorisés en fonction de divers facteurs, comme vos antécédents de crédit, l'historique de votre compte et vos ressources personnelles ».
Ce pouvoir d'achat dynamique s'adapte à l'utilisation de la carte. Il peut donc s'élargir au fil du temps, si les paiements arrivent à l'heure et que le dossier de crédit reste en bon état.

Concrètement, trois choses changent pour une PME.
- Un pouvoir d'achat qui monte avec l'usage : American Express l'ajuste selon l'utilisation de la carte et les paiements reçus à temps.
- Un montant qui se confirme achat par achat : le disponible ne se lit pas comme une limite de crédit classique, il se vérifie au moment de l'autorisation.
- Une preuve de ressources à l'occasion : American Express précise qu'« une preuve de ressources financières et une garantie peuvent être exigées » de temps à autre.
Comment vérifier votre pouvoir d'achat
Une grosse commande se prépare. American Express place un outil Vérifier le pouvoir d'achat dans le compte en ligne et dans l'application Amex : il annonce le montant que la carte autorisera, avant que vous passiez à la caisse. Pour un dossier plus lourd encore, la ligne Entreprise répond au 1 877 891-0821, du lundi au vendredi, de 9 h à 17 h HNE.
Le solde se règle en entier chaque mois
Rassurez-vous, tout ne tombe pas d'un seul bloc. L'option de paiement souple vous laisse choisir votre montant à l'échéance : le solde en entier, le montant minimum dû, ou tout montant entre les deux. Le reste, lui, porte le nom de solde exigible en totalité et se rembourse à chaque relevé.
Les taux encadrent cette souplesse. Le taux privilégié de 21,99 % s'applique au solde de l'option de paiement souple. En revanche, un solde exigible en totalité resté impayé porte un taux de 30 %.
La régularité des paiements compte aussi. Deux paiements manqués sur douze mois portent le taux de l'option souple à 25,99 %, et trois paiements ou plus à 29,99 %. Ces taux valent à compter du jour de l'ouverture du compte.
Jusqu'à 55 jours pour payer un achat
La Carte en Or pour PME annonce jusqu'à 55 jours sans intérêt entre l'achat et la date d'échéance du paiement. Concrètement, un achat porté au lendemain de la date de relevé profite du délai complet.
Prenons une facture de fournisseur de 30 000 $, réglée avec la carte le lendemain du relevé. L'argent reste alors dans le compte de l'entreprise pendant près de huit semaines. Au passage, cette facture accumule 30 000 points-privilèges, soit environ 300 $ en crédits au compte.
La même facture portée à une carte de crédit d'entreprise entame la limite disponible jusqu'au paiement. C'est justement la différence que cherchent les entreprises dont une seule commande représente plusieurs semaines de chiffre d'affaires.
Pour quelle entreprise cette carte convient
Ce fonctionnement rend le plus grand service à une entreprise dont les achats varient beaucoup et dont la trésorerie suit derrière. Trois situations en profitent particulièrement.
- Des achats saisonniers ou irréguliers : un mois à 5 000 $ suivi d'un mois à 60 000 $ ne demande aucune hausse de limite ni appel au service à la clientèle.
- Un fournisseur qui facture gros : une commande unique de plusieurs dizaines de milliers de dollars passe sans consommer un plafond fixé l'an dernier.
- Une entreprise en croissance : le pouvoir d'achat suit l'historique de paiement du compte au lieu d'être renégocié à chaque étape.
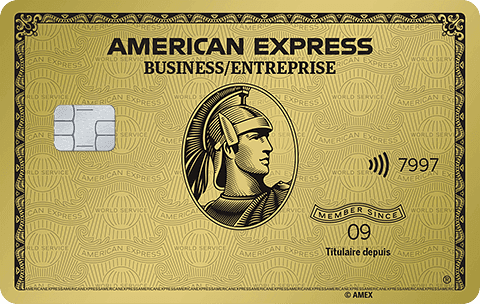
La Carte en Or pour PME reste la porte d'entrée : 199 $ par année et 1 point par dollar sur tous les achats. S'y ajoutent 10 000 points de prime par trimestre civil dès 20 000 $ d'achats nets, soit jusqu'à 400 $ de valeur par année. Son offre de bienvenue atteint 70 000 points, environ 700 $ en crédits au compte : 50 000 points après 7 500 $ d'achats au cours des 3 premiers mois, puis 20 000 points de plus une fois 30 000 $ atteints en 12 mois. Autrement dit, la première année laisse 501 $ de gain net une fois les frais déduits.
- Frais annuels
- 199 $
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéeOffre de bienvenue1 190 $Total1 190 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 1 190 $
- Offre de bienvenueAprès 30 000 $ en 12 mois
- Jusqu'à 70 000 points
sur le site d'American Express
Soumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
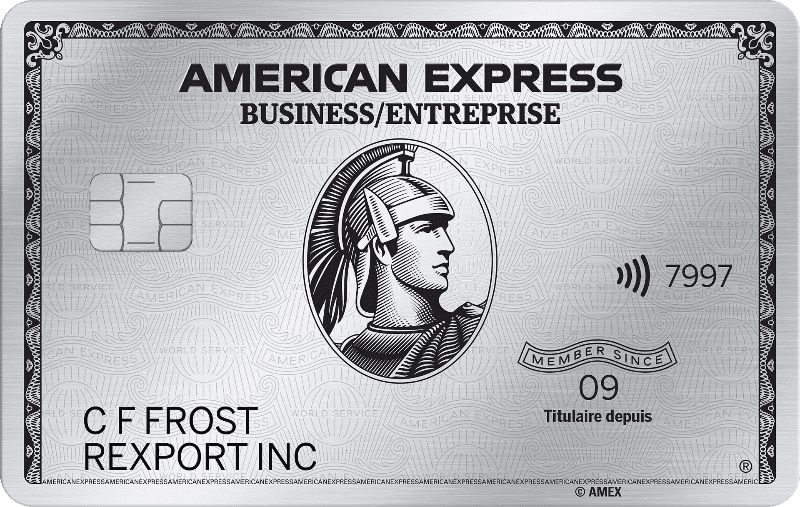
Pour une entreprise qui voyage souvent, la Carte de Platine entreprise change d'échelle : 799 $ par année et 1,25 point par dollar sur tous les achats. Son offre de bienvenue atteint 120 000 points, soit environ 1 200 $ en crédits au compte, en deux temps : 80 000 points après 15 000 $ d'achats au cours des 3 premiers mois, puis 40 000 points pour un achat effectué entre le 15e et le 17e mois. La première année, les 80 000 points (environ 800 $) couvrent donc tout juste les frais de 799 $. C'est le crédit voyage annuel de 200 $, utilisé sur une réservation faite par American Express Voyages, qui fait pencher la balance.
- Frais annuels
- 799 $
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéeOffre de bienvenue1 360 $Total1 360 $Prime différée de 680 $, hors estimation de première année et non comptée dans ce total.Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 1 360 $
- Offre de bienvenueAprès 15 000 $ en 3 mois
- Jusqu'à 120 000 points
sur le site d'American Express
Soumettez une demande en toute confianceVérifiez si votre demande sera approuvée avant de la soumettre, sans incidence sur votre cote de crédit*Lorsque vous demandez une Carte de crédit personnelle d’American Express, nous vous dirons si vous êtes admissible sans nuire à votre cote de crédit. Vous pouvez donc soumettre votre demande en toute confiance.*Les décisions instantanées sont uniquement offertes pour les demandes de Carte grand public (qu’on appelle aussi « Carte personnelle »).
Carte de crédit d'entreprise : quand la préférer
Une limite fixée d'avance a ses vertus, elle aussi. Elle donne un montant connu avant même de passer commande, et elle permet d'étaler un gros achat sur plusieurs mois. American Express résume d'ailleurs les deux familles dans sa propre comparaison entre carte de crédit et carte de paiement.
| Ce qui change | Carte de paiement | Carte de crédit |
|---|---|---|
| Limite de dépenses | Aucune limite préétablie | Limite fixée à l'ouverture du compte |
| Solde à l'échéance | À régler en totalité chaque mois | Report possible d'un mois à l'autre |
| Délai sans intérêt | Jusqu'à 55 jours | Intérêts dès que le solde est reporté |
| Taux | 30 % sur un solde exigible en totalité resté impayé | 21,99 % sur le solde reporté |
| Cartes d'entreprise Amex | Platine entreprise, Or pour PME | Prestige Aéroplan entreprise, Marriott Bonvoy entreprise |
Trois cas penchent de ce côté. D'abord, une entreprise qui préfère rembourser une grosse acquisition sur six mois. Ensuite, une équipe qui veut connaître son plafond exact avant de passer commande. Enfin, un carnet de fournisseurs dont une partie n'accepte pas American Express.
La Carte Aventura CIBC Visa pour PME couvre par exemple ce besoin, à 180 $ par année, avec une limite de crédit classique et jusqu'à trois utilisateurs autorisés remboursés deux années de suite. Un point pèse toutefois dans la décision : la CIBC demande un revenu personnel de 35 000 $, alors que les deux cartes de paiement d'American Express n'en exigent aucun et évaluent l'entreprise. Si vous êtes travailleur autonome, trois cartes de crédit d'entreprise sans revenu personnel exigé font aussi le travail.
- Frais annuelsAucuns frais la première année
- 0 $ 180 $
- Première année sans frais
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéeOffre de bienvenue700 $Frais annuels remboursés180 $Total880 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 880 $
- Offre de bienvenue+ Frais annuels remboursés les 2 premières annéesAprès 40 000 $ en 12 mois
- Jusqu'à 70 000 points
sur le site de CIBC
Vous financez la croissance de votre PME ? Consultez notre guide du Mois de la PME : Semaine BDC et prêts fédéraux pour les programmes de financement à connaître.
Conclusion
Au final, une PME qui achète gros et de façon irrégulière ne se fait plus arrêter par un plafond décidé à l'ouverture du compte. La contrepartie tient en une ligne : le solde exigible en totalité tombe à chaque relevé, et aucun montant n'est garanti d'avance.
Deux cartes seulement offrent ce fonctionnement au Canada. La Carte en Or pour PME à 199 $ couvre la majorité des petites entreprises. La Carte de Platine entreprise, elle, se justifie quand les voyages d'affaires et les avantages haut de gamme entrent dans le calcul.
Pour suivre les offres sur les cartes d'entreprise chaque semaine, abonnez-vous à notre infolettre.
Carte d'entreprise sans limite - Questions fréquentes
Qu'est-ce qu'une carte d'entreprise sans limite de dépenses préétablie ?
Quelles cartes d'entreprise n'ont pas de limite préétablie au Canada ?
Le pouvoir d'achat est-il illimité ?
Comment savoir si un gros achat va passer ?
Quels taux d'intérêt s'appliquent à ces deux cartes ?
Faut-il un revenu personnel pour obtenir ces cartes ?
Combien coûte une carte d'employé sur ces deux cartes ?
Une carte sans limite préétablie convient-elle à un travailleur autonome ?
Pour aller plus loin
- Comparez les cartes de crédit pour placer les options d'entreprise côte à côte.
- Les points-privilèges American Express : ce qu'ils valent et comment les échanger.
- La trésorerie d'entreprise gérée avec une carte de crédit, pour aller plus loin que le seul délai de paiement.
- Faire une demande de carte entreprise American Express, étape par étape.