
Avis : Carte Visa minima ScotiaMD
Frais de 29 $ et taux régulier de 13,99 % : notre avis sur la Carte Visa minima Scotiaᴹᴰ, une carte pensée pour réduire le coût des intérêts et consolider une dette, pas pour accumuler des points.
La Carte Visa minima ScotiaMD est une carte à faible taux d’intérêt (13,99 %), pensée pour réduire le coût d’un solde porté ou consolider une dette, pas pour accumuler des points. Chez Milesopedia, j’analyse les cartes de crédit canadiennes depuis plus de dix ans, avec une attention particulière portée à ce que chaque carte promet réellement, au-delà du texte marketing. Celle-ci ne rentre pas dans les catégories habituelles de ce site : elle ne rapporte ni points, ni miles, ni remise en argent. Cet avis l’évalue pour ce qu’elle est vraiment : un outil de gestion de taux d’intérêt, comparé aux autres options à faible taux offertes au Canada.
Découvrir Carte Visa minima ScotiaMD
La plupart des cartes couvertes sur ce site se disputent les points, les remises et les offres de bienvenue. La Carte Visa minima ScotiaMD mise sur un objectif différent : un taux d’intérêt réduit, autant en régime promotionnel qu’en régime régulier. Voici pour qui ce positionnement a du sens, pour qui il n’en a pas, et combien un taux plus bas peut réellement faire économiser.
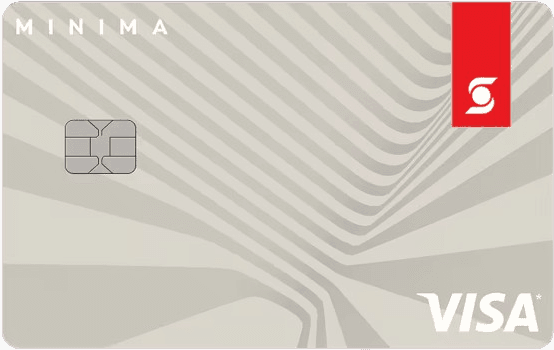
Carte Visa minima ScotiaMD
La Carte Visa minima Scotia est l’une des meilleures cartes de crédit pour les transferts de solde au Canada.
Vous pouvez obtenir un taux d’intérêt de lancement de 0 % sur les transferts de solde pour les neuf premiers mois (avec des frais de transfert de 1 %). Vous ne payez aucuns frais annuels la première année avec cette carte de crédit Visa.
De plus, cette carte de crédit Visa offre un faible taux d’intérêt : 13,99 % sur les achats, transferts de solde et avances de fonds.
- Frais annuelsAucuns frais la première année
- 0 $ 29 $
- Première année sans frais
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 29 $
- Offre de bienvenueRabais de 29 $ sur les frais annuels
- Aucuns frais la première année
- Jusqu'au 3 janvier 2027
sur le site de la Banque Scotia
Une carte pensée pour le taux, pas pour les récompenses
Il faut le dire clairement dès le départ : la Carte Visa minima ScotiaMD n’a aucun programme de récompenses classique. Pas de points, pas de remise en argent, pas de miles. Sa proposition de valeur repose entièrement sur son taux d’intérêt, fixé à 13,99 % en régime régulier sur les achats, les transferts de solde et les avances de fonds, soit environ deux fois moins que le taux moyen des cartes à récompenses (généralement entre 20 % et 25 %).
Cette carte se classe donc dans la catégorie des cartes à taux réduit. Elle ne devrait jamais être comparée directement à une carte comme la Carte Visa Momentum ScotiaMD, qui elle mise sur la remise en argent avec des frais annuels ou un taux d’intérêt régulier plus élevé. Les deux répondent à des besoins différents.
À qui elle s’adresse, et à qui elle ne convient pas
Le principe est simple : plus une personne porte un solde d’un mois à l’autre, plus le taux d’intérêt pèse lourd dans son portefeuille, davantage que le taux d’accumulation de points d’une carte à récompenses. Pour ce profil, chaque dollar d’intérêt évité vaut plus qu’un point gagné.
- Vous portez parfois un solde d’un mois à l’autre et voulez limiter les intérêts payés.
- Vous voulez consolider une dette existante grâce à l’offre actuelle de transfert de solde à 0 % pendant 9 mois.
- Vous préférez la simplicité d’une carte à frais annuels modestes (29 $), sans programme à gérer.
- Vous faites des achats chez des marchands qui acceptent Visa partout au Canada.
À l’inverse, si le solde de la carte est remboursé en entier chaque mois, le taux d’intérêt ne s’applique jamais, peu importe qu’il soit de 13,99 % ou de 25 %. Dans ce cas, une carte à récompenses procurera une valeur nette supérieure.
- Vous remboursez toujours votre solde au complet : le taux réduit ne change rien à votre facture.
- Vous cherchez à accumuler des points ou une remise en argent : cette carte n’en offre aucun.
- Vous détenez déjà une carte de crédit personnelle Scotiabank ou en avez détenu une dans les deux dernières années : l’offre de transfert de solde actuelle ne s’applique pas à votre situation.
- Vous voyagez fréquemment et voulez des assurances voyage : la couverture de cette carte se limite aux protections d’achat de base.
Frais et caractéristiques
| Caractéristique | Détail |
|---|---|
| Frais annuels (carte principale) | 29 $ (0 $ la première année, offre en cours) |
| Frais annuels (carte supplémentaire) | 0 $ |
| Taux d’intérêt sur les achats | 13,99 % |
| Taux sur les avances de fonds | 13,99 % |
| Taux sur les transferts de solde (régulier) | 13,99 % |
| Taux promotionnel sur transfert de solde | 0 % pendant 9 mois (frais 1 %, min. 5 $) |
| Réseau | Visa |
| Récompenses | Aucune (ni points ni remise en argent) |
| Revenu annuel minimal exigé | Non précisé publiquement par Scotiabank |
L’offre actuelle de transfert de solde
Scotiabank propose actuellement une offre de transfert de solde à 0 % pendant 9 mois pour les nouveaux comptes ouverts entre le 2 juillet 2026 et le 3 janvier 2027, avec des frais de transfert de 1 % (minimum 5 $) et l’exemption des frais annuels la première année. Notre article dédié sur l’offre de transfert de solde de la Carte Visa minima ScotiaMD présente la mécanique complète, les exclusions et un calcul de l’économie potentielle selon le montant transféré.
Combien un taux réduit fait-il économiser?
Même en dehors de toute promotion, le taux régulier de 13,99 % constitue l’argument principal de cette carte. Pour illustrer, comparons le coût annuel des intérêts entre cette carte et une carte à récompenses typique, dont le taux tourne autour de 20,99 %, en supposant un solde moyen porté sur l’année. Ce taux de 20,99 % sert de repère du marché, il n’est rattaché à aucune carte en particulier.
| Solde moyen reporté sur l’année | Intérêts à 13,99 % | Intérêts à ~20,99 % | Écart annuel |
|---|---|---|---|
| 1 000 $ | ~140 $ | ~210 $ | ~70 $ |
| 3 000 $ | ~420 $ | ~630 $ | ~210 $ |
| 5 000 $ | ~700 $ | ~1 050 $ | ~350 $ |
Sur un solde moyen de 3 000 $ porté toute l’année, l’écart approche 210 $, même après la période promotionnelle. Une remise en argent de 1 % à 2 % sur les dépenses de l’année ne compenserait pas cet écart pour une personne qui porte un solde de façon récurrente : dans ce scénario, le taux gagne toujours la course face aux points.

Avantages annexes
Au-delà du taux, la carte inclut quelques avantages secondaires, sans commune mesure avec une carte de voyage haut de gamme, mais utiles au quotidien :
- Rabais Shell : jusqu’à 5 ¢ le litre en valeur sur l’essence, lorsque la carte est liée à un compte Shell Go+.
- Scotia SelectPay : permet d’étaler un achat admissible de 100 $ ou plus en versements, à taux réduit et sans frais de plan.
- Rabais location de voiture : jusqu’à 25 % chez Avis et Budget au Canada et aux États-Unis.
- Rabais GigSky : 10 % sur les forfaits de données mobiles internationales.
- Protection de crédit Scotia : assurance optionnelle (frais séparés) couvrant le décès, la maladie grave, l’hospitalisation, l’invalidité, la perte d’emploi et la grève ou le lock-out.
Aucune assurance voyage (médicale, annulation, location de voiture incluse, retard de vol) n’accompagne cette carte. Pour ce type de couverture, il faut se tourner vers une carte de voyage ou souscrire une assurance distincte.
Avantages et inconvénients
- Taux régulier de 13,99 %, bien sous la moyenne du marché.
- Offre actuelle de transfert de solde à 0 % pendant 9 mois.
- Frais annuels modestes de 29 $, exemptés la première année selon l’offre en cours.
- Rabais Shell, Avis/Budget et GigSky inclus sans frais additionnels.
- Aucun programme de points ni de remise en argent.
- Aucune assurance voyage incluse.
- Non admissible à l’offre de transfert pour les personnes ayant déjà détenu une carte personnelle Scotiabank récemment.
- Revenu minimal exigé non précisé publiquement, ce qui rend l’admissibilité difficile à évaluer à l’avance.
Notre verdict
La Carte Visa minima ScotiaMD ne cherche pas à séduire l’optimisateur de points, et ce n’est pas son rôle. Pour une personne qui porte un solde de façon récurrente ou qui doit consolider une dette existante, un taux de 13,99 % en régime régulier, combiné à une promotion de transfert de solde à 0 % pendant 9 mois, se traduit par des centaines de dollars d’intérêts évités chaque année. Les 29 $ de frais annuels (nuls la première année selon l’offre en cours) sont vite absorbés dès qu’un solde de quelques milliers de dollars est reporté.
Le raisonnement inverse tient tout autant : si le solde est remboursé chaque mois, le taux ne s’applique jamais, et une carte à récompenses rapportera davantage. La Carte Visa minima ScotiaMD est un outil ciblé, à choisir en fonction de l’habitude de remboursement, pas de l’envie de points.
Pour comparer cette option à d’autres cartes à faible taux, consultez notre page sur les meilleures cartes de crédit à faible taux d’intérêt.
Pour l’ensemble des cartes émises par cette institution, notre page sur les meilleures cartes de crédit Banque Scotia et notre article sur les critères minimums de souscription chez Scotiabank complètent le portrait.
- Frais annuelsAucuns frais la première année
- 0 $ 29 $
- Première année sans frais
- Notre évaluationEstimation Milesopedia la première année Valeur de la première annéeFrais annuels remboursés29 $Total29 $Les récompenses sur vos dépenses ne sont pas comptées ici. Le calculateur qui les ajoute selon votre profil est sur la page de la carte.
- 29 $
- Offre de bienvenueRabais de 29 $ sur les frais annuels
- Aucuns frais la première année
- Jusqu'au 3 janvier 2027
sur le site de la Banque Scotia
Vous cherchez plutôt une carte sans frais qui accumule de la remise en argent au quotidien ? Consultez notre avis sur la Carte Visa Momentum Scotia sans frais.
Carte Visa minima ScotiaMD : questions fréquentes
Quels sont les frais annuels de la Carte Visa minima Scotia ?
29 $ par année pour la carte principale, exemptés la première année selon l’offre en cours. Les cartes supplémentaires sont gratuites.
Quel est le taux d’intérêt régulier ?
13,99 % sur les achats, les transferts de solde et les avances de fonds, une fois la période promotionnelle terminée.
La carte offre-t-elle des points ou une remise en argent ?
Non. Elle n’a aucun programme de récompenses classique. Sa valeur repose entièrement sur le taux d’intérêt réduit.
Pour qui cette carte est-elle intéressante ?
Pour les personnes qui portent parfois un solde d’un mois à l’autre ou qui veulent consolider une dette existante à faible taux. Si le solde est remboursé en entier chaque mois, une carte à points ou à remise conviendra mieux.
Combien peut-on économiser en intérêts ?
Sur un solde moyen de 3 000 $ reporté toute l’année, le taux de 13,99 % coûte environ 420 $ d’intérêts, contre environ 630 $ avec une carte à 20,99 %, soit un écart d’environ 210 $. Ces montants sont des estimations simplifiées.
Y a-t-il une offre de transfert de solde en ce moment ?
Oui, 0 % pendant 9 mois pour les comptes ouverts entre le 2 juillet 2026 et le 3 janvier 2027, avec des frais de transfert de 1 % (minimum 5 $).
Faut-il un revenu minimum pour être admissible ?
Scotiabank ne précise pas de revenu annuel minimal sur la page officielle de cette carte. L’approbation reste soumise à l’évaluation de crédit habituelle.